














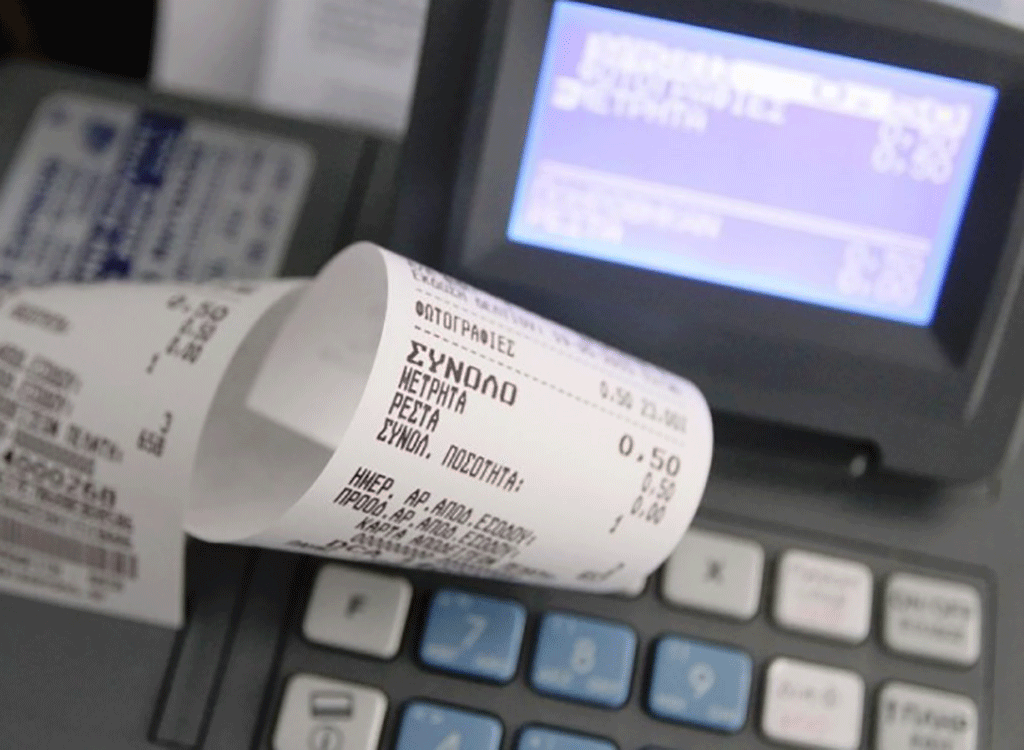
Εντείνονται εν όψει κορύφωσης της τουριστικής σεζόν οι έλεγχοι για την αντιμετώπιση της φοροδιαφυγής σε τουριστικές περιοχές. κατά τη διάρκεια του καλοκαιριού και έως το τέλος του 2021 θα πρέπει να έχουν διενεργηθεί 46.720 επιτόπιοι έλεγχοι από τους οποίους 30.000 από τις Δ.Ο.Υ, 10.000 σε στοχευμένες γεωγραφικές περιοχές ή κλάδους επιτηδευματιών ή σε στοχευμένους ΑΦΜ επιχειρήσεων ή επιτηδευματιών από τις Υ.Ε.Δ.Δ.Ε, 6.000 από τις Υ.Ε.Δ.Δ.Ε καθώς και 720 στοχευμένοι επιτόπιοι έλεγχοι σε τομείς επιχειρηματικής δραστηριότητας που παρουσιάζουν αυξημένους κινδύνους φοροδιαφυγής και κλοπής και απάτης.
Πέραν των 46.720 επιτόπιων φορολογικών ελέγχων, η ΑΑΔΕ έχει προγραμματίσει τη διενέργεια 23.000 πλήρων και μερικών φορολογικών ελέγχων από το Κ.Ε.ΦΟ.ΜΕ.Π., το Κ.Ε.ΜΕ.ΕΠ. και τις ΔΟΥ βάσει κριτηρίων ανάλυσης κινδύνων και με τη χρήση δεδομένων από εσωτερικές και εξωτερικές πηγές πληροφόρησης που είναι διαθέσιμες ηλεκτρονικά στην ΑΑΔΕ.
Ήδη στο κλείσιμο επτά επιχειρήσεων έχουν προχωρήσει στη Μύκονο οι ελεγκτές της Ανεξάρτητης Αρχής Δημοσίων Εσόδων, μέσα σε λίγα 24ώρα, διαπιστώνοντας περιπτώσεις φοροδιαφυγής.
Οι υποθέσεις αφορούν σε επιχειρηματίες που φέρεται να εισέπρατταν από τους καταναλωτές τον ΦΠΑ, ενώ δεν το απέδιδαν στο Δημόσιο.
Οι τεχνικές αυτές, όπως αναφέρουν στελέχη της ΑΑΔΕ, αφορούν, μεταξύ άλλων:
– Την έκδοση και παράδοση στους πελάτες των γνωστών Δελτίων Παραγγελίας, το απόκομμα των οποίων μοιάζει με απόδειξη, αλλά δεν είναι. Έτσι, εισπράττουν το ποσό του λογαριασμού, χωρίς να καταχωρείται αυτό στον φορολογικό μηχανισμό τους.
Κάποιοι πληρώνονται με κάρτα, δηλαδή η πληρωμή φαίνεται στον τραπεζικό λογαριασμό της επιχείρησής τους, αλλά δεν κόβουν στη συνέχεια απόδειξη.
– Την εγκατάσταση παράνομου λογισμικού στον φορολογικό μηχανισμό, μέσω του οποίου καταφέρνουν να εκδίδουν κανονικά απόδειξη, αλλά αυτό το ποσό να εξαφανίζεται από τα έσοδα της ημέρας και να μην φαίνεται στην εφορία.
Το τελευταίο 48ωρο «λουκέτο» μπήκε το βράδυ του Σαββάτου σε γνωστό εστιατόριο, στον Αϊ Γιάννη.
Την ίδια ημέρα έκλεισαν ακόμα δύο καταστήματα, ενώ είχαν προηγηθεί 48ώρα «λουκέτα» σε άλλα τέσσερα μαγαζιά.
Τα πρόστιμα
Υπενθυμίζεται ότι με απόφαση του διοικητή της ΑΑΔΕ Γιώργου Πιτσιλή καθορίζονται οι νέες ποινές για τη μη έκδοση ή την ανακριβής έκδοση παραστατικών πώλησης
Συγκεκριμένα επιβάλλεται αναστολή λειτουργίας της επαγγελματικής εγκατάστασης εφόσον διαπιστώνεται μη έκδοση ή η ανακριβής έκδοση παραστατικών πώλησης. Πιο συγκεκριμένα οι ποινές έχουν ως εξής:
α. Άμεσα μπαίνει «λουκέτο» για σαράντα οκτώ (48) ώρες, εφόσον διαπιστώνεται από τον ίδιο έλεγχο η μη έκδοση ή η ανακριβής έκδοση πλέον των δέκα (10) προβλεπόμενων παραστατικών πώλησης. Επίσης ανεξάρτητα από το πόσες αποδείξεις δεν έχουν κοπεί,εάν, η καθαρή αξία των αγαθών ή υπηρεσιών για τα οποία δεν εκδόθηκαν παραστατικά πώλησης ή η αποκρυβείσα αξία επ’ αυτών που εκδόθηκαν, αντίστοιχα, υπερβαίνει τα πεντακόσια (500) ευρώ, τότε και πάλι μπαίνει λουκέτο. Ακόμη δηλαδή εάν μια απόδειξη που δεν κόπηκε αντιστοιχούσε σε αξία 500 ευρώ
β. Επίσης μπαίνει «λουκέτο» αμελλητί για ενενήντα έξι (96) ώρες, εφόσον εντός του ίδιου ή του επόμενου φορολογικού έτους διαπιστώνεται εκ νέου στην ίδια ή σε άλλη επαγγελματική εγκατάσταση του υπόχρεου, από τον ίδιο έλεγχο, η μη έκδοση ή η ανακριβής έκδοση τουλάχιστον τριών (3) παραστατικών πώλησης, ανεξαρτήτως αξίας αυτών,
γ. Επίσης μπαίνει λουκέτο αμελλητί για δέκα (10) ημέρες, κάθε φορά που εντός δύο (2) φορολογικών ετών από τις διαπιστώσεις της ως άνω περίπτωσης β΄, διαπιστώνεται από τον ίδιο έλεγχο, η μη έκδοση ή η ανακριβής έκδοση τουλάχιστον τριών (3) παραστατικών πώλησης, σε οποιαδήποτε επαγγελματική εγκατάσταση του υπόχρεου, ανεξαρτήτως αξίας αυτών.
Πριν την αποχώρηση των ελεγκτών από την επαγγελματική εγκατάσταση πρέπει να κοινοποιείται σχετικό σημείωμα διαπιστώσεων με τα αποτελέσματα του φορολογικού ελέγχου.
Αναστολή λειτουργίας σε περίπτωση παρεμπόδισης
Σε περίπτωση που παρεμποδίζεται η διενέργεια κάθε είδους επιτόπιου φορολογικού ελέγχου, με χρησιμοποίηση βίας ή απειλής κατά των ελεγκτικών οργάνων της Α.Α.Δ.Ε., αναστέλλεται μέχρι έναν (1) μήνα η λειτουργία της επαγγελματικής εγκατάστασης, πλην μόνο αν πρόκειται για επιχείρηση που γλιτώνει το «λουκέτο» πληρώνοντας ένα βαρύ πρόστιμο (πχ φαρμακεία, νοσοκομεία, ιατρεία κλπ).
Η απόφαση για την αναστολή λειτουργίας της επαγγελματικής εγκατάστασης, κοινοποιείται με αποδεικτικό επίδοσης στον υπόχρεο και στην οικεία Αστυνομική αρχή από τον Προϊστάμενο της Δ.Ο.Υ. Με την ως άνω απόφαση επιδίδεται στον υπόχρεο και έγγραφη ειδοποίηση του Προϊσταμένου της ως άνω Δ.Ο.Υ. για τον ακριβή χρόνο εκτέλεσης της απόφασης. H αναστολή λειτουργίας δεν μπορεί να αρχίσει πριν από την πάροδο τουλάχιστον δύο (2) ημερολογιακών ημερών από την ημερομηνία επίδοσης της απόφασης και της σχετικής έγγραφης ειδοποίησης για το χρόνο εκτέλεσης αυτής.
Πρόστιμα και «λουκέτα» σε περίπτωση απειλής
Στις περιπτώσεις απειλής χρήσης βίας με όπλα ή άλλα αντικείμενα που δύνανται να προκαλέσουν σωματική βλάβη ή κίνδυνο ζωής υπαλλήλου της Α.Α.Δ.Ε. ή χρησιμοποίησης βίας που είχε ως αποτέλεσμα τη σωματική βλάβη ή τον κίνδυνο ζωής ή που θα μπορούσε να προκαλέσει σωματική βλάβη ή κίνδυνο ζωής υπαλλήλου της Α.Α.Δ.Ε., κατά τη διάρκεια και εξαιτίας εκτέλεσης της υπηρεσίας του ή για λόγους σχετικούς με την εκτέλεσή της, με απόφαση του Διοικητή της Α.Α.Δ.Ε. επιβάλλονται σωρευτικά:
i) ειδικό πρόστιμο από 10.000 έως 50.000 ευρώ στον υπαίτιο και
ii) αναστολή λειτουργίας από 2 έως 6 μήνες ή από 6 μήνες έως και 3 χρόνια σε περίπτωση υποτροπής.
«Λουκέτα» για «πειραγμένο» λογισμικό
Σε περίπτωση που διαπιστώνεται παραβίαση ή παραποίηση ή επέμβαση στη λειτουργία των φορολογικών ηλεκτρονικών μηχανισμών , πέραν από τα προβλεπόμενα πρόστιμα, επιβάλλεται αναστολή λειτουργίας:
Οι έγγραφες απόψεις του υπαίτιου υποβάλλονται στον Προϊστάμενο της υπηρεσίας οι υπάλληλοι της οποίας διενεργούν τον έλεγχο εντός χρονικού διαστήματος πέντε (5) ημερών από την επίδοση του σημειώματος διαπιστώσεων.
Η τυχόν αλλαγή στη νομική μορφή ή στο πρόσωπο του φορέα της επιχείρησης ή η διακοπή της επιχείρησης, από το χρόνο διαπίστωσης μέχρι το χρόνο της εκτέλεσης της απόφασης ή της πράξης αναστολής λειτουργίας, σύμφωνα με τα ανωτέρω, δεν κωλύει την επιβολή και την εκτέλεσή τους, εφόσον στον ίδιο χώρο δραστηριοποιείται επιχείρηση με ίδιο ή παραπλήσιο αντικείμενο εργασιών ή σε αυτήν συμμετέχουν άμεσα ή έμμεσα στη διοίκηση, στον έλεγχο ή στο κεφάλαιο ένα ή περισσότερα από τα αρχικά μέλη του φορέα ή συνδεόμενα με αυτούς πρόσωπα.
Ως συνδεόμενα πρόσωπα θεωρούνται οι σύζυγοι, οι γονείς, τα παιδιά και οι συνδεόμενοι υπάλληλοι με σχέση εξαρτημένης εργασίας με τον φορέα της επιχείρησης, για την οποία συντρέχουν λόγοι εφαρμογής των οριζομένων στις παρ. 1 και 3 του άρθρου 13Α του ν. 2523/1997.
Πρόστιμο αντί «λουκέτου»
Υπενθυμίζεται ότι με πρόσφατη απόφασηαντί της αναστολής λειτουργίας της επαγγελματικής εγκατάστασης, δύναται να επιβάλλεται σε ορισμένες κατηγορίες υπόχρεων, ειδική χρηματική κύρωση 1.000-5.000 ευρώ υπό όρους.
Αναλυτικά το πρόστιμο θα ξεκινάει από τα 1.000 έως 2.500 ευρώ εφόσον κατά τη διάρκεια επιτόπιων φορολογικών ελέγχων διαπιστώνεται ότι δεν έχουν εκδώσει ή έχουν εκδώσει ανακριβώς πάνω από 10 αποδείξεις λιανικών συναλλαγών ή άλλα παραστατικά πώλησης ή εφόσον η συνολική αξία συναλλαγών που απεκρύβη εξαιτίας της μη έκδοσης ή της ανακριβούς έκδοσης των παραστατικών υπερβαίνει τα 500 ευρώ.
Σύμφωνα με την απόφαση:
• Σε συγκεκριμένες κατηγορίες επιχειρήσεων και ελευθέρων επαγγελματιών εφόσον από τον ίδιο επιτόπιο φορολογικό έλεγχο διαπιστώνεται η μη έκδοση ή η ανακριβής έκδοση πλέον των 10 παραστατικών πώλησης, ή εφόσον η αξία των αγαθών ή των υπηρεσιών για τα οποία δεν εκδόθηκε παραστατικό πώλησης ή αυτό εκδόθηκε ανακριβώς υπερβαίνει τα 500 ευρώ, επιβάλλεται, αντί της αναστολής λειτουργίας του γραφείου ή της επαγγελματικής εγκατάστασης, ειδική χρηματική κύρωση από 1.000 έως 2.500 ευρώ.
• Εάν, εντός του ίδιου ή του επόμενου φορολογικού έτους από τη διαπίστωση των ως άνω παραβάσεων διαπιστωθεί εκ νέου η μη έκδοση ή η ανακριβής έκδοση τουλάχιστον τριών παραστατικών πώλησης, ανεξαρτήτως αξίας αυτών, στην ίδια ή σε άλλη επαγγελματική εγκατάσταση του υπόχρεου, επιβάλλεται ειδική χρηματική κύρωση από 2.501 έως 5.000 ευρώ.
• Σε κάθε επόμενη διαπίστωση εντός δύο ετών από τη διαπίστωσή τους σε οποιαδήποτε επαγγελματική εγκατάσταση του υπόχρεου, επιβάλλεται ειδική χρηματική κύρωση 5.000 ευρώ.
• Οι κατηγορίες των υπόχρεων για τους οποίους αντί της αναστολής λειτουργίας των επαγγελματικών εγκαταστάσεων θα επιβάλλονται πρόστιμα (ειδικές χρηματικές κυρώσεις) από 1.000 έως 5.000 ευρώ είναι οι εξής:
α. Ιατροί και οδοντίατροι όλων των ειδικοτήτων και εταιρείες που παρέχουν ιατρικές και οδοντιατρικές υπηρεσίες.
β. Φυσιοθεραπευτές και ασκούντες παραϊατρικά επαγγέλματα και εταιρείες που παρέχουν τέτοιες υπηρεσίες.
γ. Κλινικές ή θεραπευτήρια.
δ. Οίκοι ευγηρίας.
ε. Λοιπά καταλύματα για άτομα που χρήζουν νοσοκομειακής φροντίδας ή κοινωνικής μέριμνας.
στ. Εκπαιδευτήρια, σχολές, φροντιστήρια, εργαστήρια ελευθέρων σπουδών, παιδικοί βρεφονηπιακοί σταθμοί και κάθε άλλης φύσης δραστηριότητες με χαρακτήρα διδακτικό ή επαγγελματικής κατάρτισης.
ζ. Ξενοδοχεία, ξενώνες, επιπλωμένα δωμάτια διαμερίσματα κατοικίες.
η. Οργανωμένες τουριστικές κατασκηνώσεις (camping).
θ. Δικηγόροι και εταιρείες δικηγόρων.
ι. Λογιστές, φοροτεχνικοί και εταιρείες που παρέχουν τέτοιες υπηρεσίες.
ια. Επιχειρήσεις ενοικίασης αυτοκινήτων, μοτοσυκλετών, μοτοποδηλάτων, σκαφών και αεροσκαφών.
ιβ. Γραφεία τελετών.
ιγ. Επιχειρήσεις εκμετάλλευσης τουριστικών λεωφορείων.
ιδ. Άμισθοι υποθηκοφύλακες, συμβολαιογράφοι και συμβολαιογραφικές εταιρείες.
ιε. Φαρμακεία ανεξαρτήτως νομικής μορφής που εδρεύουν σε Δήμους ή σε κοινότητες Δήμων ή σε κοινότητες δημοτικών ενοτήτων Δήμων, με πληθυσμό μέχρι και 5.000 κατοίκους, σύμφωνα με τις οικείες Υπουργικές αποφάσεις περί ορισμού Πρωτοβάθμιων και Δευτεροβάθμιων Ο.Τ.Α. της χώρας.
Γιώργος Αλεξάκης
Πηγή: Reporter.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.