








Ταμειακές μηχανές – μαϊμού που εκδίδουν απλά χαρτάκια που μοιάζουν με αποδείξεις, παράνομα λογισμικά που «πειράζουν» τους φορολογικούς μηχανισμούς και σβήνουν συναλλαγές και ημερήσιους τζίρους, αλλά και έκδοση δελτίων παραγγελίας χωρίς να κόβονται στη συνέχεια οι νόμιμες αποδείξεις είναι τα πιο συνηθισμένα κόλπα που χρησιμοποιούν οι επιτήδειοι μέσω ταμειακών για να φοροδιαφεύγουν και να βάζουν στην τσέπη τον ΦΠΑ που εισπράττουν από τους πελάτες τους.
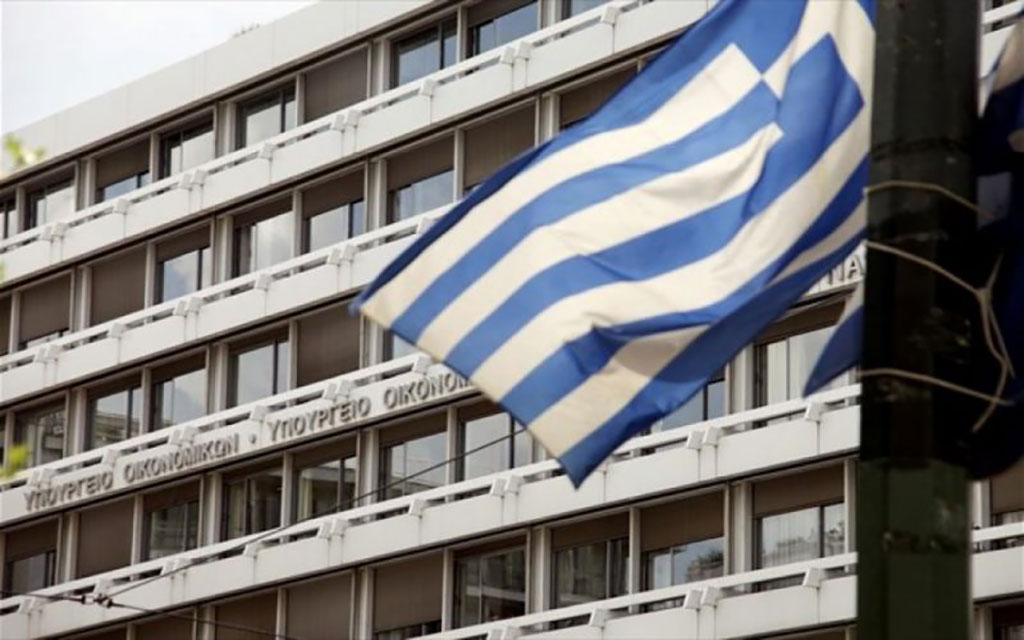
Το υπουργείο Οικονομικών επιχειρώντας να βάλει φρένο στη φοροδιαφυγή μέσω πειραγμένων ταμειακών μηχανών επιστρατεύει πρόστιμα – φωτιά και λουκέτα στις επιχειρήσεις που μπορούν να φθάσουν μέχρι και τους 20 μήνες, κλειδώνοντας παράλληλα τους ΑΦΜ των παραβατών.
Με τροπολογία που κατατέθηκε στη Βουλή στο φορολογικό νομοσχέδιο το ποινολόγιο της Εφορίας γίνεται αυστηρότερο για όσους πειράζουν στις ταμειακές αλλά και όσους δεν τηρούν ή δεν ενημερώνουν τα λογιστικά βιβλία.
Ειδικότερα οι νέες διατάξεις προβλέπουν τα εξής:
1. «Πειραγμένες» ταμειακές: Όταν διαπιστώνεται η παραβίαση ή παραποίηση ή επέμβαση κατά οποιονδήποτε τρόπο στη λειτουργία των φορολογικών ηλεκτρονικών μηχανισμών αναστέλλεται η λειτουργία των επαγγελματικών εγκαταστάσεων:
– Από 2 έως 12 μήνες όταν o υπαίτιος της παράβασης είναι ο κάτοχος-χρήστης του φορολογικού ηλεκτρονικού μηχανισμού, στην οποία αφορά ο έλεγχος.
– Από 3 έως 20 μήνες όταν o υπαίτιος της παράβασης είναι η επιχείρηση, που έχει λάβει έγκριση λογισμικού (software) και υλισμικού (hardware) από τα αρμόδια όργανα ή οποιοδήποτε πρόσωπο έχει μεταπωλήσει λογισμικό ή παρέχει τεχνική υποστήριξη για την παραβίαση ή παραποίηση ή επέμβαση με οποιονδήποτε τρόπο στη λειτουργία φορολογικών ηλεκτρονικών μηχανισμών. Αναστέλλεται η λειτουργία όλων των επαγγελματικών του εγκαταστάσεων και παράλληλα επιβάλλεται πρόστιμο 100.000 ευρώ.
2. “Κλειδώνει” ο ΑΦΜ. Αναστέλλεται η χρήση Αριθμού Φορολογικού Μητρώου ή απενεργοποιείται, εάν υφίστανται αντικειμενικά στοιχεία τα οποία υποδηλώνουν ότι ο φορολογούμενος έχει παύσει να ασκεί οικονομική δραστηριότητα ή ότι διαπράττει φοροδιαφυγή ή ότι παραβιάζει κατά οποιονδήποτε τρόπο τη λειτουργία των φορολογικών ηλεκτρονικών μηχανισμών ή ότι έχει δηλώσει ψευδή ή ανακριβή στοιχεία για την απόκτησή του ή έχει εγγραφεί στο φορολογικό μητρώο περισσότερες φορές.
3. Μη τήρηση λογιστικών βιβλίων: Για παραβάσεις μη τήρησης λογιστικών αρχείων και μη διαφύλαξης φορολογικών ηλεκτρονικών μηχανισμών (ΦΗΜ) και φορολογικών μνημών και αρχείων που δημιουργούν οι ταμειακές μηχανές:
– Επιβάλλεται πρόστιμο 15% επί των εσόδων από επιχειρηματική δραστηριότητα για κάθε ελεγχόμενο έτος όπως αυτά προκύπτουν από τον μέσο όρο των δηλωθέντων εσόδων με τις δηλώσεις φορολογίας εισοδήματος των 3 τελευταίων φορολογικών ετών.
– Το πρόστιμο δεν μπορεί να είναι μικρότερο των 10.000 ευρώ ανά ελεγχόμενο έτος για απλογραφικά βιβλία και 30.000 ευρώ ανά ελεγχόμενο έτος για διπλογραφικά βιβλία.
– Σε περίπτωση μη υποβολής έστω και μίας από τις δηλώσεις φορολογίας εισοδήματος των 3 τελευταίων φορολογικών ετών παρά την ύπαρξη σχετικής υποχρέωσης το πρόστιμο υπολογίζεται με βάση τον μέσο όρο των εσόδων των υποβληθεισών δηλώσεων και δεν μπορεί να είναι μικρότερο των 30.000 ευρώ ανά ελεγχόμενο έτος για απλογραφικά βιβλία και των 50.000 ευρώ για τους τηρούντες διπλογραφικά βιβλία ευρώ ανά ελεγχόμενο έτος.
5. Η μη επίδειξη βιβλίων εξισώνεται με μη τήρηση βιβλίων. Αυτό σημαίνει ότι επιβάλλεται πρόστιμο 2.500 ευρώ.
6. Ως μη τήρηση των λογιστικών αρχείων (βιβλίων) λογίζεται και η μη ενημέρωση των λογιστικών αρχείων (βιβλίων) μετά από το τέλος του χρόνου κατάρτισης των χρηματοοικονομικών καταστάσεων.
7. Δεν επιβάλλεται πρόστιμο εφόσον η μη τήρηση ή ενημέρωση δεν επηρεάζει τη συμμόρφωση με τις φορολογικές υποχρεώσεις και την υποβολή φορολογικών δηλώσεων.
Πηγή: euro2day.gr

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.