



















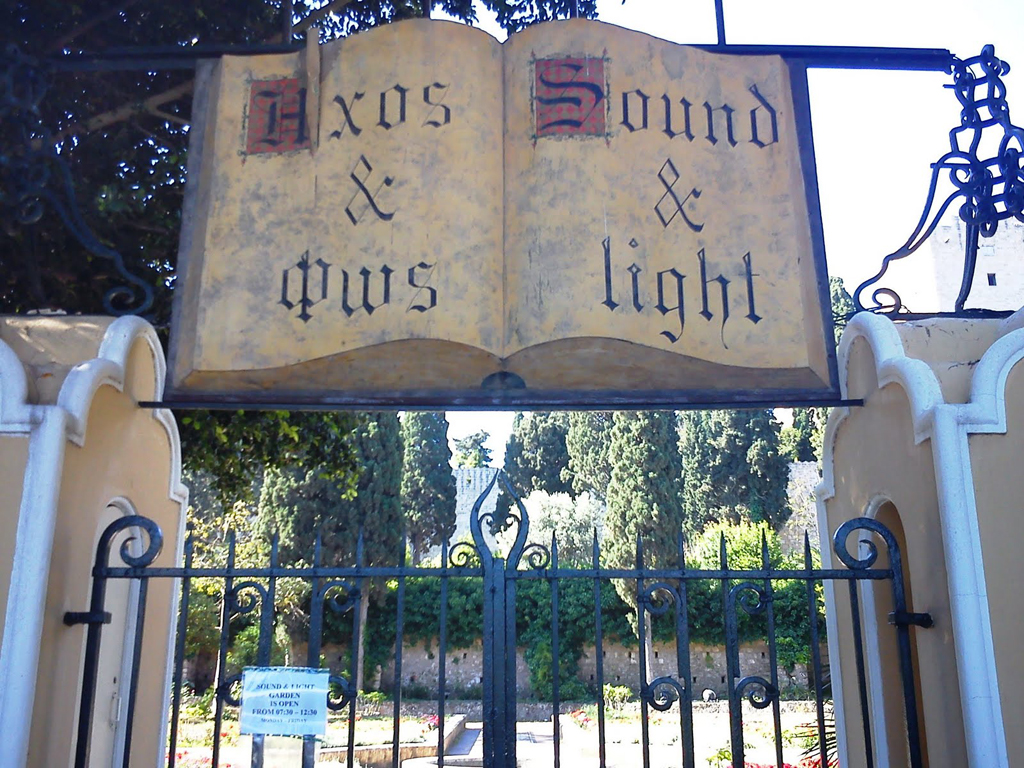
Με την υπ’ αρίθμ. Ν33/16.6.2020 απόφαση του Διοικητικού Πρωτοδικείου Ρόδου απορρίφθηκε το αίτημα αναστολής της ρητής απόρριψης του Δήμου Ρόδου, περί χορήγησης αποδεικτικού ενημερότητας, που υπέβαλε η εταιρεία ειδικού σκοπού «Ηχος και Φως ΑΕ».
Η εταιρεία ισχυρίστηκε ότι μη νομίμως αρνήθηκε ο Δήμος Ρόδου να προβεί σε άρση της επίμαχης δέσμευσης, αφού, κατά τον χρόνο υποβολής της αίτησής της, δεν εκκρεμούσαν βεβαιωμένες και ληξιπρόθεσμες οφειλές της προς αυτόν.
Ο Δήμος προέβαλε ότι η σχετική προσφυγή είναι αβάσιμη, μεταξύ άλλων, διότι ο προαναφερθείς διακανονισμός των οφειλών της είναι άκυρος και δεν παράγει αποτελέσματα, καθόσον έγινε με απόφαση αναρμόδιου οργάνου, ήτοι του δημοτικού ταμία, αντί της Οικονομικής Επιτροπής του Δήμου, καθώς και διότι πέραν των προαναφερθεισών οφειλών της, που υπήχθησαν σε ρύθμιση, υπήρχαν και άλλες ληξιπρόθεσμες, οφειλόμενες εκ της συμβάσεως παραχώρησης.
Προέβαλε εξάλλου ότι δεν υφίσταται ανεπανόρθωτη οικονομική βλάβη της αιτούσας, η οποία, κατά τους ισχυρισμούς του, αποκρύπτει ότι μέλη της είναι οι ανώνυμες εταιρείες ΣΤΗΡΙΞΙΣ ΤΕΧΝΙΚΗ ΑΕ και ΠΑΝΟΥ ΑΕΒΕ, οι οποίες συνέστησαν την αιτούσα λίγο πριν την υπογραφή της σύμβασης και συμμετείχαν από κοινού στον διαγωνισμό, δηλώνοντας και αποδεικνύοντας (με ισολογισμούς, αποτελέσματα χρήσης και εκκαθαριστικά σημειώματα φόρου εισοδήματος τελευταίας τριετίας) επί ποινή αποκλεισμού τους, ότι διαθέτουν χρηματοοικονομική διάρθρωση που θα επιτρέπει την ευχερή χρηματοδότηση του συνόλου της επένδυσης.
Το δικαστήριο έκρινε ότι η προσβαλλόμενη πράξη δεν είναι δεκτική αναστολής εκτέλεσης, δεδομένου ότι η χορήγηση αυτής θα ισοδυναμούσε με επιβολή από τo Δικαστήριο υποχρέωσης στον Δήμο Ρόδου προς έκδοση πράξης άρσης της επίμαχης δέσμευσης χορήγησης αποδεικτικού φορολογικής ενημερότητας, η οποία κατ’ ουσίαν περιλαμβάνει και αναγνώριση της συνδρομής των νόμιμων προϋποθέσεων για την άρση αυτή.
Τονίζεται ακόμη στην απόφαση ότι ανεξαρτήτως, των ανωτέρω, η αιτούσα εταιρία δεν αποδεικνύει ανεπανόρθωτη βλάβη από την εκτέλεση της προσβαλλόμενης πράξης, διότι από τα έγγραφα που προσκομίζει σχετικά προκύπτουν μεν σημαντικές οφειλές της προς τρίτους, όχι όμως και η εν γένει οικονομική και περιουσιακή της κατάσταση (αποτελέσματα προηγούμενων χρήσεων, εισοδήματα, στοιχεία του ενεργητικού της κ.λπ), ώστε να εξαχθεί ασφαλές συμπέρασμα σχετικά με τον προβαλλόμενο ισχυρισμό της ότι, χωρίς την άμεση είσπραξη του ανωτέρω ποσού επιστροφής ΦΠΑ, κινδυνεύει η βιωσιμότητά της.
Έτι περαιτέρω, κρίθηκε ότι οι προβαλλόμενοι με την ανωτέρω προσφυγή λόγοι ακύρωσης της προσβαλλόμενης πράξης, που ανάγονται στην ερμηνεία και εφαρμογή νομοθετικών διατάξεων και στην εκτίμηση των πραγματικών δεδομένων της επίδικης υπόθεσης, δεν μπορούν να θεωρηθούν ως προδήλως βάσιμοι και, συνεπώς, δεν συντρέχει, εξ αυτού του λόγου, περίπτωση αποδοχής της υπό κρίση αίτησης.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.