
























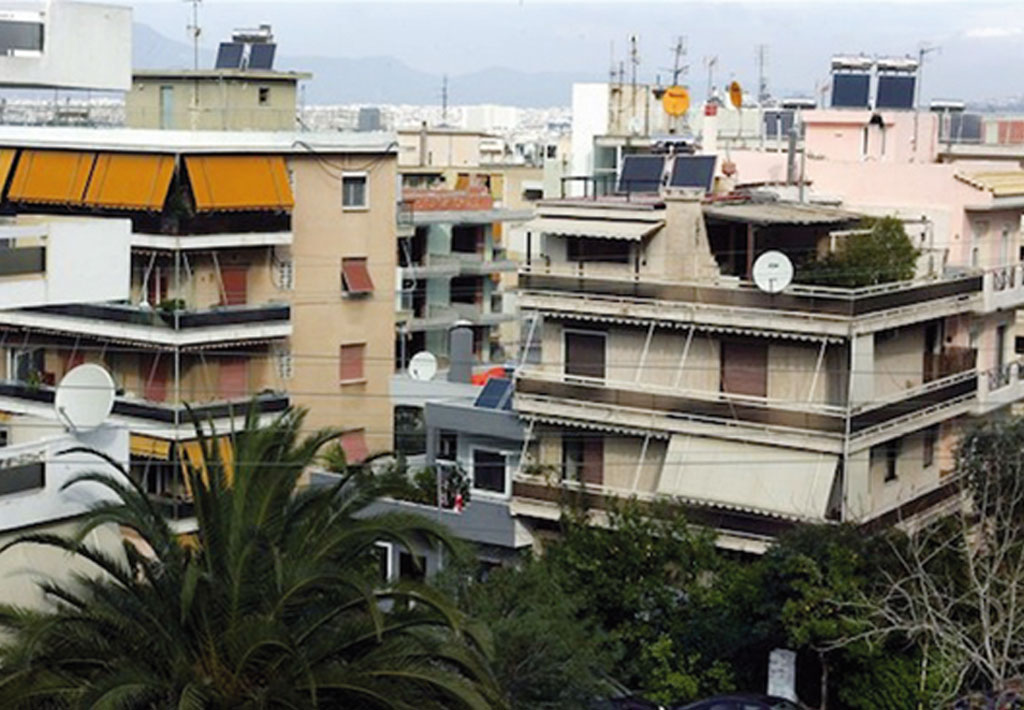
Η διαδικασία αναπροσαρμογής των αντικειμενικών αξιών, ώστε να προσεγγίσουν τις εμπορικές, υποχρεώνει την κυβέρνηση να βρει δημοσιονομικό χώρο για μια νέα μείωση του ΕΝΦΙΑ το 2020, προκειμένου να αμβλύνει τις επιπτώσεις στους φορολογουμένους.
Τα αυξημένα έσοδα, ύψους 400-500 εκατ. ευρώ, από την ένταξη 7.000 περιοχών στο σύστημα αντικειμενικού προσδιορισμού της αξίας των ακινήτων το 2020 επιτρέπουν στο οικονομικό επιτελείο να αρχίσει να επεξεργάζεται σενάρια για μια μείωση της τάξης του 10% μεσοσταθμικά. Οπως εξηγεί ανώτατος παράγοντας του υπουργείου Οικονομικών, η εξίσωση των αντικειμενικών αξιών με τις εμπορικές οδηγεί αναγκαστικά σε άλλες λύσεις και όχι στην οριζόντια μείωση του ΕΝΦΙΑ. Δηλαδή, θα προσμετρηθεί το πόσο θα αυξηθεί η αξία των ακινήτων σε ορισμένες περιοχές, αλλά και πόσο θα μειωθεί σε κάποιες άλλες.
Για παράδειγμα, ήδη στο κέντρο της Αθήνας οι πραγματικές τιμές έχουν σημειώσει μεγάλη άνοδο και θα συμπαρασύρουν και τις αντικειμενικές. Αποκλίσεις υπάρχουν ακόμα και σε πολύ φθηνές περιοχές, όπως για παράδειγμα η Δραπετσώνα, όπου, παρά την αύξηση της τιμής ζώνης, τα πωλούμενα ακίνητα ηλικίας άνω της δεκαετίας υπολείπονται σε αξία κατά 17%. Εκεί, η εξίσωση θα έχει ως αποτέλεσμα οι φορολογούμενοι να χάσουν ουσιαστικά τη φετινή μείωση του ΕΝΦΙΑ. Σε άλλες περιοχές, όπως τα ακριβότερα προάστια της Αττικής, οι αντικειμενικές αξίες παραμένουν υψηλότερες από τις εμπορικές.
Η ίδια πηγή του υπουργείου Οικονομικών τονίζει ότι στόχος είναι να αλλάξει πλήρως ο τρόπος υπολογισμού των αξιών και να αρθούν στρεβλώσεις που έχουν παγιωθεί στο θεσμικό πλαίσιο φορολόγησης της ακίνητης περιουσίας. Χαρακτηριστικότερο παράδειγμα είναι πως για το ίδιο ακίνητο υπάρχει άλλη αξία επί της οποίας εφαρμόζεται ο ΕΝΦΙΑ και άλλη για τον υπολογισμό του φόρου μεταβίβασης.
Επίσης, άλλοι συντελεστές παλαιότητας ισχύουν για τον ΕΝΦΙΑ και άλλες για τον προσδιορισμό της αντικειμενικής αξίας. Στον ΕΝΦΙΑ εφαρμόζεται ουσιαστικά συντελεστής «νεότητας», καθώς στα νεόδμητα ακίνητα υπάρχει προσαύξηση του φόρου μέχρι και 25%. Και αυτό παρά το γεγονός ότι η τιμή ζώνης που λαμβάνεται υπόψη αφορά ήδη νεόδμητο κτίσμα.
Ετσι, π.χ., ένα νεόδμητο διαμέρισμα ηλικίας τριών ετών και τιμής ζώνης 250.000 ευρώ θα φορολογηθεί με ΕΝΦΙΑ υπολογισμένο για 312.500 ευρώ (με συντελεστή «νεότητας» 1,25 που επιβάλλεται σε ακίνητα ηλικίας από 0-4 έτη). Στον αντίποδα, εάν πρόκειται να μεταβιβαστεί ακριβώς το ίδιο σπίτι, η αντικειμενική του αξία, επί της οποίας θα υπολογιστεί ο φόρος μεταβίβασης, θα είναι 225.000 ευρώ, καθώς εφαρμόζεται συντελεστής παλαιότητας 0,90!





Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.