


























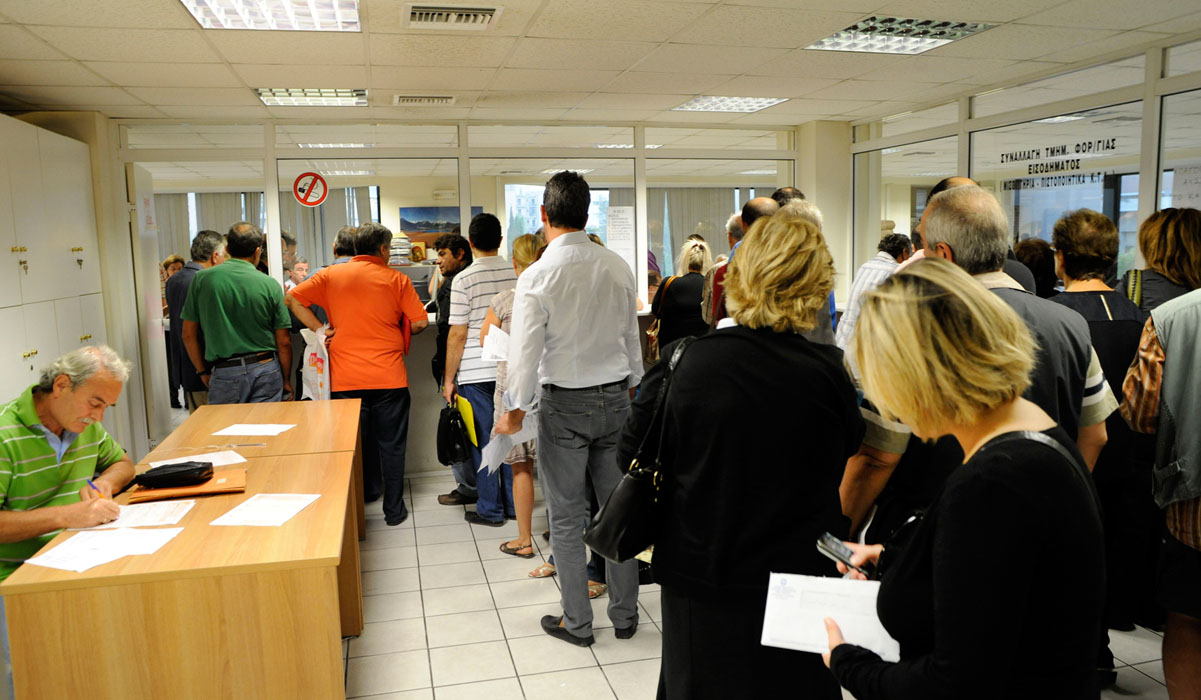
Όπως είναι ήδη γνωστό, εδώ και μερικές ώρες ολοκληρώθηκε η διαδικασία ανάρτησης των εκκαθαριστικών σημειωμάτων του ΕΝ.Φ.Ι.Α στους ατομικούς λογαριασμούς όλων των φορολογουμένων στο taxis και ταυτόχρονα βεβαιώθηκαν τα σχετικά ποσό του εν λόγω φόρου.
Να σημειώσουμε ότι από σήμερα, όσοι φορολογούμενοι δικαιούνται επιστροφής φόρου εισοδήματος —η οποία δεν έχει ακόμα πιστωθεί στους τραπεζικούς λογαριασμούς τους— δεν θα τη λάβουν στην επόμενη προγραμματισμένη διαδικασία επιστροφών από την φορολογική διοίκηση, εάν πρώτα δεν εξοφλήσουν το οφειλόμενο ποσό ΕΝ.Φ.Ι.Α.
Οι δικαιούχοι επιστροφής φόρου μπορούν φυσικά, σύμφωνα με το Taxheaven.gr, να προβούν σε συμψηφισμό της οφειλής ΕΝ.Φ.Ι.Α. εφόσον προσέλθουν στην αρμόδια Δ.Ο.Υ. Σε κάθε περίπτωση ο συμψηφισμός μπορεί να πραγματοποιηθεί και αυτεπαγγέλτως σύμφωνα με τις διατάξεις του άρθρου 83 του Κ.Ε.Δ.Ε. και τις οδηγίες που έχουν δοθεί με την ΠΟΛ.1022/24.1.2012 (σ.σ. μέχρι στιγμής δεν είναι εφικτή από τεχνικής απόψεως η εν λόγω διαδικασία):
Αυτεπάγγελτος συμψηφισμός επί βεβαιωμένων οφειλών στο Δημόσιο.
Σε περίπτωση που υφίστανται βεβαιωμένα χρέη στο Δημόσιο (Δ.Ο.Υ. ή Τελωνείο), ληξιπρόθεσμα ή μη, ανεξαρτήτως εάν έχουν υπαχθεί σε νομοθετική ρύθμιση ή σε διευκόλυνση τμηματικής καταβολής ή τελούν σε αναστολή και από τα στοιχεία που υπάρχουν αποδεικνύεται η απαίτηση του οφειλέτη κατά του Δημοσίου (π.χ. αν υφίσταται τίτλος επιστροφής, αν ο οφειλέτης αιτείται χορήγηση αποδεικτικού ενημερότητας από το Δημόσιο ή γνωστοποιεί την απαίτησή του κατά του Δημοσίου ο ίδιος ή η εκκαθαρίζουσα αρχή) ο συμψηφισμός ενεργείται αυτεπάγγελτα από τον προϊστάμενο της υπηρεσίας.
Όταν η απαίτηση (εκτός των τίτλων πληρωμής, που υφίστανται στις Δ.Ο.Υ.) εκκαθαρίζεται ή πρόκειται να πληρωθεί από άλλη υπηρεσία του Δημοσίου (Δημόσιο με τη στενή του όρου έννοια), ο συμψηφισμός ζητείται με έγγραφο του Προϊσταμένου της Δ.Ο.Υ. στην οποία είναι βεβαιωμένη η οφειλή.
Επισημάνσεις: α) Στην περίπτωση πληρωμής ποσών από το Δημόσιο δεν εκδίδεται αποδεικτικό ενημερότητας όταν υφίστανται οφειλές σε αυτό αλλά υποχρεωτικά διενεργείται αυτεπάγγελτος συμψηφισμός, κατά τα ανωτέρω. Για το συμψηφιστέο ποσό επί διενέργειας συμψηφισμού δεν απαιτούνται έγκριση επιστροφής κατά τις διατάξεις του άρθρου 32 του ν.3220/2004 (ΦΕΚ 15Α΄) και δικαιολογητικά πληρωμής.
β) Ο συμψηφισμός, εφόσον πληρούνται οι προϋποθέσεις διενεργείται και για τις περιπτώσεις που ο δικαιούχος απαλλάσσεται από την προσκόμιση αποδεικτικού ενημερότητας ή ο τίτλος επιστροφής του έχει ποσό μικρότερο των 1.500 ευρώ για την είσπραξη του οποίου δεν απαιτείται αποδεικτικό ενημερότητας.
γ) Όταν υφίστανται οφειλές και δεν συντρέχουν οι προϋποθέσεις διενέργειας συμψηφισμού αυτών με απαίτηση του οφειλέτη (π.χ. από Δήμο) τότε χορηγείται κατά περίπτωση είτε αποδεικτικό ενημερότητας είτε βεβαίωση οφειλής, κατά τις διατάξεις του άρθρου 28 ν.3943/2011 (ΦΕΚ 66Α΄).
Υπενθυμίζουμε ότι ο συμψηφισμός με μη ληξιπρόθεσμες οφειλές (όπως είναι ο σήμερα ο ΕΝ.Φ.Ι.Α.) έχει κριθεί νόμιμος σύμφωνα με την απόφαση του ΣτΕ 2164/2012 και τη γνωμοδότηση ΝΣΚ 142/2013.
Το δικαίωμα του Δημοσίου να αποφασίζει αυτεπαγγέλτως το συμψηφισμό βεβαιωμένων και εκκαθαρισμένων χρηματικών απαιτήσεων οφειλετών του με βεβαιωμένες από το ίδιο απαιτήσεις του κατ’ αυτών, μέχρι το ύψος που αυτές καλύπτονται, καθιερώθηκε ήδη από το έτος 1974 με το άρθρο 83 του ΚΕΔΕ, για λόγους έγκαιρης είσπραξης των δημόσιων εσόδων, οικονομίας χρόνου και δαπάνης, καθώς και αποφυγής των δυσμενών συνεπειών της αφερεγγυότητας των οφειλετών του Δημοσίου. Έκτοτε, και πριν, δηλαδή, αυτό προβλεφθεί ρητά με την επ’ ολίγον ισχύσασα διάταξη του τελευταίου εδαφίου της παρ. 3 του άρθρου 83 του ΚΕΔΕ (άρ. 15 παρ. 2 του ν. 3888/2010), αναγνωρίζεται η δυνατότητα αυτεπάγγελτου συμψηφισμού εκ μέρους του Δημοσίου και χρεών οφειλετών του που δεν έχουν καταστεί ληξιπρόθεσμα κατά την έννοια του ΚΕΔΕ, δηλαδή, χρεών που δεν έχουν βεβαιωθεί ταμειακώς, οπότε και καθίστανται αυτά εισπρακτέα με τη διαδικασία της αναγκαστικής εκτέλεσης. Τούτο διότι με το συμψηφισμό δεν διενεργείται αναγκαστική εκτέλεση προς είσπραξη των απαιτήσεων που απορρέουν από τους οικείους νόμιμους τίτλους αλλά αποσβένονται οι εκατέρωθεν απαιτήσεις με συνυπολογισμό που υποκαθιστά την καταβολή των οφειλών (βλ. ΣτΕ 2164/2012 Γεωργιάδης- Σταθόπουλος Αστικός Κώδιξ, αρθρ. 440 5-7 α, Βαθρακοκοϊλης αρθρ. 440 σελ. 610, Α. Τούσης Ενοχ. Δικ. 1974 Α’ Μέρος παρ. 127 σελ. 473 επ.). Για το συμψηφισμό αρκεί οι εκατέρωθεν απαιτήσεις να είναι βέβαιες και εκκαθαρισμένες, δηλαδή να μην υπόκεινται σε αμφισβήτηση, και να είναι προσδιορισμένες κατά το ποσό και την αιτία τους, να αποδεικνύονται δε με τελεσίδικες δικαστικές αποφάσεις ή δημόσια έγγραφα.
enikonomia.gr







Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.