

























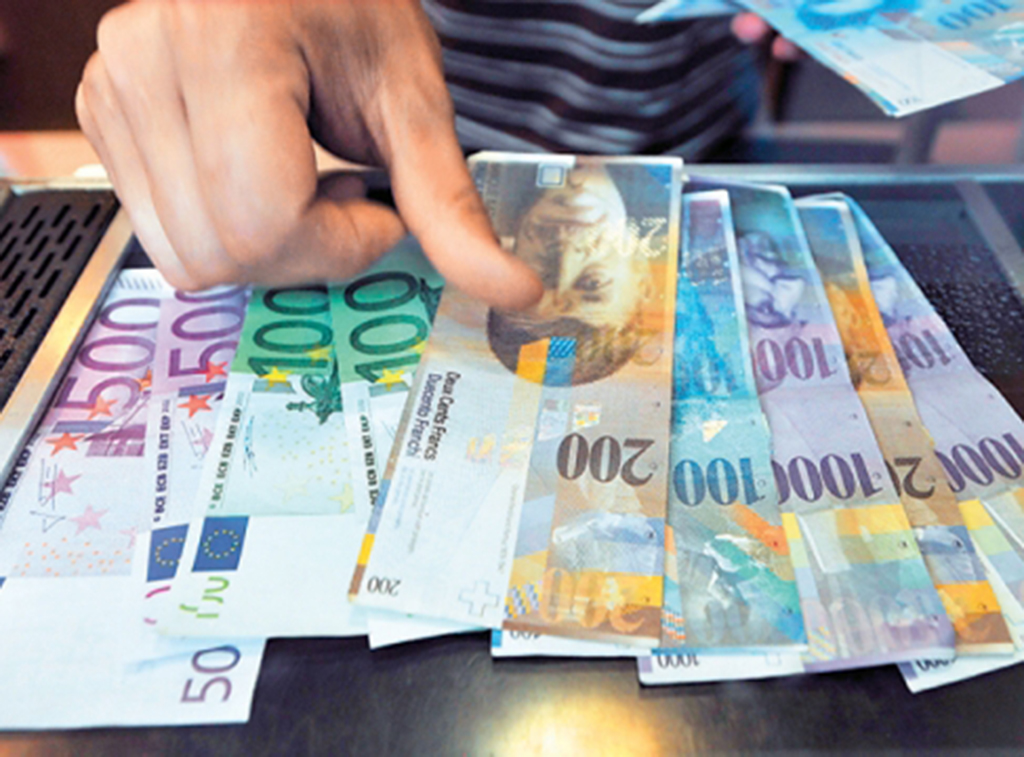
Νέες προοπτικές και ασφαλή νομικά εφόδια δίνει η Δικαιοσύνη στους δανειολήπτες που έχουν επιβαρυνθεί, ιδιαίτερα τα τελευταία χρόνια, εγκλωβισμένοι σε ρήτρες με επιτόκιο σε ελβετικό φράγκο, καθώς έχουν εκτιναχθεί στα ύψη οι τραπεζικές οφειλές τους.
Με νέα απόφαση-ασπίδα για χιλιάδες δανειολήπτες, η Δικαιοσύνη αναλαμβάνει με ακόμα πιο τολμηρά νομολογιακά βήματα να προστατεύσει αποτελεσματικά τους απελπισμένους δανειολήπτες «απενεργοποιώντας» στην πράξη ως καταχρηστικό και άκυρο τον ΓΟΣ (Γενικό Ορο Συναλλαγών) που πρόβλεψε ότι κάθε εξοφλητική δόση θα παρακολουθεί την ισοτιμία ελβετικού φράγκου – ευρώ.
Μετά τις πρώτες αποφάσεις ειρηνοδικείων (που αποκαλύψαμε πριν από 1 χρόνο) που προστάτευαν υπερχρεωμένα νοικοκυριά (με «πάγωμα» προσωρινό, με περισσότερες δόσεις κ.λπ.), έρχεται τώρα απόφαση Πρωτοδικείου να αλλάξει τα δεδομένα της δανειακής σύμβασης, υποχρεώνοντας την τράπεζα να δέχεται δόσεις με «κλειδωμένη» την ισοτιμία ευρώ – ελβετικού φράγκου στην ευνοϊκή για τον καταναλωτή περίοδο, και συγκεκριμένα με την ισοτιμία που ίσχυε την ημέρα εκταμίευσης του δανείου (και όχι με την ισοτιμία που ισχύει την ημερομηνία αποπληρωμής της κάθε δόσης).
Ανατροπή ισοτιμίας
Ετσι επιτυγχάνεται γενναίο «ψαλίδισμα» των δόσεων που οφείλει ο δανειολήπτης, καθώς από το «φουσκωμένο» ποσό (λόγω της ραγδαίας ανατροπής της ισοτιμίας σε βάρος του ευρώ) επανέρχεται στη λογική ροή των πληρωμών, όπως ακριβώς ίσχυε την πρώτη ημέρα λήψης του δανείου. Το σημαντικό αυτό «κούρεμα» γίνεται μάλιστα δεκτό από το δικαστήριο ακόμα και για λογιστές, δηλαδή άτομα με επαγγελματικές οικονομικές γνώσεις, καθώς δεν σημαίνει ότι μπορεί να γνωρίζουν και τα επενδυτικά μυστικά των χρηματοοικονομικών συναλλαγών (αφού δεν έχουν και περιουσία ή εισοδήματα σε ελβετικά φράγκα) αν δεν τους προσφερθεί από την τράπεζα εξειδικευμένη και σαφής πληροφόρηση για τους κινδύνους που διατρέχει η περιουσία τους σε περίπτωση αρνητικής μεταβολής της ισοτιμίας.
Υψώνοντας ασπίδα προστασίας για τους δανειολήπτες, το δικαστήριο δέχεται ότι ιδίως σε τέτοιες περιπτώσεις δανεισμού σε ξένο νόμισμα πρέπει να εξασφαλίζεται ακόμα μεγαλύτερη προστασία των δανειοληπτών γιατί βρίσκονται σε οικονομικά ασθενέστερη θέση και πρέπει να αντιλαμβάνονται πλήρως το υψηλό ρίσκο της επιλογής τους. Κι αυτό γιατί «είναι πιθανότερο να παρασυρθούν ευκολότερα σε επιλογές χωρίς προηγουμένως να έχουν αντιληφθεί, ή έστω εκτιμήσει, τις οικονομικές συνέπειες που μπορεί να αντιμετωπίσουν». Ετσι, κατά το δικαστήριο, δεν αρκεί το γεγονός ότι ο καταναλωτής υπέγραψε μια σύμβαση δανείου σε ρήτρα συναλλάγματος και παρέλαβε προδιατυπωμένους όρους και τις σχετικές επιστολές που αναφέρουν γενικά τους συναλλαγματικούς κινδύνους.
Με τον προδιατυπωμένο ΓΟΣ, που είναι συνήθως γενικός και αόριστος (όπως και οι σχετικές επιστολές) δεν υπάρχει ορθή εκτέλεση των προσυμβατικών υποχρεώσεων που έχει η τράπεζα για επαρκή πληροφόρηση του δανειολήπτη, αλλά παραβίαση της υποχρέωσης σαφήνειας και διαφάνειας των ΓΟΣ. Μάλιστα, στη δικαστική απόφαση επισημαίνεται το γεγονός ότι εκείνη την περίοδο (2006-2007) πολλοί δανειολήπτες προτιμούσαν τη συγκεκριμένη ρήτρα δανεισμού λόγω του επιτοκιακού όφελους, αφού προωθούνταν μαζικά τα δάνεια σε ελβετικό φράγκο με καμπάνιες που τόνιζαν το πλεονέκτημα.
Στη συγκεκριμένη υπόθεση ζευγάρι λογιστών κατέφυγαν στα τέλη του 2006-αρχές 2007 στη σύναψη 3 στεγαστικών δανείων αναζητώντας τους ευνοϊκότερους όρους προκειμένου να εξοφλήσουν παλαιότερο δάνειο αγοράς οικοπέδου και να βελτιώσουν και αποπερατώσουν την ισόγεια προκατασκευασμένη εξοχική κατοικία τους εμβαδού 95 τ.μ. Το συνολικό δάνειο που συμφώνησαν σε 3 συμβάσεις (αποπληρωμής σε 10, 15 και 30 χρόνια) ανήλθε σε 291.255 ελβετικά φράγκα που αντιστοιχούσε εκείνη την περίοδο σε 180.288 ευρώ. Στα σχετικά ενημερωτικά φυλλάδια υπερτονίζονταν τα πλεονεκτήματα λόγω του προφανούς επιτοκιακού οφέλους με βάση την τότε ισοτιμία, ενώ υπήρχε απλή καταγραφή του συναλλαγματικού κινδύνου.
Οι τραπεζικοί… καθησύχαζαν
Από το 2008 η ισοτιμία άρχισε να καταγράφει μεγάλη μείωση σε βάρος του ευρώ, με συνέπεια να αυξάνονται οι μηνιαίες δόσεις (από 1.050 € πήγαν 1.223 €) με συνεχή ανοδική πορεία. Οι αρμόδιοι τραπεζικοί υπάλληλοι, στους οποίους απευθύνθηκαν ανήσυχοι, τους καθησύχαζαν ότι πρόκειται για μια παροδική αλλαγή της ισοτιμίας που θα διορθωθεί. Οι λογιστές παρέμειναν συνεπείς στις υποχρεώσεις σχεδόν για 8 χρόνια, αλλά το 2014 αντέδρασαν με εξώδικο αρχικά και στη συνέχεια με αγωγή στο Πρωτοδικείο Πειραιά, αφού η οφειλή τους είχε εκτιναχθεί, φθάνοντας πλέον τα 185.725 €, δηλαδή σχεδόν 5.500 € περισσότερα από το αρχικό δάνειο (!) μολονότι το ξεπλήρωναν εμπρόθεσμα τόσα χρόνια. Το Πρωτοδικείο απέκρουσε τους τραπεζικούς ισχυρισμούς να μην αλλάξει τίποτα, αφού σε βάθος 30ετίας μπορεί να αποκατασταθεί στο μέλλον η ζημιά τους. Δέχθηκε επίσης ότι ο προδιατυπωμένος ΓΟΣ είναι ασαφής και αόριστος ως προς τους πραγματικούς κινδύνους μιας αρνητικής για τους δανειολήπτες αλλαγής της ισοτιμίας και τον έκρινε άκυρο ως καταχρηστικό.
Δέχθηκε ακόμα ότι αρκούσε η πληροφόρηση μέσω επιστολής που ουσιαστικά αντέστρεφε το βάρος της απόδειξης για τη σωστή ενημέρωση των δανειοληπτών! Εκρινε ότι η τράπεζα δεν απέδειξε ότι κατανόησαν τους κινδύνους που διέτρεχαν, καθώς δεν τους πληροφόρησε με εξειδικευμένο τρόπο ότι μια δυσμενής εξέλιξη στην ισοτιμία θα εξανεμίσει τα οφέλη του χαμηλού επιτοκίου και θα έχει ιδιαίτερα επαχθείς συνέπειες γι’ αυτούς.
ΓΕΝΝΑΙΟ ‘ΚΟΥΡΕΜΑ’
Το δικαστήριο κατέληξε ότι οι ενάγοντες θα πρέπει να συνεχίσουν την πληρωμή των δόσεων όχι με ισοτιμία 1,017 (δηλαδή 1 ευρώ ισούται με 1,017 ελβ. φράγκα, που είχε φθάσει κατά την υποβολή της αγωγής πριν από 1 χρόνο) αλλά με ισοτιμία 1,613 του 2007 (1 ευρώ ισούται με 1,063 ελβ. φράγκα), «κουρεύοντας» σημαντικά τα χρέη τους.
ΕΘΝΟΣ




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.