


























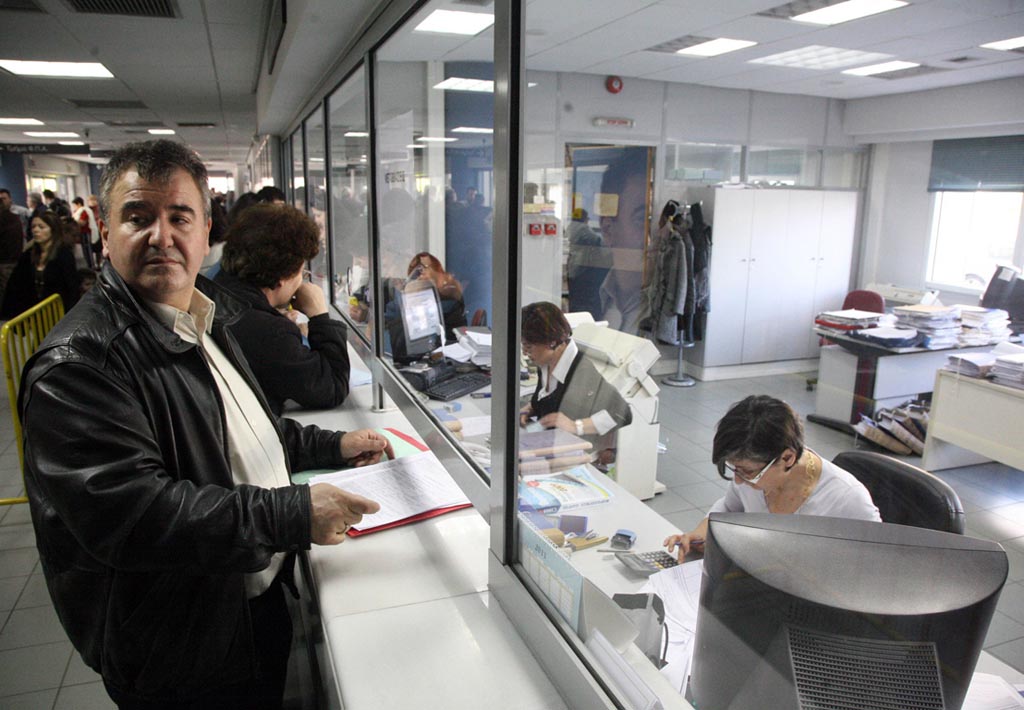
Περισσότεροι από ένα εκατομμύριο επιχειρηματίες, ελεύθεροι επαγγελματίες και αγρότες θα πρέπει κάθε μήνα να υποβάλουν ηλεκτρονικά τα στοιχεία για όλες τις συναλλαγές τους. Σύμφωνα με τη νέα φορολογική νομοθεσία, για τις συναλλαγές που πραγματοποιούνται από 1ης Ιανουαρίου 2014 υπάρχει η υποχρέωση για όλες τις επιχειρήσεις και τους ελεύθερους επαγγελματίες να υποβάλουν κάθε μήνα καταστάσεις φορολογικών στοιχείων για διασταύρωση πληροφοριών.
Ειδικότερα, όσοι επιχειρηματίες τηρούν διπλογραφικά βιβλία (πρώην Γ΄ κατηγορίας) θα πρέπει να υποβάλουν κάθε μήνα τις συγκεντρωτικές καταστάσεις πελατών- προμηθευτών, ενώ όσοι τηρούν απλογραφικά βιβλία (εσόδων- εξόδων ή πρώην Β΄ κατηγορίας) θα υποχρεούνται να υποβάλουν τις καταστάσεις προμηθευτών ανά τρίμηνο. Σύμφωνα με πληροφορίες, θα προβλέπεται μια μεταβατική περίοδος προσαρμογής τριών μηνών.
Η εφαρμογή για την ηλεκτρονική υποβολή των μηνιαίων καταστάσεων πελατών-προμηθευτών και συναλλαγών λειτουργεί αυτή τη στιγμή πολιτικά, ενώ η ΓΓΠΣ δίνει απαντήσεις σε συχνές ερωτήσεις για το νέο σύστημα υποβολής των συγκεντρωτικών καταστάσεων πελατών-προμηθευτών.
1. Ποιο είναι το περιεχόμενο αυτών των καταστάσεων;
Η κατάσταση περιέχει συγκεντρωτικά στοιχεία εκδοθέντων και ληφθέντων τιμολογίων και συγκεντρωτικά στοιχεία λιανικών πωλήσεων και δαπανών. Πιο συγκεκριμένα, κάθε εγγραφή με τιμολόγια περιέχει: ΑΦΜ αντισυμβαλλόμενου, Περίοδο που αφορά, Πλήθος Τιμολογίων, Καθαρή Αξία, ΦΠΑ, ενώ οι εγγραφές λιανικών συναλλαγών και δαπανών είναι παρόμοιες, χωρίς ΑΦΜ αντισυμβαλλόμενου.
2. Ποια είναι η καταληκτική ημερομηνία στην οποία θα υποβάλλονται οι καταστάσεις αυτές;
Η υποχρέωση υποβολής για τα έσοδα είναι μέχρι την 15η του επόμενου μηνός. Για τα έξοδα δεν υπάρχει προθεσμία, αλλά πρέπει να υποβληθούν προ της περιοδικής δήλωσης ΦΠΑ στην οποία θα δηλωθούν.
3. Οι χονδρικές συναλλαγές θα καταχωρίζονται αναλυτικά ανά ΑΦΜ, δηλαδή κάθε παραστατικό ξεχωριστά ή συγκεντρωτικά;
Η υποχρέωση για τις χονδρικές συναλλαγές είναι συγκεντρωτικές εγγραφές ανά ΑΦΜ, αλλά αθροίζονται ξεχωριστά οι συναλλαγές αντίστροφης ροής αξίας (π.χ. πιστωτικά τιμολόγια) σε διακριτή εγγραφή ανά ΑΦΜ.
Στα έσοδα είναι πάντα ανά ΑΦΜ και ανά μήνα, αλλά στα έξοδα, και μόνο για όσους έχουν απλογραφικά, είναι δυνατόν να υποβληθεί μια εγγραφή ανά ΑΦΜ και ανά τρίμηνο.
Το σύστημα υποδέχεται και αναλυτικά στοιχεία ανά παραστατικό ή και ανάμεικτα αναλυτικά και συγκεντρωτικά και μπορεί να δημιουργεί τα συγκεντρωτικά.
4. Ποιοι είναι οι τρόποι υποβολής; Μπορεί να γίνει αυτόματα;
Δίνονται πολλαπλές δυνατότητες (xml upload, web service, σύνδεση με ΕΑΦΔΣΣ, φόρμα για χειροκίνητη υποβολή) ώστε να διευκολυνθούν οι επιχειρήσεις. Όποιον τρόπο και να επιλέξει για τη διαβίβαση των συναλλαγών, θα πρέπει τουλάχιστον μία φορά το μήνα να μπαίνει ο διαχειριστής ή ο εξουσιοδοτημένος λογιστής στο σύστημα, να ελέγχει και να τροποποιεί την κατάστασή της, και να την υποβάλλει.
5. Με ποιον τρόπο θα υποβάλλονται οι εκπρόθεσμες ή διορθωτικές καταστάσεις;
Το σύστημα επιτρέπει την προσθήκη και τροποποίηση οποιασδήποτε εγγραφής μέχρι τη λήξη του τρέχοντος οικονομικού έτους και πριν την υποβολή της εκκαθαριστικής δήλωσης ΦΠΑ. Κυρώσεις επιβάλλονται για εκπρόθεσμες (πέραν τις 15 του επόμενου μηνός) προσθήκες ή τροποποιήσεις στις εγγραφές εσόδων.
Σε κάθε περίπτωση, τα στοιχεία που υποβάλλονται θα πρέπει να συμβαδίζουν με τις περιοδικές δηλώσεις ΦΠΑ, άρα αν υποβάλλεται τροποποιητική δήλωση ΦΠΑ, θα πρέπει πρώτα να τροποποιείται ανάλογα η κατάσταση φορολογικών στοιχείων.
6. Θα υπάρχουν ακυρωτικές εγγραφές;
Δεν υπάρχουν ακυρωτικές, θα πρέπει απλά να τροποποιούνται ή να διαγράφονται οι ανάλογες εγγραφές.
7. Αν μια εταιρεία απαλλάσσεται από ΦΠΑ, θα υποβάλει στοιχεία; Και τι πρέπει να κάνουν οι αντισυμβαλλόμενοί της;
Ναι θα υποβάλει, η υποχρέωση υποβολής είναι ανεξάρτητη της απαλλαγής ΦΠΑ. Οι αντισυμβαλλόμενοι δηλώνουν ό,τι αναγράφεται στα ανάλογα παραστατικά.
8. Όσον αφορά τις λιανικές πωλήσεις, στην περίπτωση που μια επιχείρηση έχει περισσότερες από μία ταμειακές μηχανές, τα στοιχεία θα αποστέλλονται ανά εταιρεία συγκεντρωτικά ή ανά ταμειακή μηχανή;
Ζητούνται υποχρεωτικά ανά ταμειακή. Για ένα διάστημα προσαρμογής, θα γίνονται δεκτές και συγκεντρωτικές δηλώσεις.
9. Όσον αφορά τα έξοδα που λαμβάνουν οι επιχειρήσεις από ΔΕΗ, ΕΥΔΑΠ κ.λπ. που έχουν εκδοθεί σε όνομα τρίτου (ιδιοκτήτη του ακινήτου), θα συμπεριλαμβάνονται στις καταστάσεις ή όχι και με ποιο τρόπο;
Θα συμπεριλαμβάνονται συγκεντρωτικά ανά μήνα ή ανά τρίμηνο για τα απλογραφικά σε μία εγγραφή δαπανών, χωρίς αντισυμβαλλόμενο.
10. Σε περίπτωση που ένας υπόχρεος λάβει ένα τιμολόγιο καθυστερημένα (π.χ. λόγω ταχυδρομείου), με τι περίοδο αναφοράς το καταχωρίζει στο σύστημα;
Μπορεί να το καταχωρίσει είτε με την περίοδο που το υποβάλλει, είτε με την περίοδο που εκδόθηκε: ο κανόνας είναι ότι θα πρέπει να το βάλει στην ίδια περίοδο που το δήλωσε και στην περιοδική ΦΠΑ.
11. Ένας υπόχρεος έχει επιλέξει να στέλνει συγκεντρωτικές εγγραφές groupedExpenses: Μπορεί να επιλέξει να μη στέλνει πιστωτικά (credit εγγραφές), αλλά να βάζει απευθείας την καθαρή θέση με κάθε αντισυμβαλλόμενο;
Όχι, υποχρεωτικά τα παραστατικά αντίστροφης αξίας αθροίζονται ξεχωριστά.
12. Σε περιπτώσεις τιμολογίων με εισφορές, παρακρατήσεις ή άλλους φόρους, τι «καθαρό ποσό» δηλώνεται;
Το Καθαρό Ποσό που δηλώνεται είναι το σύνολο της προ ΦΠΑ αξίας.
13. Στα έξοδα ο ΦΠΑ όπως προκύπτει από τα φορολογικά στοιχεία μπορεί να διαφέρει από το ΦΠΑ που τελικά εκπίπτει ο λήπτης. Τι συμπληρώνεται στην κατάσταση, δεδομένου ότι θα υπάρχει διασταύρωση με τις δηλώσεις ΦΠΑ;
Για τις χονδρικές πρώτα ζητείται η συμφωνία των αντισυμβαλλομένων και μετά η συμφωνία με τη δήλωση ΦΠΑ. Άρα όπου διασταυρώνεται πληροφορία, συμπληρώνεται αυτό που γράφει το παραστατικό και αυτό που εκπίπτει δηλώνεται στην περιοδική ΦΠΑ. Στην εγγραφή δαπανών που δεν γίνεται διασταύρωση, συμπληρώνεται αυτό που εκπίπτει.
14. Τιμολόγια αγορών από ιδιώτες: περιλαμβάνονται κανονικά στα έξοδα με το ΑΦΜ του ιδιώτη;
Ναι.
15. Σε ποιους αφορά η ένδειξη «Μη Υπόχρεου» που δηλώνεται στα έξοδα;
Αφορά σε μη υπόχρεους λόγω χαμηλού ετήσιου τζίρου. Ο λήπτης το δηλώνει με το ΑΦΜ τους και με την ένδειξη ώστε να μην αναμένεται διασταύρωση.
16. Θα διατηρηθεί η δυνατότητα υποβολής ανά υποκατάστημα;
Ναι, μια επιχείρηση μπορεί να υποβάλει ανά υποκατάστημα εφόσον το επιλέξει, αποκλειστικά με μεταφόρτωση αρχείου – upload xml. Εφόσον κάνει χρήση αυτής της δυνατότητας, δεν θα μπορεί να υποβάλει συνολικά.







Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.