














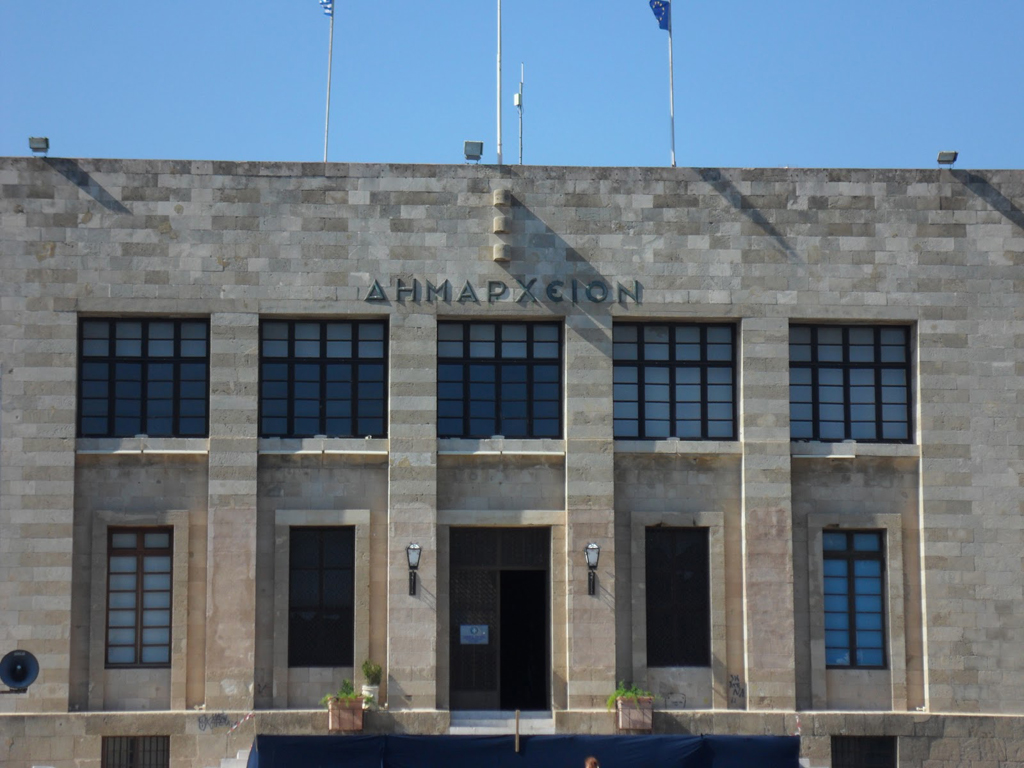
Τα πάνω κάτω στις οικονομικές συναλλαγές και του Δήμου Ρόδου, φέρνει ο “Κλεισθένης” που εδώ και μια εβδομάδα αποτελεί νόμο του κράτους, μετά την δημοσίευσή του στο ΦΕΚ.
Και μπορεί, οι περισσότεροι να εστίασαν στις αλλαγές που επιφέρει η ψήφισή του στην εκλογική διαδικασία με την θέσπιση της απλής αναλογικής από τις επόμενες εκλογές της Τοπικής Αυτοδιοίκησης, όμως υπάρχουν μια σειρά από ρυθμίσεις, που αλλάζουν τη λειτουργία των Δήμων, ήδη από την επομένη της δημοσίευσής του “Κλεισθένη” στο ΦΕΚ.
Ο Δήμος Ρόδου, κινείται ήδη στον… αστερισμό του “Κλεισθένη” με το διοικητικό προσωπικό των Οικονομικών Υπηρεσιών να προσπαθεί να προσαρμοστεί στα νέα δεδομένα, που θέτουν ακόμα πιο ασφυκτικό πλαίσιο λειτουργίας.
Από την Δευτέρα, το νέο πλαίσιο λειτουργίας των Οικονομικών Υπηρεσιών του Δήμου Ρόδου μπαίνει σε εφαρμογή και η “δημοκρατική” σήμερα παρουσιάζει όλες τις αλλαγές με τις οποίες θα έρθουν αντιμέτωποι τόσο το διοικητικό προσωπικό όσο και οι πολίτες που έχουν οικονομικές συναλλαγές με τις Οικονομικές Υπηρεσίες.
Οι αλλαγές, σύμφωνα με το Υπουργείο Εσωτερικών, θεσπίστηκαν προκειμένου να απλουστευθούν οι γραφειοκρατικές διαδικασίες, ωστόσο αυτό είναι κάτι που απομένει να αποδειχθεί στην πράξη, αν και κατά πόσο τελικά θα λειτουργήσει.
Σύμφωνα με τον αρθρο 203 του “Κλεισθένη” απονέμεται στον δήμαρχο η αρμοδιότητα να αποφασίζει για την έγκριση των δαπανών και τη διάθεση όλων των εγγεγραμμένων στον προϋπολογισμό πιστώσεων (συμπεριλαμβανομένων των πιστώσεων που εγγράφονται με αναμόρφωση). Ορίζεται ρητά ότι, για την άσκηση της αρμοδιότητας αυτής, δεν απαιτείται προηγούμενη απόφαση συλλογικού οργάνου, παρά μόνο εάν κάτι τέτοιο είναι απαραίτητο προκειμένου να επιτευχθεί η απαιτούμενη εξειδίκευση της πίστωσης. Το ίδιο άρθρο προβλέπει ότι σε διατάξεις της ισχύουσας νομοθεσίας όπου ορίζεται το Δημοτικό Συμβούλιο ως όργανο αρμόδιο για την έγκριση της δαπάνης και τη διάθεση της πίστωσης, νοείται εφεξής ο δήμαρχος.
Με την αμέσως επόμενη διάταξη, το αρθρο.204, νομοθετείται ότι ο δήμαρχος παύει να έχει την ιδιότητα του εκκαθαριστή δαπανών και του εντολέα πληρωμών. Όπου σε κείμενες διατάξεις ορίζεται ότι ο δήμαρχος υπογράφει ή συνυπογράφει πράξεις εκκαθάρισης και χρηματικά εντάλματα πληρωμής ή ότι εκδίδει χρηματικά εντάλματα, νοείται στη θέση του ο προϊστάμενος οικονομικών υπηρεσιών ή τα ιεραρχικώς υφιστάμενα όργανα που εξουσιοδοτούνται από αυτόν.
Σημειώνεται ότι ο νομοθέτης λαμβάνει ειδική μέριμνα για τους μικρούς Δήμους και για τα δημοτικά ΝΠΔΔ που δεν διαθέτουν διοικητικό προσωπικό και ταμειακή υπηρεσία, όπως συμβαίνει σε πολλά μικρά νησιά της Δωδεκανήσου, με ειδικές προβλέψεις.
Επιπλέον, ρυθμίζει τι γίνεται σε σειρά περιπτώσεων της καθημερινότητας, όπως:
– ο χειρισμός περιπτώσεων έγγραφης άρνησης του προϊσταμένου οικονομικών υπηρεσιών,
– η υπογραφή της πράξης ακύρωσης χρηματικών ενταλμάτων διαρκούντος του έτους,
– η απονομή της αρμοδιότητας στο Δήμαρχο να καταλογίζει με πράξη του αχρεωστήτως καταβληθείσες αποδοχές σε βάρος των λαβόντων υπαλλήλων,
– η απαγόρευση έκδοσης ή συνυπογραφής ή παραλαβής ή εξόφλησης επιταγών από το δήμαρχο για λογαριασμό του Δήμου και γενικά της ανάμιξής του σε διαχειριστικές ενέργειες της ταμειακής υπηρεσίας.
Στο Άρθρο της ίδιας θεματικής ενότητας του Κλεισθένη 1 που ακολουθεί, το 205, το Ν/Σ επιχειρεί να ξεκαθαρίσει με σαφήνεια ποιος υπάλληλος του Δήμου θεωρείται προϊστάμενος οικονομικών υπηρεσιών, κατά περίπτωση, ενώ γίνεται ειδική πρόβλεψη και για τους μικρούς Δήμους που, λόγω έλλειψης προσωπικού και οργανικών μονάδων, δεν διαθέτουν προϊστάμενο οικονομικών υπηρεσιών.
Στη συνέχεια, το αρ. 206 προβλέπει διαδικαστικές μεν, σημαντικές δε ρυθμίσεις για την οικονομική λειτουργία των Δήμων, επιχειρώντας να εξαλείψει περιττά γραφειοκρατικά εμπόδια.
Συγκεκριμένα για την εκκίνηση της διαδικασίας ανάθεσης δημόσιας σύμβασης έργου, προμήθειας ή γενικής υπηρεσίας δεν απαιτείται εκ νέου απόφαση του δημοτικού συμβουλίου, καθώς αυτή έχει επί της ουσίας ληφθεί κατά την κατάρτιση του προϋπολογισμού και του τεχνικού προγράμματος.
Με εξαίρεση τις ρυμοτομικές απαλλοτριώσεις, στις λοιπές περιπτώσεις απαλλοτρίωσης η απόφαση του δημάρχου για την ανάληψη της υποχρέωσης εκδίδεται πριν από την Απόφαση του Δημοτικού Συμβουλίου για την κήρυξη της απαλλοτρίωσης, καθώς κάτι τέτοιο αποτελεί προαπαιτούμενο από τη νομοθεσία που διέπει τις απαλλοτριώσεις.
Δεν απαιτείται απόφαση του Δημοτικού Συμβουλίου:
α) για την εγγραφή του Δήμου ως συνδρομητή σε εφημερίδες, περιοδικά ή άλλα έντυπα που κρίνονται χρήσιμα για τη λειτουργία του Δήμου καθώς και σε ηλεκτρονικές βάσεις πληροφοριών,
β) για την επιστροφή χρηματικών ποσών αχρεωστήτως εισπραχθέντων από Δήμους.
Τέλος, η ρύθμιση του Αρ. 207, επικαιροποιεί το ρυθμιστικό πλαίσιο της πάγιας προκαταβολής, ως προς τον τρόπο φύλαξης του χρηματικού ποσού αυτής από τον εκάστοτε υπόλογο, επιχειρώντας να ρυθμίσει προβλήματα που έχουν προκύψει στη διαχείρισή της.
Ορίζεται πλέον ότι τα ποσά της πάγιας προκαταβολής κατατίθενται σε πιστωτικά Ιδρύματα που εποπτεύει η Τράπεζα της Ελλάδος, σε λογαριασμούς ειδικού σκοπού, που ανήκουν στον οικείο Δήμο, μετά από πρόταση των υπόλογων διαχειριστών και Απόφαση του Δημοτικού Συμβουλίου.
Επιπλέον, στον “Κλεισθένη”, περιλαμβάνονται διατάξεις για την οικονομική λειτουργία των ΟΤΑ, τα ανταποδοτικά τέλη και τις δανειακές συμβάσεις. Σημαντικό σημείο είναι το άρθρο 193, που αφορά την διευκόλυνση της είσπραξης ιδίων εσόδων των ΟΤΑ. Με την διάταξη προβλέπεται ότι αυτοί που υποχρεούνται σε καταβολή τέλους παρεπιδημούντων ή τέλους επί των ακαθαρίστων εσόδων υποβάλλουν τη σχετική δήλωση, μέσω του taxisnet, ταυτόχρονα με την υποβολή της δήλωσης ΦΠΑ, εφόσον υπόκεινται. Τα τέλη βεβαιώνονται αυτομάτως και κοινοποιούνται στον οικείο Δήμο.
Καθορίζονται επιδόματα, που λόγω του κοινωνικού χαρακτήρα τους δεν κατάσχονται, ούτε συμψηφίζονται με οφειλές των δικαιούχων προς τη φορολογική διοίκηση και το Δημόσιο εν γένει, τους Δήμους, τις Περιφέρειες, τα ασφαλιστικά ταμεία ή τα πιστωτικά ιδρύματα.
Επίσης, οι δικαιούχοι απαλλάσσονται από την υποχρέωση προσκόμισης φορολογικής και ασφαλιστικής ενημερότητας, κατά τη διαδικασία υποβολής δικαιολογητικών για τη χορήγησή τους.
Η πλήρης εφαρμογή του “Κλεισθένη”, ως προς την οικονομική λειτουργία του Δήμου Ρόδου, ξεκινά από την ερχόμενη Δευτέρα και με τις απόψεις να διίστανται για το κατά πόσο τελικά αυτό το ασφυκτικό πλαίσιο λειτουργίας θα διευκολύνει ή θα κάνει ακόμα πιο περίπλοκες τις σημερινές δαιδαλώδεις γραφειοκρατικές διαδικασίες.




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.