
















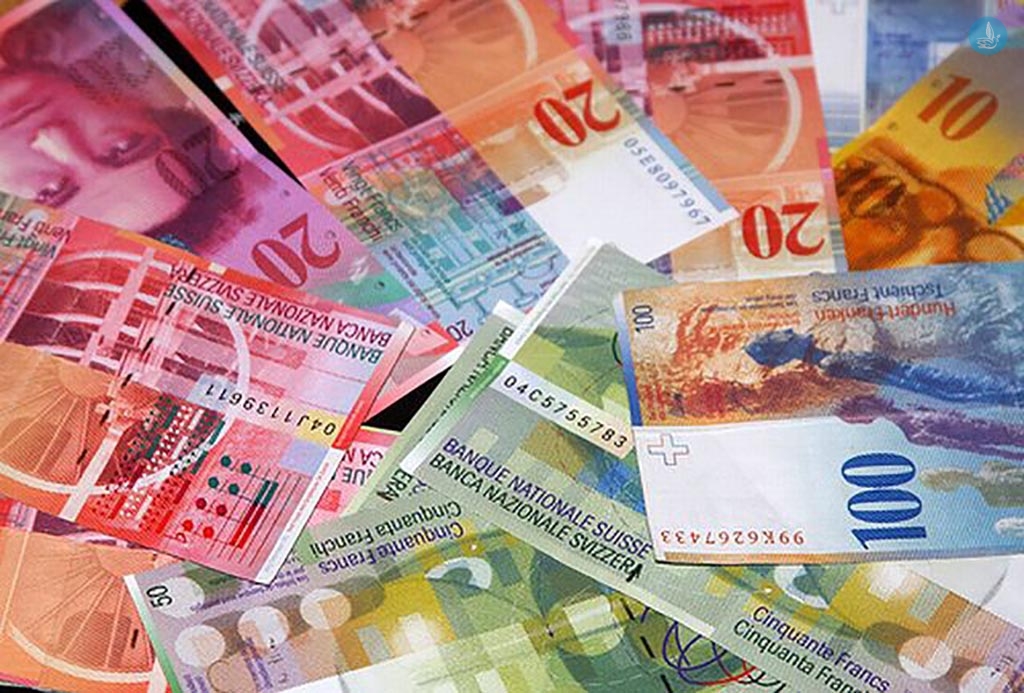
Εγκλωβισμένοι στο ισχυρό ελβετικό φράγκο παραμένουν 65.000 με 70.000 Ελληνες δανειολήπτες που πήραν στεγαστικά δάνεια με ρήτρα ελβετικού φράγκου.
Το πρόβλημα μεγεθύνεται, καθώς τώρα οι τράπεζες καλούν τους δανειολήπτες να ρυθμίσουν τα «κόκκινα» στεγαστικά που έχουν πάρει με ρήτρα ελβετικού φράγκου, καλώντας τους να «κεφαλαιοποιήσουν» το νέο χρέος και η ρύθμιση να τρέξει με βάση τα σημερινά υπόλοιπα και όχι με βάση το αρχικό ποσό που δανείστηκαν.
Ενώ με τις αλλαγές στο θεσμικό πλαίσιο ανοίγει ο δρόμος και για τις μεταβιβάσεις (αλλά και πωλήσεις μελλοντικά) των συγκεκριμένων δανείων στα funds που θα διαχειριστούν τις μη εξυπηρετούμενες οφειλές. Διότι πλέον το 1 στα 3 στεγαστικά σε ελβετικό είναι μη εξυπηρετούμενο.
Οι ρυθμίσεις που εφαρμόζουν οι τράπεζες και για αυτά τα δάνεια είναι ανάλογες με τα προγράμματα που έχουν σε ισχύ για όλα τα «κόκκινα» στεγαστικά, όπως είναι η επιμήκυνση της διάρκειας του δανείου, η πληρωμή μόνο τόκων ή μέρους των τόκων, σπάσιμο του δανείου στα δύο και «πάγωμα» για το 50% της οφειλής για διάστημα 5ετίας και εξυπηρέτηση του υπολοίπου, κλασματική δόση που είναι ανάλογη με την τρέχουσα οικονομική κατάσταση του οφειλέτη κ.λπ.
Νέα σύμβαση
Ωστόσο η μεγάλη διαφορά είναι ότι ο δανειολήπτης που θα δεχθεί να ρυθμιστεί, υπογράφει νέα δανειακή σύμβαση και αναλαμβάνει τη δέσμευση να εξυπηρετήσει το υπόλοιπο του δανείου, όπως αυτό έχει διαμορφωθεί σήμερα και το οποίο είναι αυξημένο -ανάλογα με την ισοτιμία εκταμίευσης- τουλάχιστον κατά 30%.
Το θέμα «καίει» εκτός από τους δανειολήπτες και τους εγγυητές (που σημαίνει ότι ο αριθμός διπλασιάζεται), οι οποίοι, σύμφωνα με το Έθνος, θα κληθούν στο τέλος να πληρώσουν οφειλή για την οποία εγγυήθηκαν, κινδυνεύοντας να χάσουν τα δικά τους ακίνητα.
Θα πρέπει να σημειωθεί ότι τα εν λόγω δάνεια αντιστοιχούν περίπου στο 10% των δανείων στεγαστικής πίστης. Ομως τα 7 δισ. ευρώ του αρχικού δανεισμού σήμερα δημιουργούν ένα άληκτο κεφάλαιο 12 δισ. ευρώ για τις τράπεζες. Το πρόβλημα δεν είναι μόνο ελληνικό, καθώς στο σύνολο της Ευρωπαϊκής Ενωσης υπολογίζονται πάνω από 5 εκατομμύρια οι δανειολήπτες σε ελβετικό φράγκο.
Χαρακτηριστικό είναι το παράδειγμα της Ουγγαρίας όπου μόνον εκεί είχαν συναφθεί περί τις 1.500.000 δανειακές συμβάσεις για την αγορά κατοικίας, στην Πολωνία 563.000, στη Ρουμανία 200.000, στην Αυστρία 155.000, στην Ιταλία 100.000, στην Ισπανία 70.000 κ.ά.
Μάλιστα η κυβέρνηση της Κροατίας, για να προστατεύσει περί τα 60.000 νοικοκυριά που είχαν δανειστεί σε ελβετικό φράγκο -ποσό ύψους 4 δισ. δολαρίων- για στέγη, νομοθέτησε πρόσφατα τη σταθερότητα της ισοτιμίας του εθνικού νομίσματος, κούνα, έναντι του ελβετικού φράγκου.
Για το θέμα γνωμοδότησε η Ευρωπαϊκή Κεντρική Τράπεζα, η οποία δήλωσε κάθετα την αντίθεσή της σε παρόμοιες μονομερείς ενέργειες, καθώς θεωρεί ότι μπορεί να δημιουργηθούν κίνδυνοι για τη σταθερότητα του χρηματοπιστωτικού συστήματος.
Μάλιστα η ΕΚΤ έχει διαμηνύσει στις κυβερνήσεις των χωρών που είτε είναι μέλη της Ευρωζώνης είτε επιθυμούν να γίνουν, να μη νομοθετήσουν σχετικά.
Σε ό,τι αφορά την Ελλάδα, καθώς η χώρα βρίσκεται σε πρόγραμμα, απαγορεύεται οποιαδήποτε μονομερής κίνηση η οποία ενέχει κίνδυνο για τη σταθερότητα και την κεφαλαιακή επάρκεια του τραπεζικού συστήματος.
Τέλος, σημειώνουμε ότι η Κοινοτική Οδηγία 2014/17/ΕΕ επικεντρώνεται στους «καθαρούς» όρους στις δανειακές συμβάσεις. Εισάγει κανόνες για θέματα σωστής ενημέρωσης των δανειοληπτών. Προβλέπει ότι η τράπεζα θα πρέπει να ειδοποιεί αμέσως τον καταναλωτή όταν η διακύμανση της συναλλαγματικής ισοτιμίας είναι μεγαλύτερη από 20%, με αποτέλεσμα να αυξάνεται τόσο το συνολικό οφειλόμενο ποσό όσο και οι τρέχουσες δόσεις.
Και ακόμα προβλέπει ότι το νόμισμα της σύμβασης μπορεί να μετατραπεί όταν η διακύμανση της συναλλαγματικής ισοτιμίας υπερβαίνει το 20%, διαφορετικά θα πρέπει η σύμβαση να συνοδεύεται με χρηματοπιστωτικό μέσο αντιστάθμισης του συναλλαγματικού κινδύνου.
enikonomia.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.