










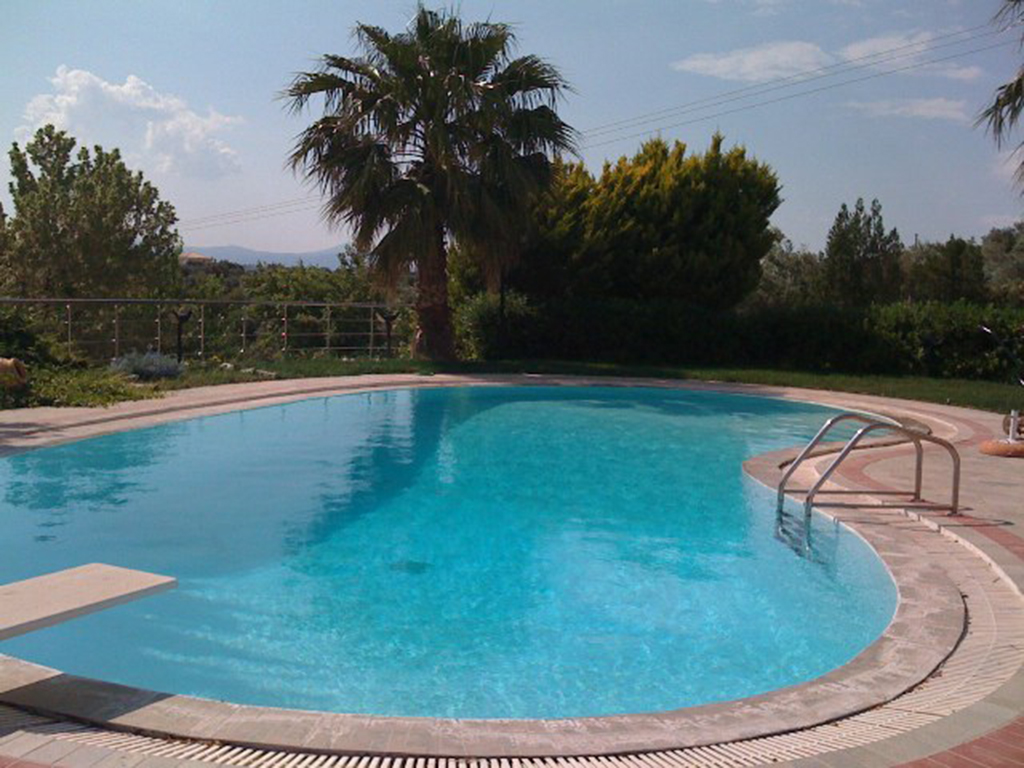
Πισίνες που χρησιμοποιούνται στα πλαίσια άσκησης επιχειρηματικής δραστηριότητας δεν βαρύνονται με φόρο πολυτελούς διαβίωσης ξεκαθαρίζει εγκύκλιος της Γενικής Γραμματέως Δημοσίων Εσόδων Κατερίνας Σαββαΐδου.
Κατ’ επέκταση, η κ. Σαββαΐδου ξεκαθαρίζει πως στις πισίνες που χρησιμοποιούνται στα πλαίσια άσκησης επιχειρηματικής δραστηριότητας δεν επιβάλλεται φόρος πολυτελούς διαβίωσης, αφού αυτός επιβάλλεται πάνω στις αντικειμενικές δαπάνες διαβίωσης.
Η Γενική Γραμματέας Δημοσίων Εσόδων αναφέρει πως στις περιπτώσεις αυτές δεν πρέπει να συμπληρώνονται οι πισίνες στην δήλωση φορολογίας εισοδήματος φυσικών προσώπων.
Στις περιπτώσεις διαπίστωσης ελλιπών-λανθασμένων στοιχείων για την ορθή εκκαθάριση, οι υπόχρεοι φορολογούμενοι θα υποβάλλουν στην αρμόδια ΔΟΥ αίτηση-τροποποιητική δήλωση με τα απαιτούμενα δικαιολογητικά που διαθέτουν και η εφορία θα προβαίνει σε νέα εκκαθάριση.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.