





















Η νέα τάση στις πληρωμές ονομάζεται ΙRIS η οποία αφού έχει κατακτήσει περίπου 1,5 εκατ. νέους ηλικίας από 18-34 ετών έρχεται να διαδοθεί και να εξαπλωθεί παντού το επόμενο διάστημα μετά και την υποχρεωτική αποδοχή των πληρωμών αυτών στο σύνολο της αγοράς.
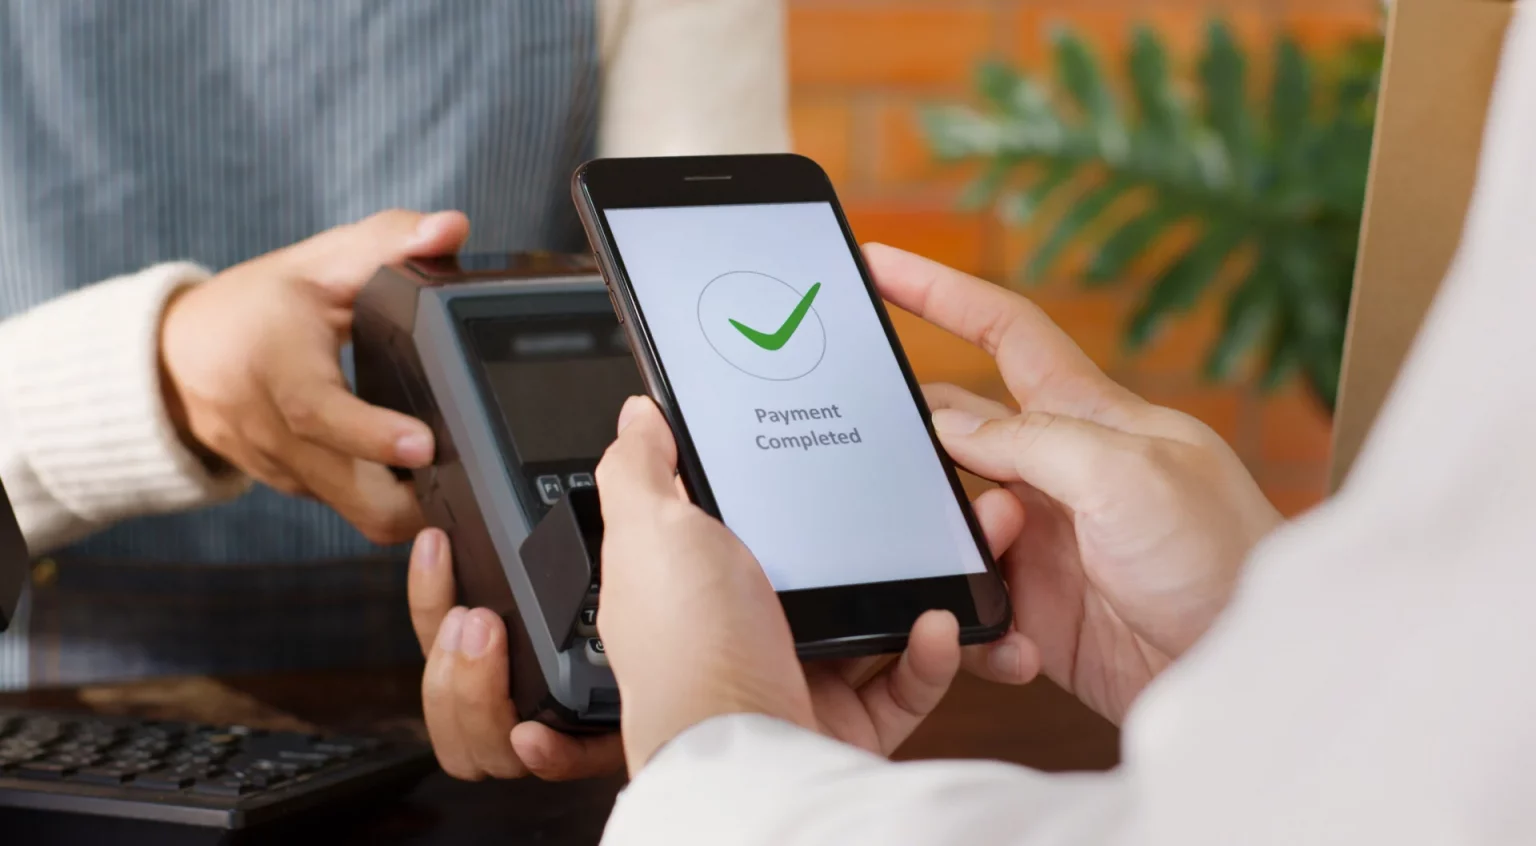
Η χρήση του συστήματος IRIS δίνει τη δυνατότητα σε καταναλωτές και ελεύθερους επαγγελματίες να πραγματοποιούν συναλλαγές έως 500 ευρώ χωρίς χρεώσεις. Οι καταναλωτές, εφόσον έχουν ενεργοποιήσει την υπηρεσία IRIS στο mobile banking, μπορούν να κάνουν τις πληρωμές τους μέσα σε δευτερόλεπτα πληκτρολογώντας τον ΑΦΜ ή το κινητό τηλέφωνο του επαγγελματία, στοιχεία τα οποία μπορούν για λόγους διευκόλυνσης να παρέχονται υπό μορφή QR Code προς σάρωση. Η αναγραφή του QR Code για πληρωμές IRIS θα αποτυπώνεται στο σώμα της απόδειξης που εκδίδεται ώστε η έκδοσή της να προηγείται της πληρωμής.
Εντυπωσιακά είναι τα στοιχεία για την εξελικτική πορεία των συναλλαγών το 2023, πριν ακόμα καταστεί υποχρεωτική η χρήση του IRIS για τους ελεύθερους επαγγελματίες από την 1η Ιανουαρίου.
Σύμφωνα με τα στοιχεία της ΔΙΑΣ, το προηγούμενο έτος οι μεταφορές χρημάτων μεταξύ φίλων κατέγραψαν εκρηκτική αύξηση 2.540% σε σχέση με το 2020, μεταξύ επαγγελματιών 1.125% και οι πληρωμές σε ηλεκτρονικό κατάστημα 373%. Εξίσου εντυπωσιακά όμως είναι και τα στοιχεία σε σύγκριση με το 2022 καθώς το ύψος συναλλαγών αυξήθηκε κατά 251%, 293% και 69% αντίστοιχα.
Είναι χαρακτηριστικό ότι στο τέλος του 2023, οι χρήστες IRIS
που αφορά συναλλαγές μεταξύ φίλων οι οποίοι ανέρχονταν σε 2,2 εκατ. με τον Δεκέμβριο του 2023 να καταγράφεται μηνιαίο ρεκόρ με 102.000 νέες εγγραφές. Πρόκειται για αριθμό χρηστών υπερ-τετραπλάσιο έναντι του 2020 με το 70% των χρηστών να ανήκουν στην ηλικιακή ομάδα 18-34 ετών. Οι συναλλαγές που πραγματοποιήθηκαν το 2023 ανήλθαν σε 20,4 εκατομμύρια, αριθμός 26 φορές υψηλότερος σε σχέση με το 2020.
Οι εγγεγραμμένοι επαγγελματίες ανέρχονται σε 155.000, μέγεθος αυξημένο κατά 292,8% σε σύγκριση με το 2022 και τριπλάσιο έναντι του 2020. Είναι χαρακτηριστικό ότι τον Δεκέμβριο του 2023 κατεγράφη ο υψηλότερος αριθμός νέων εγγραφών ανά μήνα φτάνοντας τις 30.000.
Όσον αφορά τους εγγεγραμμένους εμπόρους/e-shops ανήλθε σε 3,5 χιλ. το 2023, αριθμός υψηλότερος κατά 19 φορές σε σχέση με το 2020.
Οφέλη
Μέσω της διατραπεζικής υπηρεσίας IRIS καταναλωτές και επαγγελματίες μπορούν να πραγματοποιηθούν μεταφορές χρημάτων απλά, με τη χρήση αριθμού κινητού ή και μιας επαφής από τον τηλεφωνικό κατάλογο που είναι αποθηκευμένη στο τηλέφωνο. Το όριο συναλλαγών χωρίς χρέωση ανέρχεται σήμερα στα 500 ευρώ ημερησίως. Απαραίτητη προϋπόθεση είναι μόνο και οι δύο πλευρές να έχουν ενεργοποιήσει την υπηρεσία IRIS στο mobile banking της τράπεζάς τους.
Τα οφέλη από τη χρήση του συστήματος αυτού είναι ότι:
Δεν χρειάζεται να γνωρίζει ο καταθέτης τον αριθμό λογαριασμού. Μόνο το κινητό τηλέφωνο ή τον ΑΦΜ του δικαιούχου.
Η διαδικασία ολοκληρώνεται εντός λίγων δευτερολέπτων και ο δικαιούχος της πληρωμής ενημερώνεται άμεσα για την ολοκλήρωση της συναλλαγής.
Δεν έχει προμήθεια από την τράπεζα για τη μεταφορά.
Η μεταφορά είναι ασφαλής σύμφωνα με το ευρωπαϊκό σχήμα SEPA Instant Credit Transfer.
Οι πληρωμές
Με βάση των νέο φορολογικό νόμο, ελεύθεροι επαγγελματίες, έμποροι και αυτοαπασχολούμενοι θα πρέπει υποχρεωτικά να κάνουν και να αποδέχονται στιγμιαίες πληρωμές χωρίς κάρτα, με απευθείας μεταφορά χρημάτων στον λογαριασμό του δικαιούχου μέσω κινητού (smartphone), του tablet ή του υπολογιστή του πελάτη/καταναλωτή.
Για να συμβεί αυτό, ο επαγγελματίας θα πρέπει μέσω e-banking ή στην εφαρμογή της τράπεζας στο κινητό του να δηλώσει τον επαγγελματικό του λογαριασμό, για να μπαίνουν σε αυτόν τα χρήματα που εισπράττει. Αντίστοιχα και ο καταναλωτής πρέπει με τον ίδιο τρόπο να έχει δηλώσει πριν χρησιμοποιήσει την υπηρεσία από ποιον λογαριασμό του θα φεύγουν τα χρήματα που θέλει να μεταφέρει ή να πληρώσει.
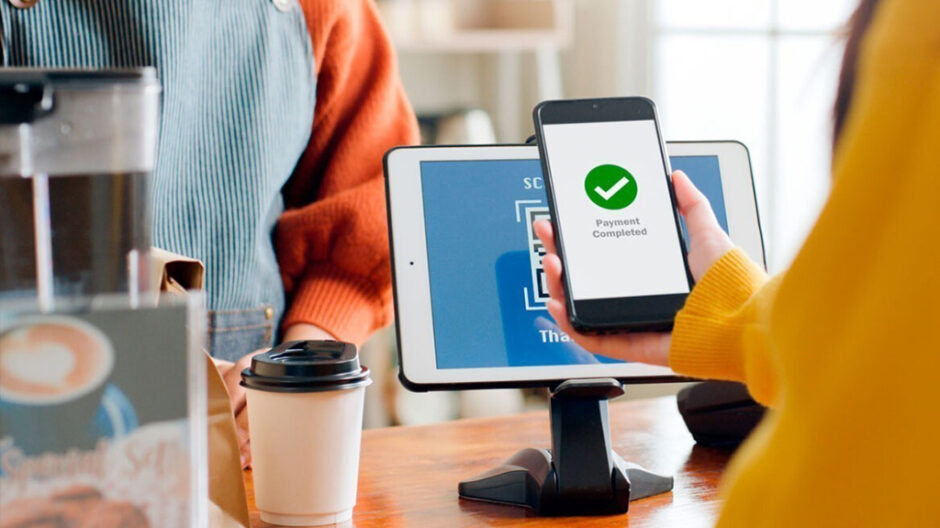
Στα φυσικά καταστήματα ή γραφεία, ο καταναλωτής μπαίνει στην τραπεζική εφαρμογή από το smartphone και καταχωρεί ΑΦΜ, κινητό ή email του επαγγελματία ή της επιχείρησης την οποία πρέπει να πληρώσει.
Εναλλακτικά, μπορεί η επιχείρηση να έχει αναρτήσει έναν κωδικό QR για να τον σκανάρει ο πελάτης.
Πηγή naftemporiki.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.