










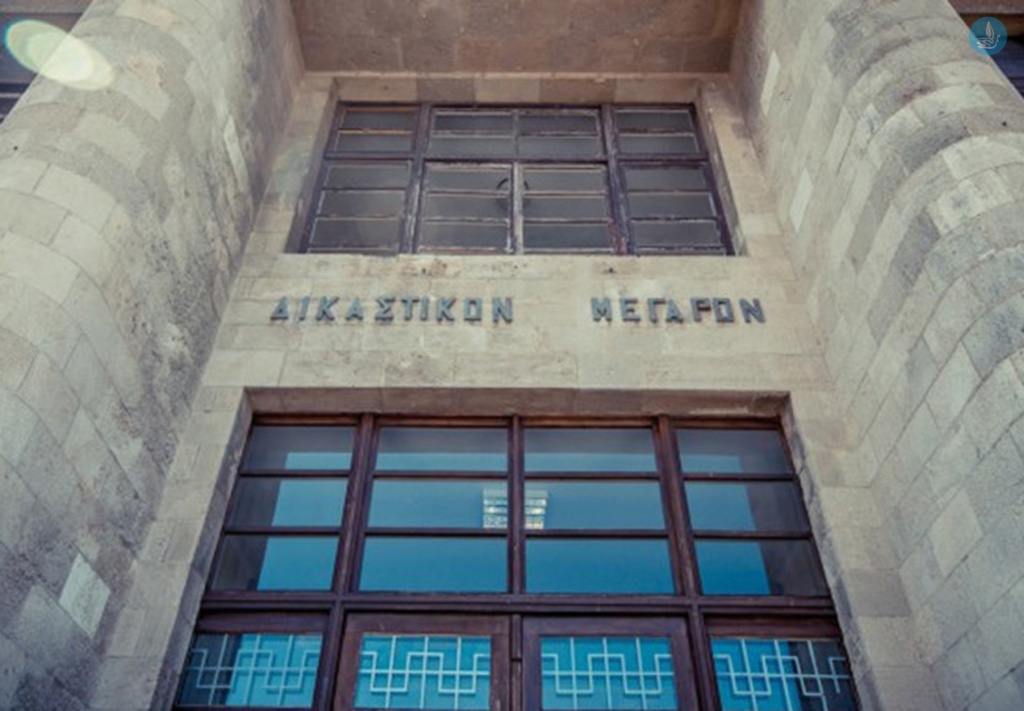
Ενώπιον του Εισαγγελέα Πλημμελειοδικών Ρόδου με μήνυση κατά γνωστού φοροτεχνικού της Ρόδου, προσέφυγε χθες με μήνυση, εργολάβος οικοδομών, ζητώντας την άσκηση δίωξης εις βάρος του για απιστία και την παραπομπή του σε δίκη.
Ο μηνυτής λειτουργεί από το έτος 2005 επιχείρηση με αντικείμενο “εργασίες σκυροδέματος – κατασκευαστικές εργασίες για οικιστικά κτήρια -εργασίες κατεδάφισης” και έδρα την Ρόδο.
Τον Δεκέμβριο του έτους 2010 ανέθεσε στον φοροτεχνικό την τήρηση των φορολογικών στοιχείων και βιβλίων της επιχείρησής του, την διεκπεραίωση όλων των φορολογικών του υποθέσεων και την εκπροσώπησή του έναντι κάθε αρμόδιας αρχής καταβάλλοντας του μηνιαία αποζημίωση ύψους 150 ευρώ.
Όπως υποστηρίζει, παρότι, είχε σε τακτική βάση την διαβεβαίωση ότι δεν έχει καμία εκκρεμότητα και οι υποθέσεις του έβαιναν καλώς, προς έκπληξη του, κλήθηκε στις 5.11.2015 από την αρμόδια εισαγγελική αρχή να δικαστεί ως υπαίτιος για την τέλεση της πλημμεληματικής πράξης της φοροδιαφυγής με τη μη απόδοση ΦΠΑ μέσω της υποβολής ανακριβούς περιοδικής δήλωσης ΦΠΑ και εκκαθαριστικής δήλωσης ΦΠΑ για την διαχειριστική περίοδο από 01.01.2011 έως και 31.12.2011 και από 01.04.2012 έως και 31.12.2012 διότι δεν απέδωσε τον φόρο που αναλογεί σε αυτές.
Αμέσως, ζήτησε το λόγο από τον μηνυόμενο, ο οποίος, όπως διατείνεται, τον διαβεβαίωσε ότι είχε ζητήσει φορολογικό έλεγχο στην επιχείρησή του, εξαιτίας του λόγου αυτού, κι ότι όταν αυτός θα ολοκληρωνόταν δεν θα είχε κανένα απολύτως πρόβλημα και όλα θα τακτοποιούνταν αμέσως και τυπικά, διότι ο έλεγχος θα αποκάλυπτε την πραγματικότητα, όπως του την παρουσίαζε, γεγονός που σε συνδυασμό με την αθώωσή του στο εν λόγω ποινικό δικαστήριο τον καθησύχασε.
Στις αρχές Οκτωβρίου του 2016, κλήθηκε από την φορολογική υπηρεσία να παραλάβει σημείωμα διαπιστώσεων φορολογικού ελέγχου, του οποίου το πόρισμα τον άφησε άφωνο.
Πιο συγκεκριμένα, ο εν λόγω φορολογικός έλεγχος διενεργήθηκε τελικά, όχι λόγω υποβολής αιτήματος από τον μηνυόμενο, αλλά επειδή εστάλη στην φορολογική υπηρεσία από το ΣΔΟΕ Ν. Αιγαίου, έγγραφο, με το οποίο και γνωστοποιήθηκε σε αυτήν ότι δεν είχε υποβάλει δήλωση φορολογίας εισοδήματος για το οικονομικό έτος 2012, γεγονός που δεν μπορούσε ούτε καν να φανταστεί.
Όπως διαπιστώθηκε για την ελεγχόμενη περίοδο, για την οποία λογιστής και πληρεξούσιος του ήταν ο μηνυόμενος, τα βιβλία της επιχείρησής του δεν τηρήθηκαν, από αυτόν, σύμφωνα με τις διατάξεις του ΚΒΣ και από τον έλεγχο αυτό διαπιστώθηκαν παραβάσεις του ΚΒΣ και του καταλογίστηκαν πρόστιμα ύψους 586.901,39 ευρώ.
Ο μηνυτής ισχυρίζεται ότι ο μηνυόμενος όχι μόνο δεν ανταποκρίθηκε στο αίτημα της φορολογικής υπηρεσίας για παροχή πληροφοριών, προκειμένου να διορθώσει κατά το δυνατόν αυτά που είδη είχε πράξει, αλλά αντίθετα του απέκρυψε την δημιουργηθείσα κατάσταση, καθησυχάζοντάς τον προκειμένου να μην αντιληφθεί την σωρεία παραλείψεων και λαθών του.
Χθες ο μηνυτής απολογήθηκε ενώπιον της τακτικής Ανακρίτριας Ρόδου κατηγορούμενος για φοροδιαφυγή και μετά τις εξηγήσεις του, με σύμφωνη γνώμη του Εισαγγελέα Υπηρεσίας, αφέθηκε ελεύθερος με τον περιοριστικό όρο της απαγόρευσης εξόδου από τη χώρα.
Ως συνήγορος υπεράσπισής του παρίσταται ο δικηγόρος κ. Γιώργος Κυπραίος.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.