






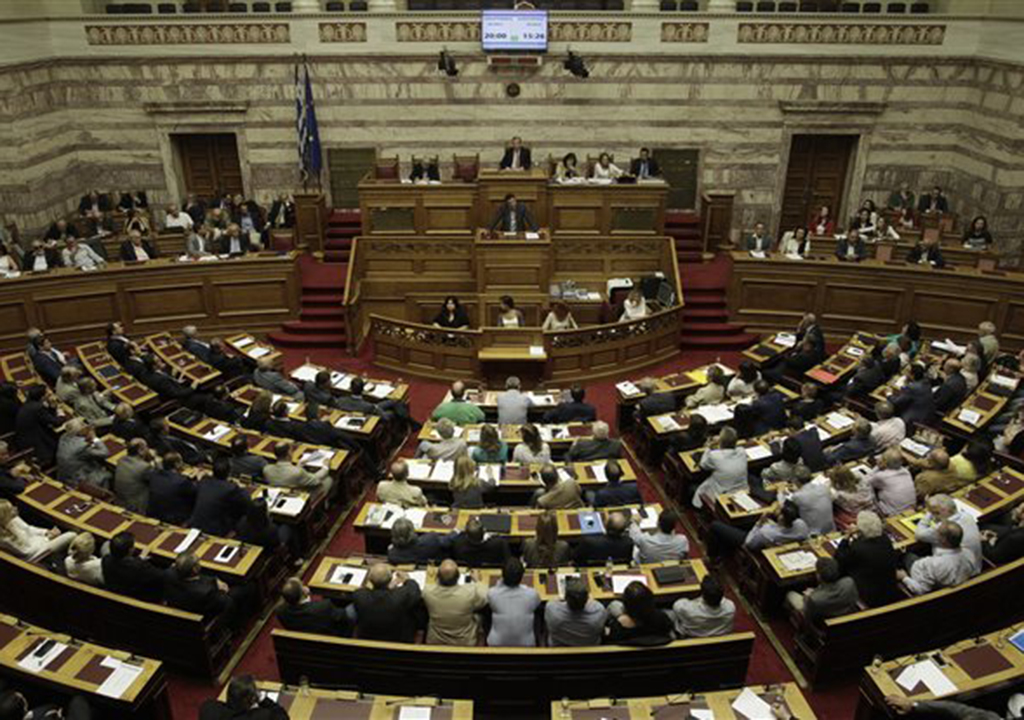
Τα μεσάνυχτα της Τρίτης 17 Νοεμβρίου κατατέθηκε το νομοσχέδιο των προαπαιτούμενων με το οποίο η κυβέρνηση φιλοδοξεί να κλείσει την αξιολόγηση και να ξεκλειδώσει την 1η δόση (+ τα 10 δις για την ανακεφαλαιοποίηση των τραπεζών).
Το άρθρο 17
Το ακροτελεύτιο άρθρο του νομοσχεδίου παραδοσιακά ορίζει απλά την ημερομηνία εφαρμογής του μετά την ψήφισή του. Αυτή ήταν η ολοκληρωμένη ανάλυση του νομοσχεδίου ανά άρθρο. Να το χαιρόμαστε.
Το Άρθρο 16
Το άρθρο 16 διαπιστώνει ότι μετά την εισαγωγή του συστήματος αυτόματων επιστροφών στην εξωνοσοκομειακή φαρμακευτική δαπάνη του 2013 η δαπάνη των νοσοκομείων συμπεριλαμβανόμενης και της δαπάνης των χορηγούμενων από τα φαρμακεία του ΕΟΠΠΥ νοσοκομειακών φαρμάκων παρουσιάζει αυξητική τάση ενώ σημειώνει ότι η εφαρμογή διαδοχικών μειώσεων των ορίων αγορών για φάρμακα στα νοσοκομεία δεν έχει οδηγήσει σε συγκράτηση των δαπανών.
Για αυτό το άρθρο 16 αναφέρει ότι υπάρχει ανάγκη να επεκταθεί ο μηχανισμός (πολύ φυσιολογικό αφού δεν αποδίδει να τον επεκτείνουμε) σε όλες τις υπόλοιπες δημόσιες δαπάνες για φαρμακευτικά προϊόντα.
Έτσι αιτιολογείται ο μηχανισμός αυτόματης επιστροφής (claw back). . Το όριο δαπανών των δημόσιων νοσοκομείων για τη φαρμακευτική δαπάνη, πέραν του οποίου εφαρμόζεται ο μηχανισμός αυτόματης επιστροφής (claw back), ορίζεται σε πεντακόσια εβδομήντα εκατομμύρια (570.000.000,00) ευρώ για το έτος 2016, σε πεντακόσια πενήντα εκατομμύρια (550.000.000,00) ευρώ για το έτος 2017 και σε πεντακόσια τριάντα εκατομμύρια (530.000.000,00) ευρώ για το έτος 2018, συμπεριλαμβανομένου ΦΠΑ.
Το Άρθρο 15
Το άρθρο 15 αφορά την προστασία της κύριας κατοικίας από πλειστηριασμό. Εδώ βλέπουμε διαφοροποιήσεις ακόμα και από αυτά που ανακοινώθηκαν από τους δύο υπουργούς στην συνέντευξη Τύπου του μεσημεριού. Συγκεκριμένα η αυξημένη κάλυψη για την κύρια κατοικία ισχύει για αντικειμενικές αξίες έως 120.000€ για άγαμο οφειλέτη προσαυξημένη κατά 40.000€ για τον έγγαμο και 20.000€ ανά τέκνο ενώ η προστασία επεκτείνεται μέσω δικαστηρίων για κατοικίες αντικειμενικής αξίας 180.000€ για άγαμο, προσαυξημένη κατά 40.000€ για τον έγγαμο και 20.000€ ανά τέκνο.
Στην περίπτωση της απλής προστασίας το δικαστήριο αποφασίζει τη δόση για την διατήρηση της προστασίας υπολογίζοντας το εισόδημα και τα βασικές δαπάνες που είναι απαραίτητες για τη διαβίωση ενός νοικοκυριού. Το νομοσχέδιο πάντως σε αυτό το σημείο προσθέτει και άλλες δαπάνες ως βασικές για την καλύτερη προστασία του δανειστή όπως δαπάνες εστίασης, δαπάνες για διαρκή αγαθά και συσκευές, δαπάνες κατανάλωσης αλκοολούχων, ποτών και καπνού, αεροπορικές μετακινήσεις, τουριστικές υπηρεσίες και υπηρεσίες αναψυχής, πολιτισμού και αθλητισμού.
Το Άρθρα 13 και 14
Τα ισοδύναμα για την μη επιβολή ΦΠΑ 23% στην ιδιωτική παιδεία
Το άρθρο 13 επιβάλει ειδικό τέλος πέντε λεπτών του ευρώ (0,05€) ανά στήλη κάθε παιγνίου της ΟΠΑΠ Α.Ε. (13 παίγνια). Το ειδικό τέλος βαραίνει τον παίκτη και αποδίδεται στο δημόσιο απευθείας από τον πάροχο.
Το άρθρο 14 επιβάλει φόρο 40€ ανά 100λιτρο (περίπου 40 σεντς το μπουκάλι δηλαδή) στα απλά και αφρώδη κρασιά και τα ποτά παρασκευαζόμενα με ζύμωση, εκτός από κρασί και μπύρα. Ταυτόχρονα όμως ενσωματώνεται και η κοινοτική οδηγία που απαλλάσσει από φόρο τα κρασιά που παράγονται και καταναλώνονται από τον ίδιο τον παραγωγό, τα μέλη της οικογένειάς του ή τους προσκεκλημένους του με την προϋπόθεση ότι δεν μεσολαβεί πώληση.
Το Άρθρο 12
Το άρθρο 12 διορθώνει την αδικία φορολόγησης ανείσπρακτων εισοδημάτων από την εκμίσθωση ακίνητης περιουσίας. Στο εξής θα φορολογούνται από 1.1.2015 μόνο τα ποσά που εισπράχτηκαν εφόσον όμως μέχρι την λήξη της προθεσμίας υποβολής δήλωσης φορολογίας εισοδήματος έχει εκδοθεί εις βάρος του μισθωτή διαταγή πληρωμής ή διαταγή απόδοσης χρήσης μίσθιου ή δικαστική απόφαση αποβολής ή επιδίκασης μισθωμάτων ή έχει ασκηθεί εναντίων του μισθωτή αγωγή αποβολής ή επιδίκασης μισθωμάτων. Δηλαδή αρκεί ο ιδιοκτήτης να αποδείξει στο δημόσιο ότι έχει κινηθεί νομικά προκειμένου να εισπράξει τα οφειλόμενα.
Τα Άρθρα 9 έως 11
Το άρθρο 9 εναρμονίζει τις διατάξεις του νόμου 4172 με τους κανόνες κρατικών ενισχύσεων της ΕΕ αλλά δεν έχουμε τις τεχνικές γνώσεις για να κατανοήσουμε τι ακριβώς αλλαγές επιφέρει. το άρθρο 10 προβλέπει την δυνατότητα σύναψης βραχυπρόθεσμου δανείου από το ΤΕΚΕ προς το σκέλος εξυγίανσης σε έκτακτες περιπτώσεις μετά από απόφαση του ΥΠΟΙΚ, κατόπιν αιτήματος του ΤΕΚΕ καε γνώμη της ΤτΕ. Το άρθρο 11 καταργεί διατάξεις παλαιότερου νόμου που πλέον καλύπτονται από νέο.
Το Άρθρο 8
Με το άρθρο 8 προστίθενται στους φορείς που υπάγονται στο πεδίο εφαρμογής του νόμου και το Ευρωπαϊκό Ταμείο Χρηματοπιστωτικής Σταθερότητας και ο Ευρωπαϊκός Μηχανισμός Σταθερότητας.
Το Άρθρο 6 και 7
Τεχνικές αλλαγές με την πρόσθεση των υβριδικών τίτλων εκτός των ομολόγων για το ταμείο και λεκτικές διορθώσεις (εκτιμητής αντί για ελεγκτής).
Άρθρο 5
Το Άρθρο 5 αφορά τις τράπεζες. Στην 2η παράγραφο αποσαφηνίζεται ότι το ΤΧΣ συνάπτει συμφωνίες-πλαίσιο όχι μόνο με τις τράπεζες στις οποίες κατέχει μετοχές αλλά και σε ιδρύματα που έχουν σχέδια αναδιάρθρωσης εγκεκριμένα από την Ε.Ε.
Στην 3η παράγραφο ορίζεται ότι η περιουσία του ΤΧΣ γίνεται σε ανεξάρτητο φορέα που δεν ελέγχει το ελληνικό δημόσιο. Αυτό αιτιολογείται προκειμένου να μην υπάρχει ταύτιση του εγγυητή και του δανειζόμενου αφού ο ΕΣΜ έχει δικαίωμα να συστήσει ενέχυρο επί των μετοχών που αγοράζει το ταμείο. Μετά την ολοκλήρωση της εκκαθάρισης τα περουσιακά στοιχεία θα περιέρχονται και πάλι στο ελληνικό δημόσιο.
Στις επόμενες παραγράφους ορίζεται η διαδικασία επιλογής του ΔΣ του ταμείου μέσω επιτροπής του ΥΠΟΙΚ και ο τρόπος υπολογισμός των αμοιβών τους. Την τελική επιλογή θα κάνει πάλει ο ΥΠΟΙΚ βάσει τελικής λίστας 5 ατόμων που θα προτείνει η επιτροπή. Πάντως ανάμεσα στις αλλαγές βρίσκουμε και τροποποίηση που ορίζει ότι δεν μπορεί να αναλάβει μέλος παρά μόνο αν έχει καταδικαστεί οριστικά (προστίθεται η λέξη οριστικά), κάτι που με το ελληνικό σύστημα δικαιοσύνης αυτό σημαίνει αρκετά χρόνια. Θυμίζουμε την περίπτωση της Σακελαρίδου που ήταν πρόεδρος του ΤΧΣ και παραιτήθηκε εξαιτίας της δίωξής της.
Στις παραγράφους 26 και 27 δίνεται το δικαίωμα στον ΥΠΟΙΚ να ασκήσει βέτο στην περίπτωση πώλησης πακέτου μετοχών του ταμείου προκειμένου να αποφευχθούν ασύμφορες πωλήσεις (fire sales) αν η προτεινόμενη τιμή πώλησης βρίσκεται εκτός του εύρους που προσδιορίζουν οι σχετικές εκθέσεις αποτίμησης.
Στην παράγραφο 28 ορίζεται ο τρόπος σύστασης και σύνθεση των ΔΣ των επιτροπών των τραπεζών όπου εκτός από εμπειρία θα πρέπει να μην είναι «πολιτικά εκτεθειμένα πρόσωπα» ενώ γίνεται υποχρεωτική η δήλωση των οικονομικών διασυνδέσεων το μέλους με το πιστωτικό ίδρυμα για την αποφυγή σύγκρουσης συμφερόντων.
Άρθρο 4
Το Άρθρο 4 αφορά τις αλλαγές στη ρύθμιση των 100 δόσεων. Στο εξής ο οφειλέτης θα χάνει τη δόση αν στο πρώτο εξάμηνο του 2016 δεν πληρώσει ή ρυθμίσει τις υποχρεώσεις του σε διάστημα 30 ημερών. Το χρονικό όριο αυτό πάει στις 15 ημέρες μέχρι το τέλος του 17. Από το 2018 δεν θα υπάρχει ανοχή και η ρύθμιση θα χάνεται με το που θα γίνεται ληξιπρόθεσμη κάθε νέα οφειλή. Αν οι νέες οφειλές υπερβαίνουν σε σύνολο τις 50.000€ η ρύθμιση των νέων οφειλών θα χορηγείται μόνο με αν ο οφειλέτης αποδείξει ότι είναι σε οικονομική αδυναμία.
Σημαντικό στοιχείο είναι ότι προβλέπεται ότι οι παλαιότερες ληξιπρόθεσμες οφειλές μπορούν να ρυθμιστούν μέχρι τις 15 Δεκεμβρίου προκειμένου το σύστημα να μην πετάξει έξω όλους όσοι δεν γνώριζαν ότι έπρεπε να έχουν τακτοποιήσει τις τρέχουσες οφειλές μέχρι την ψήφιση του παρόντος νομοσχεδίου.
Άρθρο 3
Το Άρθρο 3 ορίζει ότι κατ’ εξαίρεση ο πρώτος ΓΓΔΕ μετά την ψήφιση αυτού του νομοσχεδίου θα έχει συμβόλαιο για 2 χρόνια με δυνατότητα ανανέωσης για ένα ακόμη (σαν δανεικός ποδοσφαιριστής)
Άρθρο 2
Το Άρθρο 2 ορίζει τις υποθέσεις που θα ελέγχονται από τη ΓΓΔΕ κατά προτεραιότητα με βάση απόφασης του Γενικού Γραμματέα ΔΕ βάσει ανάλυση κινδύνου και όχι ημερομηνίας παραγραφής. Στη 2η παράγραφο ορίζεται ότι ο ΓΓΔΕ θα αποφασίζει πόσες υποθέσεις θα ελεγχθούν ανά έτος.
Τα όργανα της φορολογικής διοίκησης υπέχουν πειθαρχική και ποινική ευθύνη μόνο για τις υποθέσεις που θα προτεραιοποιηθούν από εδώ και στο εξής και όχι για τις προηγούμενες υποθέσεις. Τούτο πιθανώς αποφασίστηκε προκειμένου να μην φέρουν ευθύνη οι ελεγκτές που θα εγκαταλείψουν υποθέσεις εξαιτίας της αλλαγής του συστήματος επιλογής των ελέγχων.
Στην 5η υποπαράγραφο της 2ης παραγράφου βρίσκουμε την ασυλία του Γενικού Γραμματέα Δημοσίων Εσόδων όπου «δεν υπέχει αστική και ποινική ευθύνη, για αιτιολογημένη γνώμη ή εισήγηση που διατύπωσε ή απόφαση που εξέδωσε στο πλαίσιο εφαρμογής της ισχύουσας νομοθεσίας κατά την άσκηση των καθηκόντων του, εκτός από την περίπτωση που ενήργησε με δόλο ή βαρεία αμέλεια ή σε περίπτωση παραβίασης του απορρήτου των πληροφοριών και στοιχείων που περιήλθαν σε γνώση του κατά την άσκηση των καθηκόντων του». Πρόκειται για διάταξη που είχει επιχειρηθεί να περάσει και στο παρελθόν και ουσιαστικά προκαλεί την πλήρη ασυλία του ΓΓΔΕ αφού είναι πάρα πολύ δύσκολο να αποδειχτεί ο δόλος σε τέτοιου είδους αποφάσεις.
Άρθρο 1.
Το Άρθρο 1 ρυθμίζει τις διαδικασίες για την άρση του φορολογικού απορρήτου και πιο συγκεκριμένα ορίζει τις αρμοδιότητες υπαλλήλων και οργανισμών με αρμοδιότητα διαχείρισης, παρακολούθησης και ελέγχου χρηματοδοτήσεων και ενισχύσεων ή επιδοτήσεων από εθνικούς ή ενωσιακούς πόρους». Τα πρόσωπα αυτά θα έχουν την δυνατότητα να χειρίζονται στοιχεία που θα προκύπτουν από την άρση του φορολογικού απορρήτου.
thepressproject.gr




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.