



















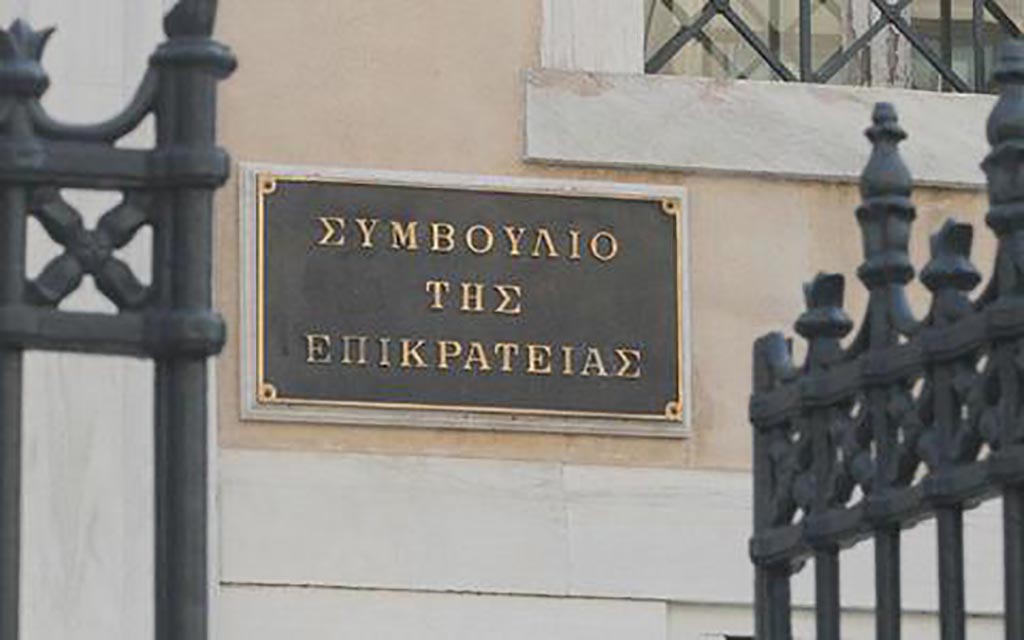
Mε τις υπ’ αρίθμ 4504 και 4505/2014 αποφάσεις της Ολομέλειας του Συμβουλίου της Επικρατείας, που βρίσκονται στο στάδιο της καθαρογραφής, κρίθηκε αμετακλήτως αντισυνταγματικός ο Δημοτικός Φόρος Δωδ/νήσου (ΔΗ.ΦΟ.ΔΩ.).
Η Ολομέλεια του Συμβουλίου της Επικρατείας, όπως απεκάλυψε το Σάββατο η «δημοκρατική», τάχθηκε υπέρ των απόψεων που είχε κρίνει το Β’ Τμήμα σε 7μελή σύνθεση με τις υπ΄αριθμ. 3930 και 3931/2013 αποφάσεις του και έθεσε οριστικά τέρμα στο φόρο!
Η Ολομέλεια του ΣτΕ εξέτασε την από 31η Ιουλίου 2006 αίτηση της Κοινοπραξίας με την επωνυμία “Κοινοπραξία Νοσοκομείου Ρόδου ΤΕΡΝΑ Α.Ε. – ΑΚΤΩΡ Α.Τ.Ε. – ΕΜΠΕΔΟΣ Α.Ε. – J & P ΑΒΑΞ Α.Ε. – IMEC GMBH” και το διακριτικό τίτλο «Κοινοπραξία Κατασκευής Νοσοκομείου Ρόδου», όπως μετονομάσθηκε η Κοινοπραξία με την επωνυμία «ΓΕΚ Α.Ε. – ΕΛΛΗΝΙΚΗ ΤΕΧΝΟΔΟΜΙΚΗ Α.Ε. – Α.Τ.Ε. ΓΝΩΜΩΝ Α.Ε. – ΑΒΑΞ Α.Ε. – IMEC GMBH», η οποία παρέστη με τους δικηγόρους Σπυρίδωνα Μαράτο και Φιλιώ Μεντή κατά του Δήμου Ρόδου, ο οποίος παρέστη με τους δικηγόρους Θεόδωρο Παπαγεωργίου και Γλυκερία Σιούτη.
Σημειώνεται ότι ο πρόεδρος της Ολομέλειας των δικαστών του ΣτΕ, που εκδίκασε την υπόθεση, ήταν ο ίδιος που προήδρευσε στο Β’ Τμήμα, κρίνοντας αντισυνταγματικό το φόρο.
Η Ολομέλεια του ΣτΕ έκρινε, ότι οι κοινωνικοοικονομικές συνθήκες του χρόνου επιβολής του φόρου, 50 περίπου χρόνια μετά την ένωση της Δωδεκανήσου με την Ελλάδα, είναι «προφανώς διαφορετικές εκείνων που υπήρχαν κατά τα αμέσως επόμενα της ένωσης αυτής έτη και δικαιολογούσαν μια ειδική, έναντι άλλων περιοχών της χώρας με τα αυτά χαρακτηριστικά, μεταχείριση».
Γίνεται χρήση εκφράσεων και επίκληση συνθηκών, που θα δικαιολογούσαν ενδεχομένως τη διαφοροποίηση με βάση γενικά και αντικειμενικά κριτήρια όχι όμως μόνης της Δωδεκανήσου, μη αρκώντας για την υποστήριξη του θεσμού «χωρίς συγκεκριμένη εξειδίκευση των λόγων που το επιβάλλουν» επίκληση των άρθρων 102 παρ. 6 και 101 και 106 του Συντάγματος για τις νησιωτικές παραμεθόριες περιοχές, ούτε του άρθρου 9 του Ν. 11850/198 περί κυρώσεως του Ευρωπαϊκού Χάρτη της Τοπικής Αυτονομίας, που ορίζει το δικαίωμα και την υποχρέωση των ΟΤΑ να έχουν επαρκείς ίδιους πόρους από τοπικούς φόρους.
Πιο συγκεκριμένα η Ολομέλεια του ΣτΕ, που συνεδρίασε σε 22μελή σύνθεση, έκρινε με συντριπτική πλειοψηφία αντισυνταγματικό τον δημοτικό φόρο. Μειοψήφισαν συγκεκριμένα 6 μέλη (συμπεριλαμβανομένου και του εισηγητή) ενώ ακόμη ένα μέλος του υποστήριξε ότι για την αναγκαιότητα θέσπισης ενός φόρου, το Ακυρωτικό Δικαστήριο του ΣτΕ δεν έχει αρμοδιότητα να ελέγχει τους λόγους θέσπισής του.
Στην Ολομέλεια δεν προήδρευσε ο πρόεδρος του ΣτΕ κ. Σωτήρης Ρίζος που κατά κανόνα προεδρεύει και προήδρευσε και λοιπών υποθέσεων της ίδιας δικασίμου, αλλά ο κ. Φ. Αρναούτογλου, αντιπρόεδρος που ήταν και ο πρόεδρος του Β΄ Τμήματος που και με τη ψήφο του ίδιου, παρέπεμψε τον φόρο ως αντισυνταγματικό στην Ολομέλεια.
Κατά την πλειοψηφούσα άποψη αιτιολογείται η αποδοχή της αναίρεσης, της έφεσης και της προσφυγής της Κοινοπραξίας των εταιρειών κατασκευής του Νοσοκομείου ως προς την αντισυνταγματικότητα του ΔΗ.ΦΟ.ΔΩ. με την εξής περιληπτικά αιτιολογία:
Αφού γίνεται μια ιστορική αναδρομή της ισχύος του φόρου, από το προηγούμενο δηλαδή καθεστώς του δημοτικού φόρου κατανάλωσης Δωδεκανήσου που ίσχυε μέχρι το 1994, και αφού γίνεται επίκληση ότι ενώπιον της Ολομέλειας του ΣτΕ προσκομίσθηκαν νέα στοιχεία τεκμηρίωσης της ιδιαιτερότητας της Δωδεκανήσου, όπως είναι τα περιεχόμενα στην από το 1992 μελέτη του Παντείου Πανεπιστημίου, στην συγγραφή του οικονομολόγου κ. Μ. Λογοθέτη ως και στην συμπληρωματική γνωμοδότηση της καθηγήτριας φορολογικού δικαίου κ. Ελ. Θεοχαροπούλου, κρίνει ότι αυτά ως επί το πλείστον είναι μεταγενέστερα της ψήφισης του νόμου το 1994 και ότι δεν επαρκούν για να αιτιολογήσουν ειδικούς και επαρκείς λόγους διαφοροποίησης της Δωδεκανήσου από τις υπόλοιπες νησιωτικές περιοχές.
Κρίνει επίσης ότι οι συνταγματικές διατάξεις περί νησιωτικότητας , από μόνες τους δεν είναι επαρκείς για θέσπιση εξαιρετικών για νησιά μέτρων.
Κατά την μειοψηφούσα άποψη έξι (6 μελών), μεταξύ των οποίων και του κ. Γ. Τσιμέκα- Εισηγητή της υπόθεσης, ο ΔΗ.ΦΟ.ΔΩ. δεν είναι αντίθετος με τις αρχές της ισότητας και καθολικότητας του Συντάγματος.
Υποστήριξαν συγκεκριμένα ότι ο ΔΗ.ΦΟ.ΔΩ. αποτελεί διάδοχο του προηγούμενου δημοτικού φόρου κατανάλωσης, δέχεται ότι η διατήρηση του εσόδου ήταν σύμφωνη με τις κρατούσες συνθήκες και δικαιολογείται για τα Δωδεκάνησα όπως έχει ήδη κριθεί από το ΣτΕ με την απόφαση 2956/1981.
Δέχεται επίσης ότι τα προσκομισθέντα στοιχεία στην Ολομέλεια του ΣτΕ και ιδιαίτερα τα στοιχεία της από το 1992 μελέτης του Παντείου Πανεπιστημίου και τα ψηφίσματα της Δ.Ε. της ΤΕΔΚ, αποτέλεσαν κύριο στοιχείο προπαρασκευής για την θέσπιση του ΔΗ.ΦΟ.ΔΩ. το 1994 , καθώς η μελέτη του Παντείου αιτιολογεί την ανάγκη επιβολής και τις συνέπειες που θα προκληθούν από την κατάργησή του εσόδου, έτσι ώστε να συντρέχουν επαρκείς λόγοι που διαφοροποιούν τη Δωδεκάνησο και διαφορετικά θα επερχόταν αιφνίδια ανατροπή της υφιστάμενης κατάστασης.
Τέλος υπάρχει και άλλη μία επιπλέον μειοψηφούσα άποψη (κ. Μ. Καραμανώφ) που δέχεται ότι για την αναγκαιότητα θέσπισης ενός φόρου, το Ακυρωτικό Δικαστήριο του ΣτΕ δεν έχει αρμοδιότητα να ελέγχει τους λόγους θέσπισής του, όταν μάλιστα η αναγκαιότητα του συγκεκριμένου εσόδου έχει ήδη κριθεί με την απόφαση 2956/1981 του ΣτΕ.
Θυμίζουμε ότι με κατεπείγον έγγραφό του προς την Ολομέλεια των Δικαστών του Συμβουλίου της Επικρατείας, που υπογράφεται από τον δήμαρχο Ρόδου κ. Φώτη Χατζηδιάκο, η νομική υπηρεσία του Δήμου Ρόδου, επεδίωξε με επίκληση νέων ισχυρισμών να ανατρέψει την απόφαση της 7μελούς συνθέσεως του ανωτάτου ακυρωτικού διοικητικού δικαστηρίου για την αντισυνταγματικότητα του Δημοτικού Φόρου.
Η δημοτική αρχή υπέβαλε αρμοδίως και συμπληρωματική γνωμοδότηση της Επίκουρης Καθηγήτριας Φορολογικού Δικαίου της Νομικής Σχολής Δ.Π.Θ. κ. Ελένης Θεοχαροπούλου με την οποία επιχειρηματολογεί υπέρ της διατήρησης του ΔΗΦΟΔΩ υποστηρίζοντας ότι οι ανάγκες σε υπηρεσίες είναι μεγάλες διότι το νησί της Ρόδου είναι δεύτερο στη χώρα σε τουρισμό πολυτελείας και ως εκ τούτου είναι αυξημένες οι ανάγκες για έσοδα για την αντιμετώπιση πρόσθετων δαπανών της τοπικής αυτοδιοίκησης.
Αυτό που προκάλεσε εντύπωση είναι το γεγονός ότι η δημοτική αρχή επεδίωξε να πείσει ότι οι κάτοικοι της Ρόδου είναι υψηλής οικονομικής στάθμης και ως εκ τούτου δεν επιβαρύνεται το εισόδημά τους με την καταβολή του ΔΗ.ΦΟ.ΔΩ.!!
Τόνισε συγκεκριμένα και τα εξής…
«Η Δωδεκάνησος δεν είναι μόνο πρώτη σε δείκτη τουριστικής πυκνότητας (αναλογία μεταξύ τουριστών και μόνιμων κατοίκων), αλλά σύμφωνα με τα τεκμηριωμένα στοιχεία της συμπληρωματικής γνωμοδότησης, είναι πρώτη και επί του ιδιαιτέρως σημαντικού, δείκτη τουρισμού πολυτελείας, καθώς η Κρήτη (με έκταση 8.303 τετραγ. χιλιομ. και συγκροτούμενη από τέσσερις νομούς), έχει 86 πεντάστερα ξενοδοχεία (άρα δείκτη 1,03%), ενώ η Δωδεκάνησος (πολυνησιακό συγκρότημα 27 κατοικημένων νησιών, με έκταση 2.579 τετραγ. χιλιομ., συγκροτούμενη από έναν νομό) έχει 58 πεντάστερα ξενοδοχεία (άρα δείκτη 2,25%).
Ουσιώδεις δηλαδή ιδιαιτερότητες που επίσης στοιχειοθετούν την ανάγκη αυξημένων, σε σχέση με τις λοιπές περιφέρειες, εσόδων για την αντιμετώπιση πρόσθετων δαπανών της τοπικής αυτοδιοίκησης, για την επιτέλεση της αναγκαίας υποδομής, έργων και υπηρεσιών υπέρ της διατήρησης των παραπάνω ιδιαιτεροτήτων, καθώς «ο τουρισμός υψηλών προδιαγραφών αφενός μεν αποφέρει προσπορισμό εσόδων με ιδιαίτερα πολλαπλασιαστικές επιδράσεις στο σύνολο της εν λόγω περιφέρειας, όπου ανθεί, χωρίς να αποκλείεται η επέκτασή τους: σε εθνικό επίπεδο, αφετέρου δε αποφέρει ιδιαίτερα άμεσα έσοδα σε όσους ασκούν οικονομική δραστηριότητα στην εν λόγω περιφέρεια σε σχέση με τη λοιπή Ελλάδα.
Από τον τουρισμό υψηλών προδιαγραφών, σε συνδυασμό με το δείκτη τουριστικής πυκνότητας της περιφέρειας Δωδεκανήσου, τεκμαίρεται η ύπαρξη ανάλογης οικονομικής δύναμης και επομένως, φοροδοτικής ικανότητας μεγαλύτερης στους ασκούντες οικονομική δραστηριότητα στην Περιφέρεια της Δωδεκανήσου σε σχέση με τους ασκούντες οικονομική δραστηριότητα στη λοιπή Ελλάδα».
Σημειώνεται ότι κατά τη συζήτηση στο ακροατήριο, η αναιρεσείουσα ισχυρίσθηκε ότι ο δημοτικός φόρος εντάσσεται σε κατάσταση 37 φόρων υπέρ τρίτων που το Υπουργείο Ανάπτυξης πρότεινε προς το Υπουργείο Οικονομικών για να καταργηθούν.
Ο Δήμος Ρόδου αντέτεινε ότι παρόντος του δημάρχου Ρόδου κ. Φ. Χατζηδιάκου, ο Υφυπουργός Ανάπτυξης κ. Γ. Γιακουμάτος, διευκρίνισε ότι απλώς το Υπουργείο Ανάπτυξης θεωρώντας, εσφαλμένα, ότι ο ένδικος φόρος είναι φόρος υπέρ τρίτων και περιέλαβε και τον δημοτικό φόρο Δωδεκανήσου σε κατάσταση με όλους τους ισχύοντες φόρους υπέρ τρίτων, που ζητήθηκαν από το Υπουργείο Οικονομικών για μελέτη ποιοι από αυτούς θα μπορούσαν να καταργηθούν, υποκατασταθούν, τροποποιηθούν κ.λ.π. κατά τις συζητήσεις με την τρόικα.
Η αναρεσείουσα ισχυρίσθηκε ότι πλέον δεν υφίστανται λόγοι, που να δικαιολογούν τη διατήρηση του δημοτικού φόρου στη Δωδεκάνησο και ότι σε σχέση με άλλες νησιωτικές και παραμεθόριες περιοχές η διατήρηση του συνιστά παράβαση των διατάξεων του άρθρου 4 του Συντάγματος.
Ο Δήμος Ρόδου επέμεινε ωστόσο ότι στη Δωδεκάνησο υφίστανται εξακολουθητικά γενικοί και αντικειμενικοί λόγοι, οι οποίοι κατά αντίστοιχα γενικά και αντικειμενικά κριτήρια, διαφοροποιούν τη Δωδεκάνησο και δικαιολογούν την υπέρ αυτής διατήρηση της ισχύος του ένδικου φόρου, πόσω μάλλον, που κατά τα κοινώς γνωστά η τραγική δημοσιονομική κατάσταση της χώρας, για λόγους δημοσίου συμφέροντος καθιστά απαγορευτική την σε περίπτωση κατάργησης ισχύος τους φόρου αναπλήρωση αυτού από το κράτος, το οποίο έχει ήδη εξαντλήσει την επιβολή βαρέων και επαχθέστατων δημοσιονομικών μέτρων.
Σημείωσε μάλιστα ότι πλέον σε περίπτωση απώλειας εσόδων και αδυναμίας εκτέλεσης προϋπολογισμού ΟΤΑ, ο σημερινός νομοθέτης επιβάλλει αναγκαστικά τη θέσπιση άλλων αναπληρούντων πόρων από επιβολή τοπικής φορολογίας και αύξηση τοπικών τελών.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.