

















Ως εισόδημα θα φορολογηθούν το 2015 οι παροχές σε είδος που λαμβάνουν οι εργαζόμενοι από τις επιχειρήσεις τους. Μεταξύ αυτών είναι δωροεπιταγές, δαπάνες κάλυψης κόστους κινητών τηλεφώνων, η παροχή εταιρικών αυτοκινήτων, οι εργοδοτικές συνδρομές για δαπάνες σχολείων φροντιστηρίων, παιδικών σταθμών όπως και ιατρικά έξοδα.
Διευκρινίσεις για την εφαρμογή του μέτρου δίνει εγκύκλιος, της Γενικής Γραμματέως Δημοσίων Εσόδων Αικατερίνη Σαββαΐδου, στην οποία σημειώνεται ότι οποιεσδήποτε παροχές σε είδος που λαμβάνει ένας εργαζόμενος ή συγγενικό του πρόσωπο συνυπολογίζονται στο φορολογητέο εισόδημά του στην αγοραία αξία τους, εφόσον η συνολική αξία των παροχών σε είδος υπερβαίνει το ποσό των 300 ευρώ ανά φορολογικό έτος.
Έτσι, όπως σημειώνεται, με εξαίρεση τις παροχές που αφορούν τα δάνεια, τα δικαιώματα προαίρεσης απόκτησης μετοχών και την παραχώρηση κατοικίας, για τις οποίες δεν υφίσταται περιορισμός όσον αφορά την αξία αυτών, οι λοιπές παροχές σε είδος που λαμβάνει ένας εργαζόμενος ή συγγενικό του πρόσωπο συνυπολογίζονται στο φορολογητέο εισόδημα από μισθωτή εργασία, εφόσον η συνολική αξία των παροχών αυτών υπερβαίνει το ποσό των τριακοσίων ευρώ ανά φορολογικό έτος.
Ειδικότερα σύμφωνα με την εγκύκλιο στις παροχές σε είδος στους εργαζόμενους και στα συγγενικά τους πρόσωπα που υπερβαίνουν τα 300 ευρώ ανά φορολογικό έτος και συνεπώς προσαυξάνουν το φορολογητέο εισόδημα των εργαζόμενων περιλαμβάνονται ενδεικτικά:
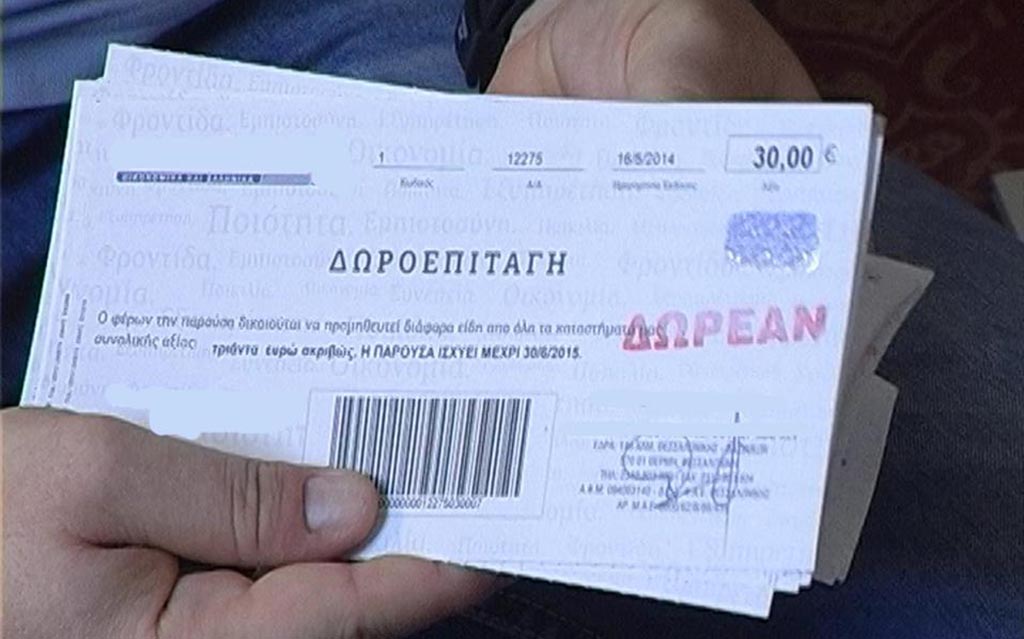
α) η αξία των αγαθών, που αντιπροσωπεύουν οι χορηγούμενες «δωροεπιταγές», καθώς και η αξία της αγοράς αγαθών ή παροχής υπηρεσιών, που αντιπροσωπεύουν τα χορηγούμενα «κουπόνια»,
β) η αξία των διατακτικών που χορηγούνται δωρεάν για την αγορά αγαθών ή τη λήψη υπηρεσιών από συμβεβλημένα καταστήματα.
γ) η παροχή της χρήσης εταιρικών πιστωτικών καρτών στα ανωτέρω πρόσωπα για δαπάνες που δεν πραγματοποιούνται για το συμφέρον της επιχείρησης αλλά για την κάλυψη προσωπικών, οικογενειακών ή άλλων δαπανών που δεν σχετίζονται με το συμφέρον της επιχείρησης του εργοδότη ή δεν χρησιμοποιούνται κατά τις συνήθεις εμπορικές συναλλαγές αυτής και το σχετικό κόστος αναλαμβάνει ο εργοδότης,
δ) το όφελος που προκύπτει για τους εργαζόμενους, διευθυντές, διαχειριστές, μέλη διοίκησης και συνταξιούχους των εταιρειών παροχής ηλεκτρικής ενέργειας, τηλεφωνίας, ύδρευσης, παροχής αερίου, συνδρομητικών υπηρεσιών (π.χ. τηλεόραση) από την παροχή σε αυτούς ορισμένης ποσότητας ηλεκτρικής ενέργειας, τηλεφωνικών συνδιαλέξεων, νερού, φυσικού αερίου και συνδρομητικών καναλιών αντίστοιχα με μειωμένο τιμολόγιο ή άνευ ανταλλάγματος,
ε) οι διάφορες πληρωμές που γίνονται απευθείας από τους εργοδότες σε τρίτους, όπως αυτές που γίνονται προς φροντιστήρια, σχολεία, βρεφονηπιακούς σταθμούς, κατασκηνώσεις κ.λπ. και αφορούν την κάλυψη εξόδων διδάκτρων, βρεφονηπιακών σταθμών, κ.λπ. των ανωτέρω προσώπων, οι απευθείας πληρωμές που αφορούν την κάλυψη εξόδων συμμετοχής των προσώπων αυτών σε ημερίδες, προγράμματα ή σεμινάρια εκπαίδευσης, επιμόρφωσης ή επαγγελματικής κατάρτισης ή την κάλυψη συνδρομών σε περιοδικά και επιμελητήρια, που δεν αφορούν το αντικείμενο της εργασίας τους ή το επίπεδο της θέσης που κατέχουν, οι απευθείας πληρωμές που αφορούν την κάλυψη συνδρομών των προσώπων αυτών (σε γυμναστήρια, λέσχες κ.λπ.), καθώς και αυτές που αφορούν την κάλυψη ιατρικών εξόδων τους (π.χ. check-up).
Περαιτέρω, στην περίπτωση αυτή περιλαμβάνεται και το όφελος που προκύπτει για τους εργαζόμενους, διευθυντές, διαχειριστές και μέλη διοίκησης ιδιωτικών εκπαιδευτηρίων εξαιτίας της δωρεάν φοίτησης ή της φοίτησης με μειωμένα δίδακτρα σε αυτά των τέκνων τους, με εξαίρεση τις υποτροφίες που χορηγούνται από τα εν λόγω εκπαιδευτήρια.
στ) η παροχή της χρήσης εταιρικών συνδέσεων κινητής τηλεφωνίας που γίνεται στους εργαζόμενους, διευθυντές, διαχειριστές και μέλη διοίκησης κατά το μέρος που υπερβαίνει το κόστος των προγραμμάτων χρήσης και υπό την προϋπόθεση ότι το υπερβάλλον ποσό του προγράμματος χρήσης χρησιμοποιείται για προσωπικούς τους σκοπούς και όχι για σκοπούς της επιχειρηματικής δραστηριότητας του εργοδότη, λαμβάνοντας υπόψη ότι πολλές επιχειρήσεις καλύπτουν τη συγκεκριμένη παροχή στα προαναφερόμενα πρόσωπα με σκοπό την εξυπηρέτηση λειτουργικών αναγκών τους, την αύξηση της παραγωγικότητάς τους και την παροχή υψηλού επιπέδου υπηρεσιών (επικοινωνία με πελάτες, συνεργάτες, κ.λπ.) ακόμα και πέραν του ημερήσιου εργάσιμου χρόνου. Ο διαχωρισμός της παροχής που εξυπηρετεί την επιχειρηματική δραστηριότητα του εργοδότη από την παροχή που εξυπηρετεί προσωπικούς σκοπούς των ανωτέρω προσώπων είναι εφικτός διότι κατά την έκδοση του λογαριασμού από την εταιρεία κινητής τηλεφωνίας παρέχεται ανάλυση ανά αριθμό.
Σε κάθε περίπτωση, ο διαχωρισμός μπορεί να βασιστεί και σε βεβαίωση του εργοδότη, με την οποία βεβαιώνεται σε ετήσια βάση το ποσό που αφορά σε επαγγελματική χρήση ή άλλη χρήση της εταιρικής σύνδεσης κινητής τηλεφωνίας. Σε περίπτωση που δεν είναι δυνατός ο διαχωρισμός ή ο εργοδότης δεν προβεί στον διαχωρισμό αυτό για οποιοδήποτε λόγο και δεν χορηγήσει σχετική βεβαίωση, τότε το υπερβάλλον ποσό του κόστους του προγράμματος χρήσης θεωρείται ως παροχή σε είδος. Στην παροχή αυτή που προσαυξάνει το φορολογητέο εισόδημα των ανωτέρω προσώπων εντάσσονται και οι φόροι και τα τέλη που αντιστοιχούν σε αυτήν (Φ.Π.Α., λοιπά τέλη).
Διευκρινίζεται ότι η αξία των παραχωρούμενων προς τα ανωτέρω πρόσωπα εργαλείων εργασίας π.χ. tablets, φορητοί υπολογιστές ακόμα και πέραν του ημερήσιου εργάσιμου χρόνου δεν προσαυξάνει το φορολογητέο εισόδημα του δικαιούχου δεδομένου ότι η παραχώρηση αυτή εξυπηρετεί λειτουργικές ανάγκες της επιχείρησης, την αύξηση της παραγωγικότητάς της και την παροχή υψηλού επιπέδου υπηρεσιών.
ζ) η αγοραία αξία παραχώρησης εταιρικού οχήματος σε εργαζόμενο ή εταίρο ή μέτοχο από φυσικό πρόσωπο ή νομικό πρόσωπο ή νομική οντότητα για οποιοδήποτε χρονικό διάστημα εντός του φορολογικού έτους, η οποία αποτιμάται σε ποσοστό 30% του κόστους των αποσβέσεων, των τελών κυκλοφορίας, του κόστους των επισκευών και συντηρήσεων καθώς και του χρηματοδοτικού κόστους αγοράς ή μίσθωσης, όπως αυτά προκύπτουν από τις εγγραφές στα βιβλία της επιχείρησης. Τα ποσά αυτά φορολογούνται σαν εισόδημα από μισθωτή εργασία. Όταν το ανωτέρω κόστος είναι μηδέν, η παροχή αυτή αποτιμάται σε ποσοστό 30% της μέσης δαπάνης ή απόσβεσης κατά τα τελευταία τρία έτη.
Καθημερινή



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.