











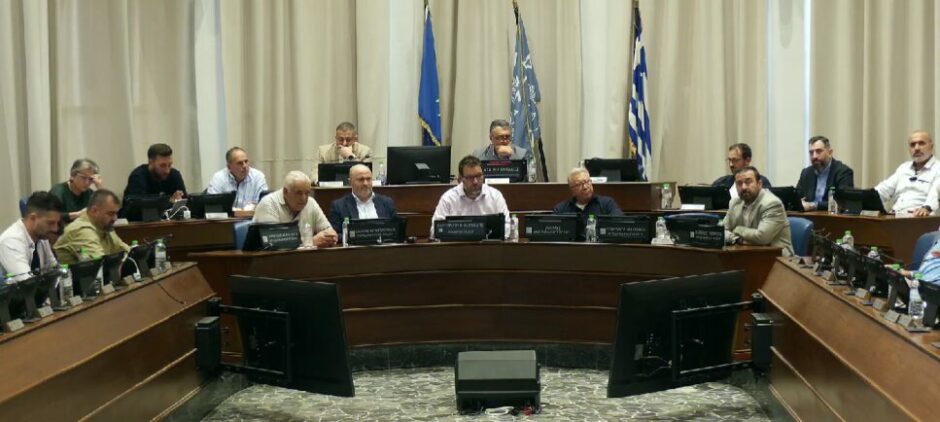
Διαφωτιστική, για το πού βρίσκεται σήμερα η ένδικη διαφορά μεταξύ του Δήμου Ρόδου και της κοινοπραξίας που κατασκεύασε το νοσοκομείο της Ρόδου, για τη συνταγματικότητα του ΔΗ.ΦΟ.ΔΩ., είναι η γνωμοδότηση του προϊσταμένου της Νομικής Υπηρεσίας Δήμου Ρόδου, κ. Θεοδ. Παπαγεωργίου, ενώπιον της Οικονομικής Επιτροπής.
Στη γνωμοδότηση αναφέρονται συγκεκριμένα τα εξής:
«Ενώπιον της Ολομέλειας του Συμβουλίου της Επικρατείας, εκδικάζονται στις 9-5-2014 ύστερα από παραπομπή του Β’ Τμήματος του ΣτΕ (αποφ. 3930-3931/2013 Β’ Τμ. ΣτΕ) δύο αιτήσεις αναιρέσεως α) αρ. καταθ. 4990/2006 – πρόσθετοι λόγοι αρ. καταθ. 1240/2009 β) αρ. καταθ. 3789/2010, οι οποίες ασκήθηκαν εκ μέρους της Κ/Ξ με την επωνυμία «Κοινοπραξία Νοσοκομείου Ρόδου «ΤΕΡΝΑ Α.Ε. – ΑΚΤΩΡΑ Τ.Ε. – ΕΜΠΕΔΟΣ Α.Ε. – J.P. ΑΒΑΞ Α.Ε. – IMEC GMBH», αναφορικά με την αντισυνταγματικότητα του άρθρου 60 του Ν. 2214/1994 περί του Δημοτικού Φόρου Δωδεκανήσου.
Η κατά πλειοψηφία του Β’ Τμήματος του ΣτΕ αιτιολογία των αποφάσεων παραπομπής, έκρινε ότι υφίσταται ζήτημα αντισυνταγματικότητας, επειδή ο ΔΗ.ΦΟ.ΔΩ. αντίκειται στην αρχή της φορολογικής ισότητας και της καθολικότητας του φόρου.
Ειδικότερα η ως άνω αιτιολογία εκτίμησε και εστιάζεται στα εξής δύο θέματα:
α) «Οι κοινωνικοοικονομικές συνθήκες επιβολής του φόρου, 50 περίπου χρόνια μετά την ένωση της Δωδεκανήσου με την Ελλάδα (αναφερόμενη και στον προϊσχύσαντα δημοτικό φόρο καταναλώσεως Δωδεκανήσου), είναι προφανώς, διαφορετικές εκείνων που υπήρχαν κατά τα αμέσως επόμενα της ένωσης αυτής έτη και δικαιολογούσαν μια ειδική έναντι άλλων περιοχών της χώρας, με τα αυτά χαρακτηριστικά, μεταχείριση. Τούτο προκύπτει άλλωστε και από τη διαφαινόμενη σε σειρά νεότερων φορολογικών ρυθμίσεων μεταβολή της ουσιαστικής εκτίμησης του νομοθέτη, σύμφωνα με την οποία η Δωδεκάνησος δεν αντιμετωπίζεται μεμονωμένα, αλλά μαζί με άλλες περιοχές με τα αυτά χαρακτηριστικά».
Για την τεκμηρίωση της παραπάνω άποψης γίνεται στην αιτιολογία επίκληση διατάξεων: α) Των μειωμένων συντελεστών Φ.Π.Α. οι οποίοι πλέον δεν ισχύουν μόνο για τα Δωδεκάνησα αλλά και για τα άλλα νησιά του Αιγαίου Πελάγους.
β) Των μειωμένων συντελεστών φορολογίας εισοδήματος και της απόδοσης ποσοστού 20% υπέρ των Ο.Τ.Α Δωδεκανήσου, που πλέον αναφέρονται και σε άλλες παραμεθόριες περιοχές της Θράκης, του Βορείου Αιγαίου, της Ηπείρου και της Μακεδονίας και γ) των φορολογικών απαλλαγών και μειώσεων φορολογίας εισοδήματος και λοιπές φορολογίες για αναπτυξιακούς και εθνικούς λόγους (συγκράτηση και αύξηση πληθυσμού) και σε άλλες περιοχές που καθόρισε με γενικό και αντικειμενικό τρόπο (νησιά με πληθυσμό κάτω των 3.100 κατοίκων).
Ούτε από τη φύση του ΔΗ.ΦΟ.ΔΩ. ούτε προπαρασκευαστικά της θέσπισης του άρθρου 60 του Ν. 2214/1994 δεν τεκμηριώθηκαν λόγοι που με πάγιο τρόπο δικαιολογούν την επιβολή του ΔΗ.ΦΟ.ΔΩ. υπέρ μόνο των Ο.Τ.Α. Δωδεκανήσου σε βάρος των ασκούντων οικονομική δραστηριότητα στη Δωδεκάνησο. Ειδικότερα, κατά την αιτιολογία, θα έπρεπε να γίνει επίκληση, με συγκεκριμένο τρόπο και με συγκεκριμένη εξειδίκευση των λόγων που επιβάλλουν το φόρο, συνθηκών που θα δικαιολογούσαν μια τέτοια διαφοροποίηση, χωρίς αυτές οι συνθήκες να προσιδιάζουν και σε άλλες περιοχές της χώρας.
Έτσι παρά την επίκληση στις από 1-10-1995 και 21-8-2012 γνωμοδοτήσεις των Καθηγητών Σπ. Φλογαϊτη και Ελ. Θεοχαροπούλου, αντιστοίχως, και στο προσκομισθέν 3153/2012 έγγραφο της Διεύθυνσης Οικονομικών του Υπουργείου Εσωτερικών, εκφράσεων και συνθηκών, όπως η ιδιαιτερότητα της παραμεθορίου και του νησιωτικού συμπλέγματος και των απομονωμένων νησιών, η αύξηση εσόδων προς εκπλήρωση αποστολής Ο.Τ.Α, ο τουριστικός προορισμός κ.λ.π. της Δωδεκανήσου, αυτές, κατά την παραπεμπτική αιτιολογία, προσιδιάζουν και σε άλλες περιοχές, έτσι ώστε τελικά θα δικαιολογούνταν όχι όμως μόνον για τη Δωδεκάνησο.
Για τον λόγο αυτό, χωρίς δηλαδή συγκεκριμένη εξειδίκευση των λόγων που επιβάλουν τον ΔΗ.ΦΟ.ΔΩ μόνο στη Δωδεκάνησο, δεν αρκεί η επίκληση των διατάξεων των άρθρων του Συντάγματος 102 παρ. 6, της ερμηνευτικής δήλωσης του άρθρου 101, του άρθρου 106 παρ. 1 αλλά και του άρθρου 9 του Ν. 1850/1989 (Ευρωπαϊκός Χάρτης Τοπικής Αυτονομίας), περί των ιδιαίτερων συνθηκών των νησιωτικών περιοχών, την ανάπτυξη των παραμεθόριων νησιωτικών περιοχών, και του δικαιώματος των Ο.Τ.Α., στα πλαίσια της εθνικής οικονομικής πολιτικής, σε επαρκείς ίδιους πόρους, τους οποίους μπορούν να διαθέτουν ελεύθερα κατά την άσκηση των αρμοδιοτήτων τους, τουλάχιστον δε ένα μέρος αυτών πρέπει να προέρχεται από τοπικούς φόρους και τέλη των οποίων το ύψος έχουν δικαίωμα να ορίζουν μέσα στα όρια του νόμου.
Τα προβλεπόμενα από τις παραπάνω διατάξεις του Συντάγματος και του Ευρωπαϊκού Χάρτη Τοπικής Αυτονομίας μέτρα, οφείλουν να κινούνται εντός των ορίων που τάσσουν οι λοιπές συνταγματικές διατάξεις και αρχές, και επί του προκειμένου επί των ορίων που τάσσουν η αρχή της φορολογικής ισότητας και της καθολικότητας του φόρου, οι οποίες κατά την παραπεμπτική απόφαση παραβιάζονται επειδή ο ΔΗ.ΦΟ.ΔΩ επιβάλλεται και μάλιστα πάγια, μόνο στους ασκούντες οικονομική δραστηριότητα στη Δωδεκάνησο υπέρ των ΟΤΑ αυτής.
Αντίθετα η κατά τη μειοψηφία του Β’ Τμήματος του ΣτΕ αιτιολογία των αποφάσεων παραπομπής, έκρινε ότι η επιβολή του ΔΗ.ΦΟ.ΔΩ., ως εκ του είδους και του σκοπού του, δεν είναι αυθαίρετη, ούτε συνταγματικώς ανεπίτρεπτη.
Ειδικότερα η ως άνω αιτιολογία εκτίμησε και εστιάζεται στα εξής επίσης δύο θέματα:
α) Ο ΔΗ.ΦΟ.ΔΩ. στηρίζεται σε γενικά και αντικειμενικά κριτήρια, ανταποκρινόμενα προδήλως στις κρατούσες τοπικές συνθήκες στο με γεωγραφικές ιδιαιτερότητες παραμεθόριο νησιώτικο σύμπλεγμα της Δωδεκανήσου, κυρίως, λόγω του κατά τα κοινώς γνωστά χαρακτήρα αυτού ως κατ’ εξοχήν τουριστικού προορισμού πρώτης προτεραιότητας και δη μεγάλου αριθμού αλλοδαπών τουριστών, συνεπαγόμενου επί πλέον έξοδα για την εκτέλεση κατάλληλων έργων υποδομής και την αντιμετώπιση της αυξημένης τουριστικής κίνησης.
β) Ο ΔΗ.ΦΟ.ΔΩ. αποβλέπει στην εξασφάλιση πόρων κρινόμενων από το νομοθέτη απαραιτήτων για την αντιμετώπιση των προαναφερόμενων τοπικών αναγκών και συνακόλουθα την αρτιότερη εκπλήρωση των σκοπών της τοπικής αυτοδιοίκησης και την επιβεβλημένη, λόγω του χαρακτήρα της περιοχής, ενδυνάμωση και διεύρυνση του ρόλου της πρώτης προς όφελος των δημοτών, χωρίς ανεπίτρεπτες διακρίσεις.
Ως εκ τούτου, η ως άνω φορολογική μεταχείριση δικαιολογημένη, ενόψει των προεκτεθέντων, εκ της διαφοράς συνθηκών και κινούμενη εντός του διαγραφόμενου κυρίως από το άρθρο 102 παρ. 5 του Συντάγματος πλαισίου, είναι συνταγματικώς ανεκτή και δεν αντίκειται στις αρχές της ισότητας και της καθολικότητας (πρβλ. ΣτΕ 2626/1980, 3990/1987, 1475, 1754, 3620, 4646/1990)».



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.