






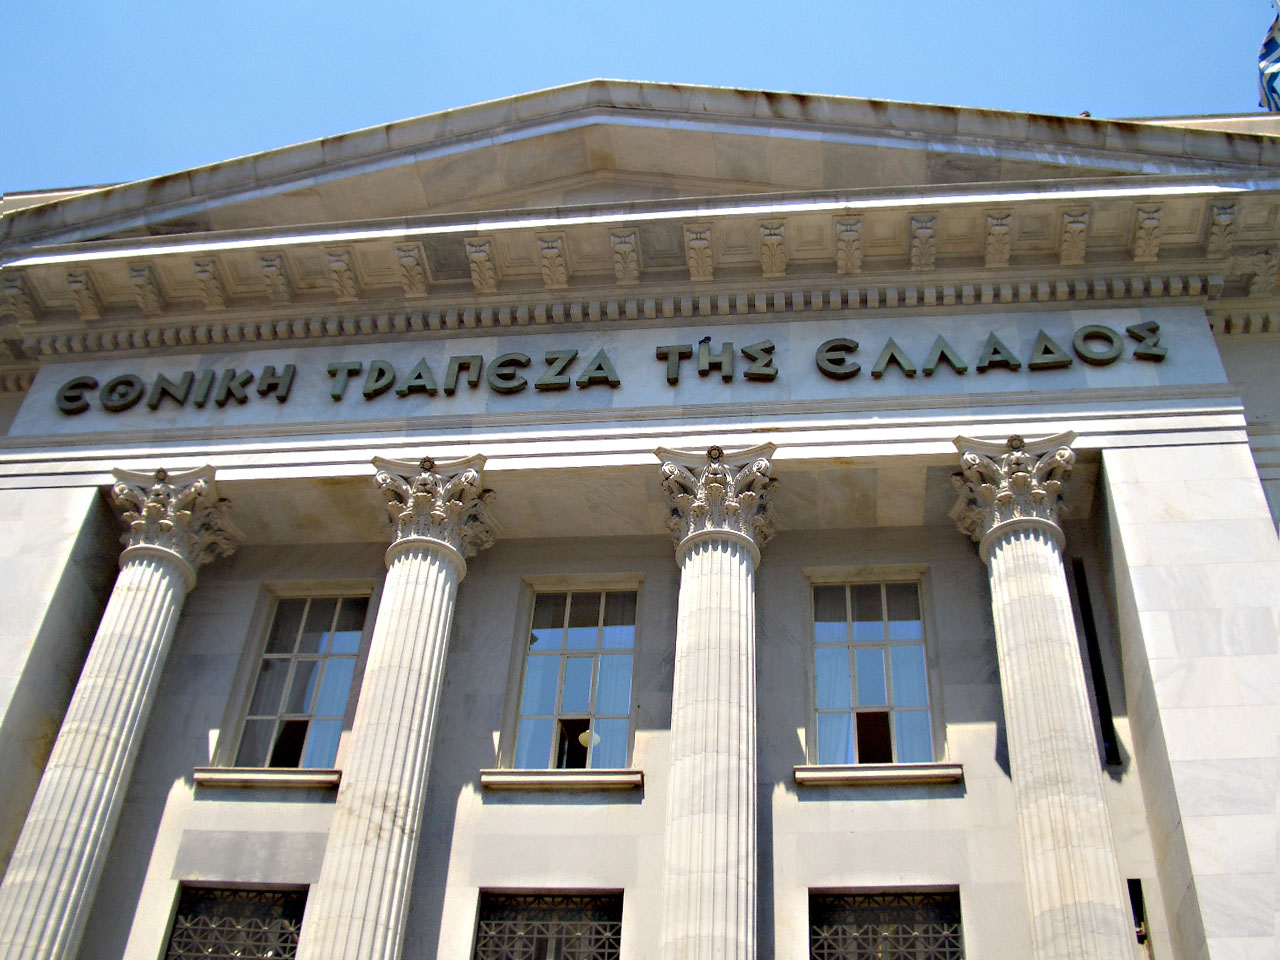
Οδηγία της Τράπεζα της Ελλάδος στις εμπορικές τράπεζες να προχωρήσουν σε ρυθμίσεις-εξπρές για τα «κόκκινα» στεγαστικά, καταναλωτικά και επιχειρηματικά δάνεια ανάλογα με την κατηγορία, το ύψος τους και το προφίλ του δανειολήπτη.
Σε ισχυρές και «γενναιόδωρες» ρυθμίσεις «κόκκινων» στεγαστικών, επιχειρηματικών και καταναλωτικών δανείων «σπρώχνει» τις εμπορικές τράπεζες η Τράπεζα της Ελλάδος με βάση την κατηγοριοποίηση των μη εξυπηρετούμενων δανείων, που σε συνδυασμό με τον Κώδικα Δεοντολογίας αποτελούν τον μπούσουλα για να επανέλθει σε ορθή πορεία το μεγαλύτερο ποσοστό από δάνεια ύψους 107 δισ. ευρώ που δεν εξυπηρετούνται.
Ήδη η BlackRock ολοκλήρωσε τη χαρτογράφηση όλων των προβληματικών δανείων και παρέδωσε την ανάλυσή της (segmentation report) στην Τράπεζα της Ελλάδος την Παρασκευή 30 Οκτωβρίου.
Για την καταγραφή των «κόκκινων» χαρτοφυλακίων, όπως λένε τραπεζικές πηγές, χρησιμοποιήθηκε πλέγμα κριτηρίων, όπως για παράδειγμα: η γεωγραφική περιοχή που βρίσκεται το υποθηκευμένο, η εμπορικότητα, ο βαθμός δανεισμού του δανειολήπτη και ο χρόνος καθυστέρησης του δανείου, αλλά και τα αποτελέσματα της αξιολόγησης ποιότητας στοιχείων ενεργητικού (AQR).
Από σήμερα και μέχρι το τέλος Φεβρουαρίου η ΤτΕ μαζί με το Ταμείο Χρηματοπιστωτικής Σταθερότητας θα καθορίσουν το χρονοδιάγραμμα καθώς και το ακριβές ποσοστό που η κάθε τράπεζα θα πρέπει να μειώνει το χαρτοφυλάκιο των «κόκκινων» δανείων.
Αυτό σημαίνει ότι η κάθε τράπεζα θα έχει ανά μήνα συγκεκριμένο ποσοτικό στόχο για να «ανακτήσει» στεγαστικά, καταναλωτικά και επιχειρηματικά δάνεια.
Και παράλληλα η ΤτΕ θα αξοιολογεί την ικανότητα των πιστωτικών ιδρυμάτων να αντιμετωπίζουν την κάθε κατηγορία μη εξυπηρετουμένων δανείων και να «πιάνουν τους στόχους τους».
Οι βασικότερες ρυθμίσεις που θα προτείνουν οι τράπεζες στους δανειολήπτες με «κόκκινα» στεγαστικά δάνεια είναι:
Ανταλλαγή του ακινήτου που είναι υποθηκευμένο με άλλο ακίνητο μικρότερης αξίας.
Σπάσιμο του δανείου σε δύο μέρη όπου το ένα τμήμα θα εξυπηρετείται κανονικά και το υπόλοιπο θα «παγώνει» για διάστημα που θα συμφωνηθεί μεταξύ του δανειολήπτη και της τράπεζας (π.χ. 5 έτη).
Επιμήκυνση της διάρκειας και πέραν του προσδόκιμου ορίου ζωής του δανειολήπτη, με μεταφορά βαρών στους εγγυητές – κληρονόμους.
Μεταφορά της κυριότητας του ακινήτου στην τράπεζα και ο δανειολήπτης θα μένει στο σπίτι του πληρώνοντας ενοίκιο, το οποίο θα καθορίζεται με βάση τις τιμές που ισχύουν σήμερα στην αγορά.
Πηγή: Έθνος

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.