











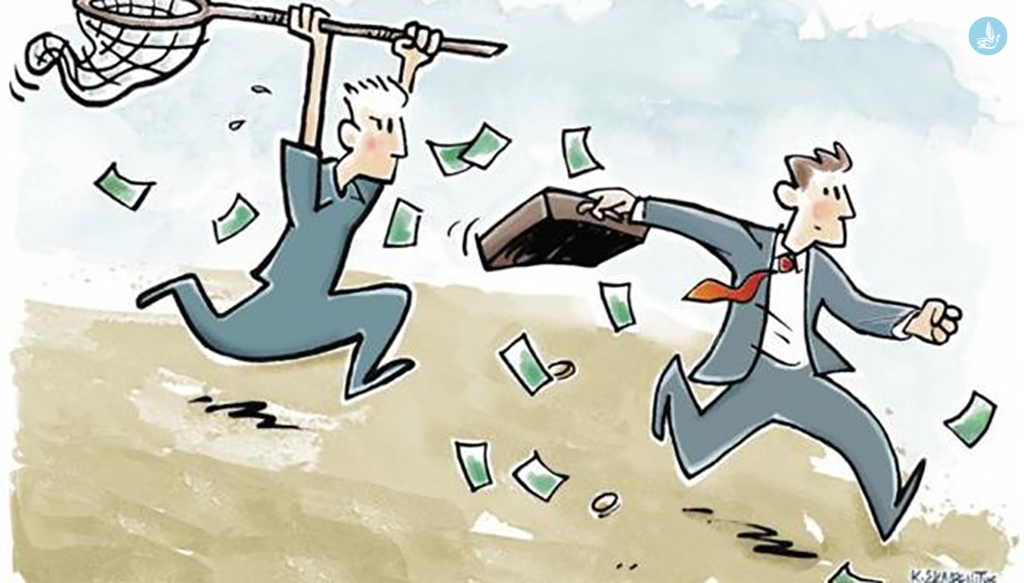
Σειρά δικαιολογητικών θα πρέπει να προσκομίζουν στην εφορία όσοι, προκειμένου να γλιτώσουν από το νύχια της ελληνικής εφορίας και τα γνωστά ελληνικά τυφλά χαράτσια, έχουν μεταφέρει τη φορολογική τους κατοικία στο εξωτερικό. Στις εφορίες έχουν συσσωρευτεί υποθέσεις ελέγχου φορολογούμενων που δηλώνουν κάτοικοι εξωτερικού οι οποίοι όμως δεν έχουν ακόμη πείσει για την πραγματική τους φορολογική κατοικία.
Σε εγκύκλιο που υπογράφει η γενική γραμματέας Δημοσίων Εσόδων κα Κατερίνα Σαββαϊδου ορίζεται ότι στις περιπτώσεις φορολογικών υποθέσεων που οι φορολογούμενοι δηλώνουν κάτοικοι εξωτερικού αλλά δεν έχουν προσκομίσει δικαιολογητικά ή έχουν προσκομίσει στην εφορία μέρος των απαιτούμενων δικαιολογητικών, τότε θα πρέπει να πείσουν ότι η φορολογική τους κατοικία βρίσκεται στο εξωτερικό και να γλιτώσουν τη φορολόγηση στην Ελλάδα των εισοδημάτων που αποκτούν στην ξένη χώρα.
Η ελληνική εφορία μπαίνει στην ουσία του πότε ένας φορολογούμενος θεωρείται ότι ζει και φορολογείται στο εξωτερικό. Ειδικότερα θα πρέπει να προσκομίσει στοιχεία που αποδεικνύουν ότι:
1. οι ίδιοι και τα μέλη της οικογένειάς τους (σύζυγος ή παιδιά) διαμένουν σε μόνιμη και σταθερή βάση στο εξωτερικό (π.χ. βεβαίωση από δημοτική ή δημόσια ή άλλη αναγνωρισμένη αρχή, αποδεικτικά φοίτησης των παιδιών ή μισθωτήριο συμφωνητικό κατοικίας ή αποδεικτικά ιδιόκτητης κατοικίας στο εξωτερικό)
2. σε περίπτωση που οι φορολογούμενοι έχουν εγκατασταθεί σε κράτος με το οποίο η Ελλάδα δεν έχει Σύμβαση Αποφυγής Διπλής Φορολογίας Εισοδήματος, οφείλουν να προσκομίσουν πιστοποιητικό φορολογικής κατοικίας, εφόσον προβλέπεται η έκδοσή του από την ξένη εφορία, ή σε περίπτωση που δεν προβλέπεται η έκδοσή του, αντίγραφο της εκκαθάρισης της δήλωσης φορολογίας εισοδήματός τους, που υπέβαλαν στο άλλο κράτος. Αν δεν προβλέπεται από το ξένο κράτος η έκδοση εκκαθαριστικού απαιτείται αντίγραφο της σχετικής δήλωσης φορολογίας εισοδήματος
3. Αν δεν έχουν προσκομιστεί τα δικαιολογητικά των προηγούμενων δυο παραγράφων ο φορολογούμενος να πρέπει να παρουσιάσει στοιχεία σχετικά με την επαγγελματική ζωή του (π.χ. σύμβαση εξηρτημένης εργασίας με αλλοδαπό εργοδότη ή βεβαίωση εργασίας από τον εργοδότη. Σε περίπτωση μη εξηρτημένης απασχόλησης (π.χ. ελεύθερος επαγγελματίας) απαιτείται αποδεικτικό της επαγγελματικής δραστηριότητας στο εξωτερικό (π.χ. έναρξη επιχειρηματικής δραστηριότητας, συμμετοχή σε αλλοδαπές εταιρείες).
Σε περίπτωση που ο φορολογούμενος δεν έχει παρουσιάσει κάποια από τα παραπάνω δικαιολογητικά και λόγω της μη υποβολής τους οι ελεγκτικές υπηρεσίες αδυνατούν να αποφανθούν για τη φορολογική κατοικία, τότε απαιτούνται πρόσθετα δικαιολογητικά (π.χ. βεβαίωση ασφαλιστικού φορέα, βεβαίωση από επαγγελματικές ενώσεις-επιμελητήρια-συλλόγους, δικαιολογητικά για την ύπαρξη περιουσιακών στοιχείων), με τα οποία θα αποδεικνύουν τον ισχυρό δεσμό τους με το άλλο κράτος, δεσμός που τους δημιουργεί μόνιμη φορολογική κατοικία στο άλλο κράτος. Σε κάθε περίπτωση τα δικαιολογητικά που έχουν εκδοθεί από ξένες αρχές θα πρέπει να είναι επίσημα μεταφρασμένα στα ελληνικά.
Ποιοι γλιτώνουν
Στην εγκύκλιο τονίζεται ότι στις περιπτώσεις που ο φορολογούμενος προσκόμισε τα απαιτούμενα δικαιολογητικά τότε δεν θα θεωρείται φορολογικός κάτοικος Ελλάδας ακόμη και αν κατέχει ακίνητο στην Ελλάδα, διατηρεί στην Ελλάδα τραπεζικούς λογαριασμούς, συμμετέχει στο κεφάλαιο ή τη διοίκηση ελληνικών επιχειρήσεων. Τα παραπάνω στοιχεία οικονομικής συμπεριφοράς από μόνα τους δεν μπορούν να αποτελέσουν στοιχεία ώστε να χαρακτηρισθεί ο φορολογούμενος ως φορολογικός κάτοικος Ελλάδος (εκτός αν ελλείψει οικογένειας, διαπιστώνεται ότι το εν λόγω πρόσωπο έχει τη συνήθη διαμονή του στην Ελλάδα).
Πηγή:capital.gr




Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.