















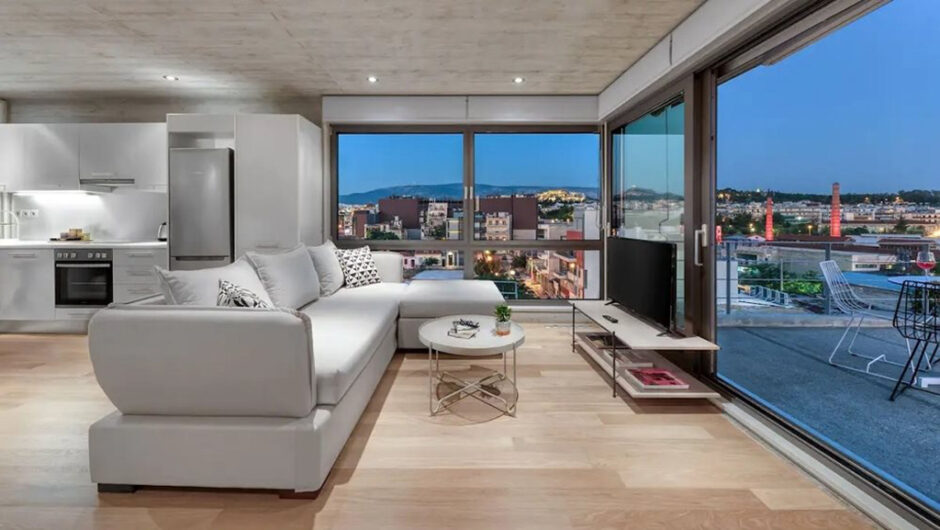
Η Ελλάδα κατέγραψε μείωση καταχωρήσεων αλλά διατήρησε τις τιμές στη βραχυχρόνια μίσθωση τον Ιανουάριο 2026, σύμφωνα με τα στοιχεία της AirDNA, σε μια περίοδο εποχικής κάμψης της ζήτησης.
Με χαρακτηριστικά εποχικότητας εξελίχθηκε η αγορά βραχυχρόνιας μίσθωσης στην Ελλάδα τον Ιανουάριο του 2026, με τα επίπεδα τιμών να παραμένουν σχεδόν στα περυσινά επίπεδα αλλά με απώλειες σε ζήτηση, προσφορά και πληρότητα.
Σύμφωνα με τα στοιχεία Ιανουαρίου που παρουσιάζει η AirDNA, η Ελλάδα συγκαταλέγεται στις ελάχιστες ευρωπαϊκές αγορές (Ισπανία, Κροατία) όπου η προσφορά βραχυχρόνιων μισθώσεων συρρικνώθηκε σε ετήσια βάση, με τις διαθέσιμες καταχωρήσεις να μειώνονται κατά 7% τον Ιανουάριο 2026. Παράλληλα, η ζήτηση διανυκτερεύσεων υποχώρησε κατά 10%, όμως δεδομένης της μείωσης και στην προσφορά, η πληρότητα συγκρατήθηκε στο 44,7%.
Είναι χαρακτηριστικά ότι στην Ελλάδα, όπως και στην Ισπανία και την Κροατία, παρά τη μειωμένη προσφορά, παρατηρήθηκε μείωση πληρότητας, που για την Ελλάδα ανήλθε στο -6,9%, για την Ισπανία στο -1,8% και για την Κροατία στο -16%.
Τα δεδομένα της AirDNA δείχνουν ότι, παρά την ασθενέστερη ζήτηση, οι οικοδεσπότες στην Ελλάδα δεν προχώρησαν σε γενικευμένες μειώσεις τιμών σε αντίθεση με άλλες ευρωπαϊκές χώρες όπως το Ηνωμένο Βασίλειο, η Γαλλία, η Γερμανία, η Πορτογαλία και η Κροατία. Το ADR διαμορφώθηκε στα 82 ευρώ, σημειώνοντας οριακή πτώση 1% σε σύγκριση με πέρυσι.
Το RevPAR μειώθηκε κατά 8%, αντανακλώντας την κανονική εποχικότητα και όχι τη μείωση της ζήτησης για μακροπρόθεσμα ταξίδια. Αυτό σημαίνει ότι οι οικοδεσπότες δεν αναγκάστηκαν να μειώσουν τις τιμές παρά τη μείωση της πληρότητας. Συνολικά, τα στοιχεία υποδηλώνουν ότι η αγορά βραχυπρόθεσμης μίσθωσης στην Ελλάδα παραμένει σταθερή ενόψει της ανοιξιάτικης και καλοκαιρινής ταξιδιωτικής περιόδου.
Σταθεροποιείται η αγορά στην Ευρώπη
Σε ευρωπαϊκό επίπεδο, η AirDNA καταγράφει σταθεροποίηση της αγοράς βραχυχρόνιων μισθώσεων μετά από πολυετή περίοδο έντονης ανάπτυξης. Οι διαθέσιμες καταχωρήσεις αυξήθηκαν κατά 3,5% και ξεπέρασαν τα 3,4 εκατομμύρια, ενώ η ζήτηση διανυκτερεύσεων μειώθηκε κατά 3%, και η μέση πληρότητα διαμορφώθηκε στο 42%, έναντι 4,1% σε σχέση με πέρυσι.
Οι τιμές παρέμειναν σχεδόν αμετάβλητες, με το ADR στα 117 ευρώ (-0,6%), καθώς οι πιο έμπειροι οικοδεσπότες συνέχισαν να ενισχύουν τις χρεώσεις τους, την ώρα που νέες καταχωρήσεις εισέρχονται με χαμηλότερα επίπεδα τιμών, και το RevPAR μειώθηκε κατά 4,7% στα 50 ευρώ. Μόλις 5 από τις 20 μεγαλύτερες αγορές κατέγραψαν άνοδο RevPAR, επιβεβαιώνοντας τη μικτή εικόνα επιδόσεων.
Οι βόρειες αγορές της Ευρώπης ήταν εκείνες που κατέγραψαν τις ισχυρότερες επιδόσεις σε όρους RevPAR. Η Δανία σημείωσε αύξηση 7,8%, η Φινλανδία 7,2% και η Νορβηγία 5,4%, με βασικό μοχλό την άνοδο των τιμών. Ενδεικτικά, στη Φινλανδία το ADR αυξήθηκε κατά 10% σε ετήσια βάση, εξέλιξη που υπεραντιστάθμισε τη μικρή πτώση της πληρότητας και οδήγησε σε καθαρή ενίσχυση εσόδων ανά διαθέσιμη διανυκτέρευση. Στη Δανία και τη Νορβηγία, η ζήτηση κινήθηκε ισχυρότερα από την προσφορά, επιτρέποντας τη βελτίωση της πληρότητας και τη διατήρηση θετικής δυναμικής.
Αντίθετα, στις μεγαλύτερες και πιο ώριμες αγορές – όπως η Γερμανία, η Γαλλία και το Ηνωμένο Βασίλειο – η απόδοση επηρεάστηκε κυρίως από την πτώση της πληρότητας. Η αύξηση της προσφοράς σε συνδυασμό με την ασθενέστερη χειμερινή ζήτηση άσκησε πιέσεις, οδηγώντας σε κάμψη RevPAR. Η Γερμανία, παρότι εμφάνισε ισχυρή αύξηση νέων καταχωρήσεων (+73%), βρέθηκε αντιμέτωπη με πτώση της πληρότητας, στοιχείο που περιόρισε την αναπτυξιακή δυναμική των εσόδων.
Η Ιταλία κινήθηκε σε διαφορετική τροχιά, με αύξηση νέων καταχωρήσεων κατά 21% σε ετήσια βάση. Η δυναμική συνδέεται εν μέρει με την προετοιμασία ενόψει των Χειμερινών Ολυμπιακών Αγώνων, με το Μιλάνο να ξεχωρίζει καθώς οι νέες καταχωρήσεις υπερδιπλασιάστηκαν και αντιστοιχούσαν στο 10% του συνόλου των νέων αγγελιών της χώρας τον Ιανουάριο. Η εξέλιξη αυτή αποτυπώνει προσδοκίες ενίσχυσης της ζήτησης και των τιμών σε επιλεγμένους αστικούς προορισμούς.
Η Ισπανία αποτελεί ειδική περίπτωση, καθώς η αγορά συνεχίζει να επηρεάζεται από ρυθμιστικές παρεμβάσεις. Οι νέες καταχωρήσεις μειώθηκαν κατά 36%, ενώ η διαθέσιμη προσφορά είχε ήδη συρρικνωθεί από το 2025 λόγω απομάκρυνσης μη συμμορφούμενων ακινήτων. Τον Ιανουάριο 2026, οι διαθέσιμες καταχωρήσεις υποχώρησαν περαιτέρω κατά 10,6% και η ζήτηση κατά 8,5%, με αποτέλεσμα η πληρότητα να σημειώσει ήπια μόνο πτώση.
Η Κροατία κατέγραψε τη μεγαλύτερη πίεση μεταξύ των κορυφαίων αγορών. Παρά την εκρηκτική αύξηση νέων καταχωρήσεων (+79%), η ζήτηση μειώθηκε κατά 22%, οδηγώντας σε απότομη πτώση πληρότητας και RevPAR (-28%). Δημοφιλείς προορισμοί όπως το Ντουμπρόβνικ και το Σπλιτ εμφάνισαν διψήφιες απώλειες στη ζήτηση διανυκτερεύσεων. Σύμφωνα με την ανάλυση, πέραν της εποχικότητας, η αγορά φαίνεται να εισέρχεται σε φάση διόρθωσης μετά την κορύφωση του 2023, εν μέσω εντεινόμενου ανταγωνισμού από άλλους μεσογειακούς προορισμούς, και ιδιαίτερα από την Αλβανία και την Ελλάδα.
Η Ουγγαρία και η Τσεχία συγκαταλέγονται επίσης στις αγορές που κατέγραψαν θετική μεταβολή RevPAR. Στην Ουγγαρία, η άνοδος προήλθε κυρίως από βελτίωση της πληρότητας με σταθερές τιμές, ενώ στην Τσεχία η αύξηση συνδέθηκε με οριακή ενίσχυση του ADR, παρά τη μικρή κάμψη της πληρότητας.
Παράλληλα, η συμπεριφορά των ταξιδιωτών συνεχίζει να μεταβάλλεται. Τα booking windows γίνονται συντομότερα, με περισσότερες κρατήσεις να πραγματοποιούνται πιο κοντά στην ημερομηνία ταξιδιού, ενώ ενισχύεται η προτίμηση για off-season και shoulder-season ταξίδια. Αν και ο Ιανουάριος παραδοσιακά αποτελεί τον σημαντικότερο μήνα για προκρατήσεις, οι κρατήσεις διανυκτερεύσεων μειώθηκαν κατά 2,8% σε ετήσια βάση, αντανακλώντας τη στροφή προς last-minute επιλογές και την αναζήτηση ευνοϊκότερων τιμών.
Η εποχικότητα εμφανίζεται πλέον πιο εξομαλυμένη σε σχέση με τα προ πανδημίας έτη. Οι ταξιδιώτες επιδιώκουν χαμηλότερο κόστος και μειωμένη συμφόρηση, με αποτέλεσμα η ζήτηση να κατανέμεται πιο ομοιόμορφα μέσα στο έτος. Οι παραθαλάσσιες, έντονα εποχικές αγορές συνεχίζουν να προσφέρουν σημαντικές εκπτώσεις εκτός θερινής αιχμής, ενώ οι μεγάλες αστικές αγορές, όπου η ζήτηση παραμένει ισχυρή καθ’ όλη τη διάρκεια του χρόνου, καταγράφουν περιορισμένες διακυμάνσεις ADR. Η τάση αυτή συνδέεται με τη μεγαλύτερη ευελιξία εργασίας, τη δημογραφική μεταβολή και την αυξανόμενη επιθυμία αποφυγής των περιόδων υψηλών θερμοκρασιών και υπερσυγκέντρωσης επισκεπτών.
Πηγή: tornosnews.gr





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.