









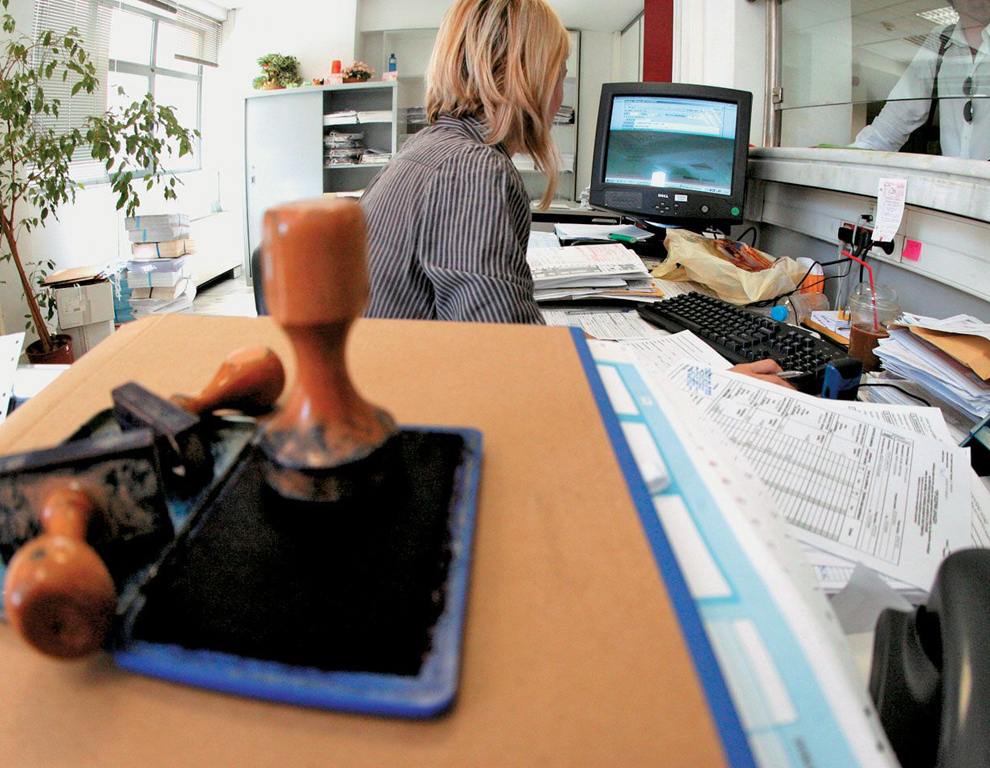
Δύο υποθέσεις έκδοσης και λήψης εικονικών φορολογικών στοιχείων με κατηγορούμενες δύο γυναίκες, μια αλλοδαπή και μια ημεδαπή, θα απασχολήσουν την συνεδρίαση του Τριμελούς Εφετείου Δωδεκανήσου επί κακουργημάτων την 11η Φεβρουαρίου 2019.
Στην πρώτη υπόθεση κατηγορούμενη είναι μια αλλοδαπή κάτοικος της Κω, που καταδικάστηκε πρωτοδίκως σε ποινή κάθειρξης 6 ετών με ανασταλτικό ως προς την έφεση αποτέλεσμα.
Η κατηγορούμενη κρίθηκε συγκεκριμένα ένοχη για το ό,τι, ως εκπρόσωπος εδρεύουσας στην περιοχή Ζηπάρι της Κω ομώνυμης ατομικής επιχείρησης, η οποία έχει ως αντικείμενο την εκτέλεση εργασιών ελαιοχρωματισμών, εξέδωσε κατά το χρονικό διάστημα από 1-01-2007 έως 31-12-2007, τιμολόγιο παροχής υπηρεσιών, ύψους 144.640,00 ευρώ, το οποίο είναι εν μέρει εικονικό ως προς την αξία τουλάχιστον κατά το ποσό των 63.000 ευρώ και αφορά σε εν μέρει ανύπαρκτη συναλλαγή, από 1-01-2008 έως 31-12-2008, τιμολόγιο παροχής υπηρεσιών, ύψους 93.677,00 ευρώ, το οποίο είναι εν όλω εικονικό και αφορά σε ανύπαρκτη συναλλαγή, από 1-01-2009 έως 31-12-2009, τιμολόγιο παροχής υπηρεσιών, ύψους 109.949,00 ευρώ, το οποίο είναι εν μέρει εικονικό ως προς την αξία τουλάχιστον κατά το ποσό των 31.7860 ευρώ και αφορά σε εν μέρει ανύπαρκτη συναλλαγή.
Τα κατά τα ανωτέρω εκδοθέντα τιμολόγια, όπως προέκυψε από έλεγχο του ΣΔΟΕ τυγχάνουν εν μέρει ή εν όλω εικονικά, καθόσον κατά τα έτη 2007 και 2009 ουδεμία αγορά εμπορευμάτων και πρώτων υλών είχε πραγματοποιήσει, εν έτει 2008 ουδέν εκ των τιμολογίων αγοράς πρώτων υλών προορίζετο για ξενοδοχειακή επιχείρηση με έδρα την περιοχή Ψαλίδι της Κω, τα έτη 2007 και 2009 σε ουδεμία δαπάνη μισθοδοσίας είχε υποβληθεί, δεν είχε υποβάλει δηλώσεις, ούτε είχε καταβάλει εισφορές για τις εργασίες, τις οποίες τιμολογούσε, ενώ ουδείς εκ των υπεργολάβων οι οποίοι φέρονται ότι απασχολήθηκαν κατά τα έτη 2008 και 2009 αντιστοίχως σε εργασίες ελαιοχρωματισμού σε ξενοδοχειακό συγκρότημα στο Ψαλίδι της Κω, την εκτέλεση των οποίων ανέλαβε ως εργολάβος η ατομική της επιχείρηση, νομίμως εκπροσωπούμενη, είχε τη δυνατότητα να υλοποιήσει τις εν λόγω εργασίες.
Επιπλέον ένας άλλος επιχειρηματίας κατά την τελευταία δεκαετία και δη από το έτος 1998 και εντεύθεν δεν είχε υποβάλει δηλώσεις εισοδήματος, ΦΠΑ και συγκεντρωτικές καταστάσεις τιμολογίων πελατών-προμηθευτών, δεν είχε δηλωθεί ως πελάτης από ουδεμία επιχείρηση μη έχοντας πραγματοποιήσει ουδεμία αγορά άνω των 300.00 ευρώ κατά την εν λόγω χρονική περίοδο, κατά δήλωση της ανωτέρω εργοδότριας ξενοδοχειακής επιχείρησης, ούτε ο ίδιος ανέλαβε οιαδήποτε εργασία ελαιοχρωματισμού των εγκαταστάσεων του ξενοδοχείου, ούτε έχουν καταχωρηθεί συναφείς εργασίες ελαιοχρωματισμού, ενώ τόσο σε βάρος του ίδιου όσο και σε βάρος της εταιρείας του στην Εθνική Οδό Αθηνών -Λαμίας, της οποίας φέρεται ο ίδιος ως εκπρόσωπος, έχει καταλογιστεί πληθώρα παραβάσεων για έκδοση και αποδοχή πλαστών και εικονικών φορολογικών στοιχείων, συνολικής αξίας εγγίζουσας τα 3.000.000 ευρώ.
Αφετέρου δε, υπεργολάβος ετερρόρυθμη εταιρεία ως αντικείμενο εμπορικής δραστηριότητας είχε δηλώσει όχι τις οικοδομικές εργασίες, αλλά το εμπόριο χυμών – φρούτων, ενώ ως δευτερεύουσες δραστηριότητες είχε δηλώσει εμπορική αντιπροσωπεία-μεσιτεία-προμήθεια πώλησης χυμών, χονδρικό εμπόριο Η/Υ, χονδρικό εμπόριο τηλεπικοινωνιακού εξοπλισμού, δεν έχει υποβάλει δηλώσεις ΦΠΑ για το έτος 2009 και εντεύθεν, ούτε δηλώσεις φόρου εισοδήματος για τα οικονομικά έτη 2010 και εντεύθεν και ουδέποτε έχει θεωρήσει τιμολόγια παροχής υπηρεσιών ούτε στη Δ.Ο.Υ. Γλυφάδας, ούτε στη Δ.Ο.Υ. Αργυρούπολης, όπου μεταφέρθηκε εν συνεχεία, ενώ κατά δήλωση της εργοδότριας εταιρείας η ανωτέρω υπεργολάβος ετερόρρυθμη εταιρεία ουδέποτε απασχολήθηκε στην εκτέλεση εργασιών ελαιοχρωματισμού στο ξενοδοχειακό συγκρότημα, καθώς επίσης ότι δεν είχαν καταχωρηθεί στα βιβλία της (εργοδότριας) συναφείς εργασίες κατά την αυτήν ως άνω χρονική περίοδο (2009 και εντεύθεν).
Με την κατά τα ανωτέρω έκδοση των εικονικών εν όλω ή εν μέρει φορολογικών στοιχείων ωφελήθηκε, επί ζημία του Ελληνικού Δημοσίου, η λήπτρια ξενοδοχειακή επιχείρηση αφού κατά τους μήνες Ιούνιο του έτους 2007, Ιούνιο του έτους 2008 Μάιο του έτους 2009 δεν απέδωσε στο Ελληνικό Δημόσιο ΦΠΑ ύψους 23.099,18 ευρώ, αύξησε κατά το ποσό των 177.686 ευρώ την αξία των κτηρίων της μειώνοντας τα καθαρά φορολογητέα κέρδη της χρήσης 2007 και των επομένων κατά τις αναλαγούσες αποσβέσεις και συμπεριέλαβε τα εν λόγω εικονικά φορολογικά στοιχεία σε εκείνα της επένδυσης ανακαίνισης του ξενοδοχείθου επιτυγχάνοντας επιδότηση κατά ποσοστό 50%.
Συνολικώς το ποσό των εικονικών εν όλω ή εν μέρει φορολογικών στοιχείων, τα οποία με πρόθεση εξέδωσε και αποδέχθηκε κατά τα προεκτεθέντα. ανέρχεται στο ποσό των 260.586 ευρώ.
-Στην δεύτερη υπόθεση κατηγορούμενη είναι μια ημεδαπή, που καταδικάστηκε πρωτοδίκως σε ποινή κάθειρξης 10 ετών.
Το δικαστήριο την έκρινε συγκεκριμένα ένοχη για το ό,τι στην οικονομική χρήση του έτους 2003, ως υπεύθυνη ατομικής επιχείρησης με αντικείμενο εργασιών την πώληση οικοδομικών υλικών και το χονδρικό εμπόριο ειδών προικός και τροφίμων, εξέδωσε 71 εικονικά τιμολόγια συνολικής αξίας 400.234,40 ευρώ, προς μια άλλη επιχείρηση η οποία δεν λειτούργησε ποτέ στην έδρα που δήλωνε.
Επιπλέον διαπιστώθηκε ότι τα μεταφορικά μέσα που αναφέρονται στα δελτία αποστολής και τιμολόγια δεν ανήκαν στην επιχείρηση της αλλά σε άλλη με αντικείμενο την εμπορία μετάλλων.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.