











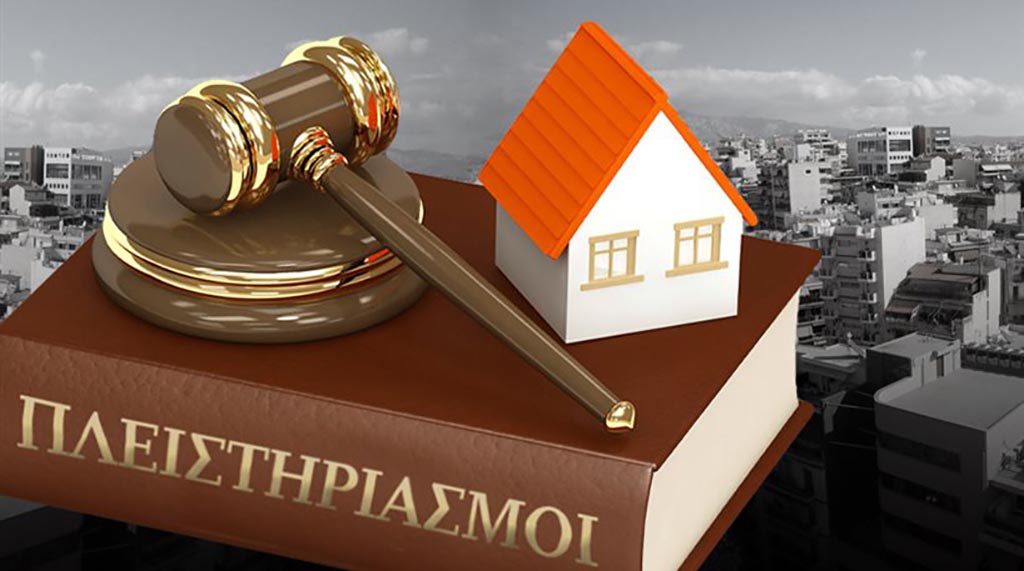
Με έγγραφό της η Γενική Γραμματείας Εμπορίου και προστασίας Καταναλωτή που κατατέθηκε στη Βουλή παρουσιάζει αναλυτικά τους τρόπους με τους οποίους προστατεύεται η πρώτη κατοικία από τους πλειστηριασμούς.
Το έγγραφο αναφέρει αναλυτικά τα ακόλουθα:
Ι. Προστασία κύριας κατοικίας υπερχρεωμένων φυσικών προσώπων
Η προστασία της κύριας κατοικίας εξακολουθεί να ισχύει για τα υπερχρεωμένα φυσικά πρόσωπα, τα οποία δεν έχουν την εμπορική ιδιότητα, μέσω της υπαγωγής τους στο ν.3869/2010, ο οποίος κατόπιν των τροποποιήσεων του με τους ν.4336/15 και ν. 4346/15 και τις προϋποθέσεις που αυτοί θέτουν και σε συνδυασμό με την Πράξη Εκτελεστικής Επιτροπής της Τράπεζας της Ελλάδος και την με αρ. πρωτ. 130377/15 ΚΥΑ, παρέχει απόλυτη προστασία της κύριας κατοικίας του οφειλέτη που βρίσκεται σε μόνιμη αδυναμία πληρωμών έναντι όλων των δανειστών (τράπεζες, ιδιώτες, εταιρείες κτλ) αλλά και για οφειλές προς δημόσιο και ασφαλιστικά ταμεία, αμέσως μετά την υποβολή αίτησης υπαγωγής στο νόμο.
Επιπλέον, σημειώνεται ότι με τα άρθρα 78 έως 95 του Υποκεφαλαίου Δ’ του ν.4389/2016, συστήθηκε η Ειδική Γραμματεία Διαχείρισης Ιδιωτικού Χρέους με αρμοδιότητες, μεταξύ άλλων, την ενημέρωση και εξυπηρέτηση των δανειοληπτών σε θέματα διαχείρισης χρέους και ενδεχόμενης υπαγωγής τους στο ν.3869/10.
Παράλληλα, με απόφαση της Επιτροπής Πιστωτικών και Ασφαλιστικών Θεμάτων της Τράπεζας της Ελλάδος (Συν. 195/1/29.07.2016, ΦΕΚ Β’ 2376), με την οποία θεσπίστηκε η «Αναθεώρηση του Κώδικα Δεοντολογίας του Ν. 4424/2013», καθιερώνονται γενικές αρχές συμπεριφοράς τόσο για τα υπόχρεα ιδρύματα όσο και για τους δανειολήπτες, με στόχο την εξεύρεση λύσεων ρύθμισης ή οριστικού διακανονισμού οφειλών σε καθυστέρηση, λαμβάνοντας υπόψη τις ιδιαιτερότητες κάθε δανειολήπτη.
Στον αναθεωρημένο Κώδικα Δεοντολογίας, μεταξύ άλλων, εξειδικεύεται περαιτέρω το πεδίο εφαρμογής του και διακρίνονται εμφανώς οι διαδικασίες επίλυσης καθυστερήσεων, λαμβάνοντας ειδική μέριμνα για κοινωνικά ευπαθείς ομάδες (σχετ. διάταξη περί χειρισμού δανειοληπτών που εντάσσονται σε κοινωνικά ευπαθείς ομάδες).
ΙΙ. Νόμος «Εξωδικαστικός μηχανισμός ρύθμισης οφειλών επιχειρήσεων και άλλες διατάξεις» (ΦΕΚ Α 62/3.5.2017).
Ο Νόμος 4469/2017 ρυθμίζει τη διαδικασία εξωδικαστικής ρύθμισης χρηματικών οφειλών προς οποιονδήποτε πιστωτή, οι οποίες είτε προέρχονται από την άσκηση επιχειρηματικής δραστηριότητας του οφειλέτη, είτε αποτελούν οφειλές από άλλη αιτία, εφόσον η ρύθμιση των εν λόγω οφειλών κρίνεται από τους συμμετέχοντες στη διαδικασία απαραίτητη προκειμένου να εξασφαλιστεί η βιωσιμότητα του οφειλέτη.
Ωστόσο, τα θέματα που αφορούν την εφαρμογή του εν λόγω νόμου δεν εμπίπτουν στην αρμοδιότητα της Υπηρεσίας.
Από τον περασμένο Μάρτιο έως σήμερα, έχουν λειτουργήσει δεκαεπτά (17) γραφεία Ενημέρωσης και Υποστήριξης Δανειοληπτών, παρέχοντας εξατομικευμένες συμβουλές και οδηγίες σχετικά με τις διαδικασίες που προβλέπονται στο νέο ολοκληρωμένο πλαίσιο που αφορά το πρόβλημα της υπερχρέωσης.
Μέσω των εν λόγω γραφείων ενημέρωσης παρέχεται ενημέρωση σχετικά με:
α) τη δυνατότητα εξωδικαστικής παρέμβασης από Ενώσεις Καταναλωτών, Διαμεσολαβητές, αλλά και θεσμικούς παράγοντες που παρέχουν δωρεάν υπηρεσίες, όπως ο Συνήγορος του Καταναλωτή και οι Επιτροπές Φιλικού Διακανονισμού,
β) τα θεσμικά εργαλεία ρύθμισης οφειλών, ήτοι ο Κώδικας Δεοντολογίας των Τραπεζών (για φυσικά πρόσωπα με τραπεζικά δάνεια) και ο Εξωδικαστικός Μηχανισμός Ρύθμισης Οφειλών (για επιχειρήσεις και χρέη προς το Δημόσιο, τα ασφαλιστικά ταμεία, τις τράπεζες και λοιπά χρέη), ο οποίος παρέχει ιδιαίτερα κίνητρα ρύθμισης δημοσίων και ασφαλιστικών οφειλών, και
γ) τις διαδικασίες αναφορικά με την προστασία της πρώτης κατοικίας που περιλαμβάνει ο αναθεωρημένος Ν. Κατσέλη (Ν. Σταθάκη) για το σύνολο των χρεών των ευάλωτων -και μη- κοινωνικών ομάδων.
ΙΙΙ. Στο δεύτερο έγγραφο που υπογράφει ο Ειδικός Γραμματέας ΔΙΑΧΕΙΡΙΣΗΣ ΙΔΙΩΤΙΚΟΥ ΧΡΕΟΥΣ Φ. Κουρμούσης αναφέρονται τα εξής:
1. Οι συμβολαιογράφοι γνωρίζουν αν ένα ακίνητο που εκπλειστηριάζουν έχει δηλωθεί ως πρώτη κατοικία ή όχι, καθώς μόλις ο δανειολήπτης κάνει αίτηση υπαγωγής στο Νόμο Κατσέλη – Σταθάκη, αυτή κοινοποιείται στην τράπεζα και στο συμβολαιογράφο. Άρα είναι σαφές αν πρόκειται για πρώτη κατοικία, ακόμα κι αν αυτό δηλωθεί την ημέρα του πλειστηριασμού.
2. Η διαδικασία που καταλήγει με τον πλειστηριασμό έχει αρκετά πρότερα στάδια, με αποτέλεσμα, ελλείψει γνώσης επί αυτών, να γίνεται παρερμηνεία των στοιχείων και να οδηγεί σε συμπεράσματα που δεν ανταποκρίνονται στην πραγματικότητα. Για παράδειγμα τα στοιχεία που αναρτώνται στον ιστοτόπο του Ταμείου Νομικών / ΕΦΚΑ αφορούν τους προγραμματισμένους πλειστηριασμούς, οι οποίοι έχουν αναγγελθεί να γίνουν σε κάποια συγκεκριμένη χρονική στιγμή στο μέλλον. Οι περισσότεροι εξ αυτών δεν καταλήγουν να αναρτηθούν στην ηλεκτρονική πλατφόρμα www.eauction.gr (ανεξάρτητα αν πρόκειται για ηλεκτρονικό πλειστηριασμό ή πλειστηριασμό που θα διενεργηθεί σε Ειρηνοδικείο), ενώ ακόμα και μεταξύ αυτών που αναρτώνται, πολλοί τελικά δεν διενεργούνται κατά την προκαθορισμένη ημερομηνία. Οι πλειστηριασμοί κατοικιών που τελικά διενεργούνται δεν αφορούν δανειολήπτες που έχουν κάνει αίτηση ή έχουν ήδη ενταχθεί στο Νόμο Κατσέλη – Σταθάκη, το οποίο συνεπάγεται ότι:
i. οι κατοικίες αυτές δεν αποτελούν πρώτη κατοικία (εκτός αν αυτή έχει υψηλή αξία)
ii. οι δανειολήπτες αυτοί διαθέτουν την οικονομική δυνατότητα να ρυθμίσουν τα χρέη τους σε απευθείας διαπραγμάτευση με την τράπεζα, δηλαδή η πραγματική ικανότητα αποπληρωμής τους ξεπερνά τις ελάχιστες εύλογες δαπάνες διαβίωσης
iii. οι δανειολήπτες αυτοί διαθέτουν λοιπή κινητή ή ακίνητη περιουσία, η οποία δύναται να αξιοποιηθεί για την αποπληρωμή των οφειλών τους.
3. Οι βελτιώσεις που επέφερε ο Νόμος Σταθάκη στο Νόμο Κατσέλη, δημιούργησαν ένα σύγχρονο θεσμικό πλαίσιο προστασίας της κύριας κατοικίας για τη μεγάλη πλειοψηφία των δανειοληπτών, το οποίο είναι από τα υψηλότερα στην Ευρώπη.
4. Για μια μεταβατική διετή περίοδο (2016-17) εξασφαλίστηκε καθεστώς προστασίας από την πώληση στεγαστικών δανείων σε funds σχεδόν για το σύνολο των δανειοληπτών. Η προστασία αυτή ήταν απαραίτητη, με σκοπό να διαμορφωθεί πρώτα το κατάλληλο πλαίσιο, ώστε η πώληση δανείων σε funds να μην συνεπάγεται οποιαδήποτε βλαπτική μεταβολή για το δανειολήπτη, είτε ως προς το περιεχόμενο της σύμβασης είτε ως προς το θεσμικό πλαίσιο που τον καλύπτει και φυσικά ως προς το καθεστώς προστασίας, εφόσον έχει ενταχθεί σε αυτό. Πλέον έχουν τεθεί αυστηροί όροι και κανόνες λειτουργίας των funds με το ν. 4354/2015 και τις τροποποιήσεις του κατά το 2016, έτσι ώστε να διασφαλιστεί η προστασία των δανειοληπτών, ενώ επιπρόσθετα τα funds αδειοδοτούνται και ελέγχονται για την τήρηση των ανωτέρω από την Τράπεζα της Ελλάδος.
5. Η εικόνα για τον Εξωδικαστικό Μηχανισμό Ρύθμισης Οφειλών Επιχειρήσεων κατά την πρώτη – πιλοτική περίοδο λειτουργίας του είναι θετική. Καθώς συμπληρώθηκε το πρώτο τρίμηνο λειτουργίας, κάποιες από τις πρώτες υποθέσεις έχουν ήδη καταλήξει σε συμφωνία, η οποία οδηγεί στην καταβολή περίπου του 10% της δόσης που προηγουμένως έπρεπε να καταβάλει ο δανειολήπτης, ενώ προβλέπεται και σημαντική διαγραφή χρέους. Υπενθυμίζεται ότι η υπαγωγή στον Μηχανισμό οδηγεί σε αναστολή καταδιωκτικών μέτρων, όπως οι πλειστηριασμοί ακινήτων και οι κατασχέσεις τραπεζικών λογαριασμών και ότι η επιτυχής χρήση του έχει ως αποτέλεσμα τη ρύθμιση των οφειλών προς όλους τους πιστωτές και άρα την εξάλειψη οποιουδήποτε λόγου άσκησης καταδιωκτικών μέτρων. Σημειώνεται, τέλος, ότι αν δεν προκύψει συμφωνία στο πλαίσιο του Εξωδικαστικού, ο οφειλέτης δικαιούται να ρυθμίσει τα χρέη του σε διμερές επίπεδο, απευθείας μαζί με τους πιστωτές του. Ειδικά όσον αφορά στα δάνεια από τράπεζες, δύναται να τα ρυθμίσει μέσω του Κώδικα Δεοντολογίας Τραπεζών, η εφαρμογή του οποίου εποπτεύεται από την Τράπεζα της Ελλάδος. Η απλοποιημένη διαδικασία ρύθμισης οφειλών έως 50.000 € αφορά μεγάλο αριθμό επιχειρήσεων, αφού οι περισσότερες μικρές επιχειρήσεις έχουν χρέη έως αυτό το όριο. Οι συνοφειλέτες και εγγυητές έχουν εκ της υφιστάμενης νομοθεσίας πλήρη και αλληλέγγυα ευθύνη για την κάλυψη των οφειλών του πρωτο-οφειλέτη, ως εκ τούτου προσκαλούνται στη διαδικασία του εξωδικαστικού μηχανισμού, με σκοπό την προστασία τους, εφόσον δεν έχουν επαρκή ικανότητα αποπληρωμής, όπως ρητά ορίζεται στο Νόμο του εξωδικαστικού μηχανισμού παράγραφος 5). Επιπρόσθετα οι συνοφειλέτες και εγγυητές, μπορούν και αυτοί να ενταχθούν στο Νόμο Κατσέλη – Σταθάκη και να λάβουν προστασία του εισοδήματος και της πρώτης κατοικίας τους, εφόσον δεν έχουν επαρκή ικανότητα αποπληρωμής
Δεδομένων αυτών διευκρινίζουμε ότι:
1. Το θεσμικό πλαίσιο προστασίας των οφειλετών είναι ήδη σε ισχύ και οι ενδιαφερόμενοι έχουν στη διάθεσή τους ένα ακόμα έτος για να υποβάλλουν αίτηση υπαγωγής στο Νόμο Κατσέλη – Σταθάκη. Πρόκειται για το αρτιότερο πλαίσιο προάσπισης της πρώτης κατοικίας στην Ευρώπη. Στόχος του είναι η ευρύτερη δυνατή κάλυψη όλων των κατηγοριών οφειλετών, που αδυνατούν πραγματικά να ανταποκριθούν στις σωρευμένες οικονομικές υποχρεώσεις που τους προκάλεσαν η μακροχρόνια οικονομική κρίση, η εισοδηματική συρρίκνωση και άλλες απρόβλεπτες συνθήκες. Μεγαλύτερη εύνοια προβλέπεται για τους οικονομικά αδύναμους και κοινωνικά ευάλωτους οφειλέτες, με επιδότηση της δόσης για τη διάσωση της πρώτης κατοικίας τους. Τέθηκαν ήδη και θα τεθούν ακόμη περισσότερες πρόνοιες αποφυγής της κακόβουλης χρήσης του πλαισίου, από άτομα που έχουν τη δυνατότητα να πληρώσουν τις οφειλές τους, αλλά το αποφεύγουν με δόλια μέσα.
Συγκεκριμένα, όλα τα φυσικά πρόσωπα χωρίς πτωχευτική ικανότητα, δηλαδή μισθωτοί, συνταξιούχοι, άνεργοι, ελεύθεροι επαγγελματίες, αγρότες, εγγυητές σε δάνεια τρίτων κλπ, μπορούν μέχρι την 31-12-2018 να καταθέσουν αίτηση για ένταξή τους στο Νόμο Κατσέλη – Σταθάκη, ζητώντας την προστασία της πρώτης κατοικίας τους, καθώς και την προστασία ενός ελάχιστου εισοδήματος κάλυψης των ευλόγων δαπανών διαβίωσης. Ασφαλώς, τα κριτήρια υπαγωγής των οφειλετών στο προστατευτικό πλαίσιο του νόμου μπορούν να κριθούν μόνο από ανεξάρτητο & αμερόληπτο φυσικό δικαστή που θα επιληφθεί της εκάστοτε υπόθεσης, χωρίς να είναι δυνατός ο -εκ των προτέρων- γενικός νομοθετικός προσδιορισμός της συνδρομής των κριτηρίων του νόμου στο πρόσωπο του κάθε οφειλέτη, δηλαδή τα εισοδηματικά και περιουσιακά δεδομένα σε συνδυασμό με τη συνδρομή πραγματικής αδυναμίας πληρωμών, ελλείψει δόλου, λαμβανομένων υπόψη και των τυχόν ιδιαίτερων περιστάσεων, όπως προβλήματα υγείας ή αυξημένες οικογενειακές ανάγκες (όπως η κάλυψη προστατευόμενων μελών) κλπ.
2. Η κυβέρνηση μελετά και επεξεργάζεται την αξιοποίηση της τεχνολογίας με σκοπό την επιτάχυνση και τη θωράκιση της διαδικασίας ελέγχου των κριτηρίων υπαγωγής των αιτούντων στο Νόμο Κατσέλη -Σταθάκη, μέσα από την αυτοματοποίηση της διαδικασίας συλλογής των στοιχείων των οφειλών, καθώς και των εισοδηματικών και περιουσιακών στοιχείων των αιτούντων. Στόχος είναι αφενός η απαλλαγή των οφειλετών από το βάρος συγκέντρωσης όλων των απαραίτητων δικαιολογητικών, αφετέρου ο αποκλεισμός των στρατηγικών κακοπληρωτών από την υποβολή καταχρηστικών αιτήσεων, με σκοπό την εκμετάλλευση του θεσμικού πλαισίου προσωρινής προστασίας από μέτρα αναγκαστικής εκτέλεσης.
Πηγή: enikonomia.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.