
























Τα πάνω-κάτω στον προγραμματισμό της φορολογικής διοίκησης για τους ελέγχους φέρνουν οι αποφάσεις του Συμβουλίου της Επικρατείας, αλλά και η νομολογία της Ευρωπαϊκής Ενωσης, αναγκάζοντας την κυβέρνηση να προχωρήσει σε εξορθολογισμό των προστίμων. Μετά την παραγραφή των υποθέσεων ακόμα και αυτών της λίστας Λαγκάρντ (κατά περίπτωση), το οικονομικό επιτελείο καταθέτει τις προσεχείς ημέρες στη Βουλή σχέδιο νόμου, μειώνοντας δραστικά τα πρόστιμα για τις παλαιές υποθέσεις προ του 2014, ακόμα και αυτές που εκκρεμούν στη διεύθυνση επίλυσης διαφορών και στα διοικητικά δικαστήρια. Αυτό όμως δεν σημαίνει ότι θα επιστραφούν πρόστιμα σε όσους έχουν ελεγχθεί. Το «κούρεμα» αφορά υποθέσεις ελέγχων που θα διενεργηθούν ή βρίσκονται σε εξέλιξη και όσους έχουν προσφύγει.
Πάντως, είναι εντυπωσιακό ότι σε ορισμένες περιπτώσεις ελέγχων, όπως για παράδειγμα του 2013, επιβάλλονταν πρόστιμα στο 120% του κύριου φόρου, ενώ για την επόμενη χρήση (2014) τα πρόστιμα κατά ανώτατο όριο έφθαναν στο 50% του κύριου φόρου. Με βάση τα νέα δεδομένα:
1. Η Ανεξάρτητη Αρχή Δημοσίων Εσόδων σε συνεργασία με το υπουργείο Οικονομικών προχώρησε στον εξορθολογισμό των προστίμων που επιβάλλονται ύστερα από έλεγχο ή εκπρόθεσμες χρεωστικές δηλώσεις. Ουσιαστικά πρόκειται για εναρμόνιση της νομοθεσίας με τις αποφάσεις του Συμβουλίου της Επικρατείας και της Eυρωπαϊκής Ενωσης, σχετικά με την υποχρέωση αναδρομικής εφαρμογής ηπιότερων κυρώσεων. Ειδικότερα:
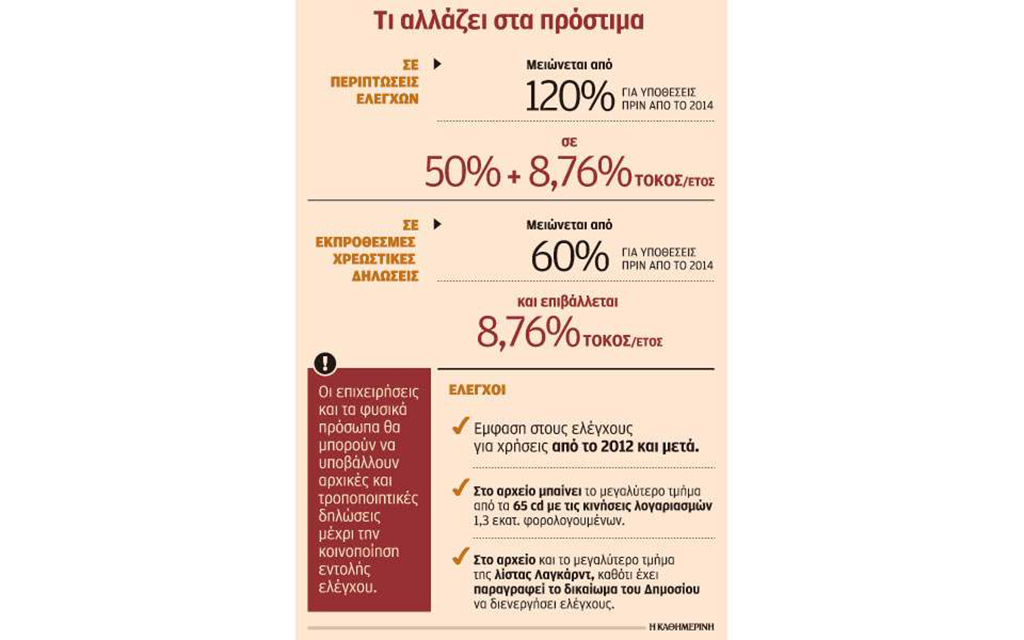
• Μέχρι και το 2013, αντί για πρόσθετους φόρους και πρόστιμα που φθάνουν (βάσει του νόμου 2523/97) στο 120% του κύριου φόρου, θα επιβάλλονται τα πρόστιμα του Κώδικα Φορολογικών Διαδικασιών που είναι χαμηλότερα και συγκεκριμένα κυμαίνονται ανάλογα με το ύψος της παράβασης από 10% έως 50% του οφειλόμενου κύριου συν τους τόκους εκπρόθεσμης καταβολής, οι οποίοι ανέρχονται στο 8,76%, και θα υπολογίζονται από 1-1-2014 και μέχρι να εκδοθεί η πράξη καταλογισμού. Τα νέα χαμηλότερα πρόστιμα θα εφαρμόζονται σε όλες τις ελεγχόμενες υποθέσεις αλλά και σε αυτές που εκκρεμούν στη διεύθυνση επίλυσης διαφορών και στα διοικητικά δικαστήρια.
• Για εκπρόθεσμες δηλώσεις μέχρι και το 2013, αντί για πρόσθετους φόρους που φθάνουν στο 60% του κύριου φόρου, θα υπολογίζεται μόνο τόκος εκπρόθεσμης καταβολής ο οποίος ανέρχεται στο 8,76%.
• Στις περιπτώσεις που αποφασισθεί από τις Αρχές η διενέργεια ελέγχου, δεν θα απαγορεύεται η υποβολή δήλωσης αρχικής ή τροποποιητικής, μέχρι την κοινοποίηση της εντολής ελέγχου στον ελεγχόμενο αντί της έκδοσης που ισχύει σήμερα. Η ρύθμιση αυτή θεωρείται σημαντική καθώς σε πολλές περιπτώσεις εκδιδόταν εντολή ελέγχου, οι ελεγκτικές αρχές για διάφορους λόγους δεν ξεκινούσαν τον έλεγχο, με αποτέλεσμα να απαγορεύεται στις επιχειρήσεις και στους ελεύθερους επαγγελματίες, χωρίς να έχουν λάβει γνώση του ελέγχου, να υποβάλλουν αρχικές ή τροποποιητικές δηλώσεις. Μάλιστα, υπάρχουν εντολές ελέγχου που έχουν εκδοθεί εδώ και τρία χρόνια και οι έλεγχοι δεν έχουν ξεκινήσει ακόμα.
2. Ο ελεγκτικός μηχανισμός εφεξής θα διενεργεί ελέγχους σε υποθέσεις που αφορούν τις χρήσεις 2012 και μετά, καθώς οι προηγούμενες χρήσεις (το 2011 παραγράφεται στο τέλος του έτους) έχουν παραγραφεί, εκτός και αν υπάρχουν συμπληρωματικά στοιχεία τα οποία όμως δεν θα προέρχονται από τις ελληνικές τράπεζες. Οπως όλα δείχνουν, η λίστα των 65 cd με τα στοιχεία 1,3 εκατομμυρίου φορολογουμένων οδηγείται οριστικά στο αρχείο. Και αυτό, καθώς το ανώτατο δικαστήριο έκρινε ότι τα στοιχεία των τραπεζικών καταθέσεων των φορολογουμένων στις ημεδαπές τράπεζες δεν αποτελούν νέο πληροφοριακό στοιχείο, με αποτέλεσμα και για αυτές τις υποθέσεις να ισχύει η πενταετής παραγραφή και όχι η 10ετής. Αυτό σημαίνει ότι και τα στοιχεία της λίστας Λαγκάρντ δεν μπορούν να αξιοποιηθούν εφόσον τα χρηματικά ποσά που κατατέθηκαν σε λογαριασμούς του εξωτερικού «ξεκίνησαν» από την Ελλάδα. Δεν αποκλείεται όμως και τα στοιχεία των τραπεζών του εξωτερικού να έχουν παραγραφεί, καθώς το ελληνικό Δημόσιο έχει πρόσβαση σε αυτά από το 2005.
Σύμφωνα με τον νόμο, η φορολογική διοίκηση δεν έχει δικαίωμα να κοινοποιήσει φύλλο ελέγχου μετά την πενταετία από την τέλεση του αδικήματος, εκτός και έρθουν σε γνώση των ελεγκτών νέα πληροφοριακά στοιχεία. Ωστόσο, σύμφωνα με το σκεπτικό των δικαστών του ΣτΕ, τα στοιχεία των εγχώριων τραπεζών βρίσκονταν ανά πάσα στιγμή στη διάθεση του φορολογικού ελέγχου ή, τουλάχιστον, ο φορολογικός έλεγχος μπορούσε ανά πάσα στιγμή να λάβει γνώση αυτών. Μάλιστα επισημαίνουν ότι στα στοιχεία των τραπεζών έχουν πρόσβαση από το 1994. Για τον λόγο αυτό, τα εν λόγω στοιχεία που έχουν περιέλθει σε γνώση των φορολογικών αρχών δεν μπορούν να χαρακτηριστούν νέα, έτσι ώστε να παραταθεί ο χρόνος παραγραφής στη δεκαετία, ακόμα και αν στοιχειοθετούν την απόκρυψη εισοδήματος.
Καθημερινή


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.