


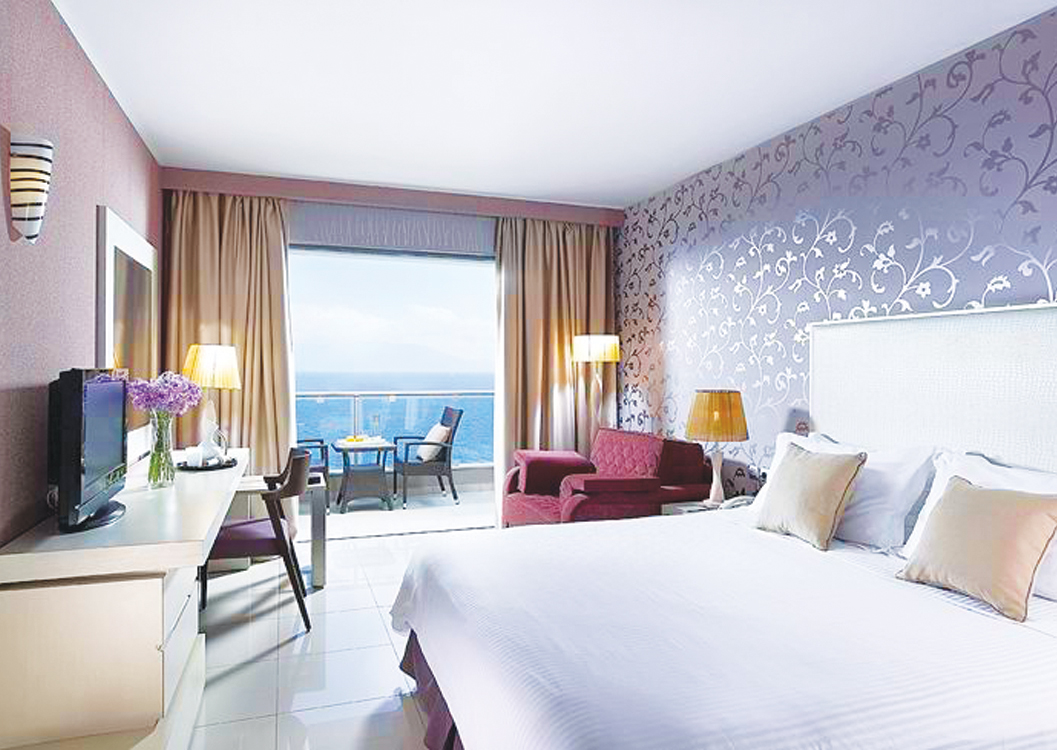
Ο ξενοδοχειακός είναι ο κλάδος με το σημαντικότερο «Premium» στην Ελληνική Αγορά, τονίζει ο αναλυτής της VRS. Τι δείχνει η αποτίμηση των deals σε Ελλάδα και εξωτερικό. Ποια είναι η «δίκαιη» τιμή πώλησης ενός ξενοδοχείου και πόσο «κοστίζει» ένα δωμάτιο.
Στη διάρκεια των τελευταίων ετών και παρά το περιβάλλον κρίσης και ύφεσης στην Ελλάδα, ο ξενοδοχειακός κλάδος έχει έρθει εκ νέου στο επίκεντρο σε επίπεδο πράξεων εξαγορών και πωλήσεων ξενοδοχειακών μονάδων δεδομένης της υψηλής ανθεκτικότητας αλλά και της ανάπτυξης που γνώρισε και εξακολουθεί να γνωρίζει ο τουρισμός στη χώρα.
Η Ταυτότητα του Ελληνικού Κλάδου Ξενοδοχείων

Πηγή: Δημοσιοποιημένες Κλαδικές Έρευνες & Μελέτες.
Το βασικό ερώτημα σήμερα το οποίο απασχολεί ένα σημαντικό τμήμα των εγχώριων ξενοδοχειακών επιχειρήσεων είναι το ακόλουθο: Ποια είναι μια “λογική” ή “δίκαιη” τιμή πώλησης ενός ξενοδοχείου στην Ελλάδα; Από τις εταιρικές πράξεις που έχουν λάβει χώρα μέχρι πρόσφατα, φαίνεται ότι τα περιουσιακά στοιχεία του ξενοδοχειακού κλάδου δύναται να ενσωματώνουν σημαντικό “premium” ανάλογα με τη γεωγραφική θέση τους, τις ιστορικές χρηματοοικονομικές επιδόσεις τους και τη δυναμικότητα ή ικανότητα του υποψήφιου αγοραστή να μεγιστοποιήσει τις μελλοντικές ωφέλειες μιας συγκεκριμένης εξαγοράς.
Μάλιστα, δύναται να παρατηρηθεί το εξής φαινόμενο: Περιπτώσεις εταιριών με χρηματοοικονομικά χαρακτηριστικά που θα καθιστούσαν την πώλησή τους έως ιδιαίτερα δύσκολη σε έναν άλλο κλάδο δραστηριότητας, να “θεωρούνται” στον ξενοδοχειακό κλάδο ως εν μέρει ελκυστικές προς εξαγορά εταιρίες, λόγω των ανθεκτικών και εν γένει θετικών προοπτικών που διακρίνουν το χώρο του τουρισμού και επακόλουθα την αγορά των ξενοδοχείων στην Ελλάδα.
Ορισμένες ενδεικτικές περιπτώσεις εξαγορών ξενοδοχείων κατά τη διάρκεια των τελευταίων ετών στην Ελληνική αγορά προσφέρουν ένα πρώτο στίγμα ως προς τις αξίες και τις αποτιμήσεις που “προκρίνονται” κατά την υλοποίηση των διαφόρων εταιρικών πράξεων στον κλάδο.
Ξενοδοχειακή Αγορά Αθήνας
Εξαγορά του Αστέρα Βουλιαγμένης: Τον Οκτώβριο του 2016 πραγματοποιήθηκε η πώληση του ξενοδοχείου “Astir Palace Vouliagmeni Athens” (εισηγμένη Εταιρία στο Χρηματιστήριο Αθηνών) στην Apollo Investment Holdco SARL με την υπογραφή της σχετικής εταιρικής πράξης από τις διοικήσεις του ΤΑΙΠΕΔ, της Εθνικής Τράπεζας και της αγοράστριας εταιρίας. Το τίμημα ανήλθε σε 393,15 εκατ. ευρώ για ένα ποσοστό της τάξεως του 90%. Βάσει αυτής της αποτίμησης, το 100% της εισηγμένης εταιρίας ανήλθε σε 436,83 εκατ. ευρώ και δεδομένης της δυναμικότητας των 506 δωματίων του ξενοδοχείου (εκτεινόμενο σε 4 συγκροτήματα) η αποτίμηση διαμορφώθηκε κατά προσέγγιση σε 863.000 ευρώ ανά δωμάτιο. Σε σύγκριση με τον Ευρωπαϊκό μέσο όρο (παρουσιάζεται σε επόμενο πίνακα) αποτίμησης δωματίου (326.689 ευρώ) η απόκλιση ανήλθε σε +164%.
Επίσης βάσει της παραπάνω αποτίμησης των 436,83 εκατ. ευρώ, του δανεισμού και των διαθεσίμων της εταιρίας στις 30/06/2016 (33,429 + 5,784 = ) 39,213 εκατ. ευρώ και 8,5 εκατ. ευρώ αντίστοιχα), αλλά και βάσει του αποτελεσμάτων EBITDA του έτους 2015 (0,469 + 4,766 = ) 5,235 εκατ. ευρώ), ο δείκτης EV/EBITDA της συγκεκριμένης εξαγοράς διαμορφώθηκε σε περίπου 89,3 φορές.
Εξαγορά του Athens Hilton: Η πώληση της εισηγμένης εταιρίας Ιονικής Ξενοδοχειακής και ιδιοκτήτριας του ξενοδοχείου Athens Hilton από την Alpha Bank ΑΛΦΑ +3,37% στις εταιρίες (1) Home Holdings S.A., εταιρία της «Τουριστικές Επιχειρήσεις Μεσσηνίας Α.Ε.» (Όμιλος Κωνσταντακόπουλου) και (2) “D Marine Investments Holding B.V.” (μέλος της Dogus Holding A.S.) υλοποιήθηκε στα μέσα Δεκεμβρίου 2016 έναντι τιμήματος 76,1 εκατ. ευρώ ή 5,83 ευρώ ανά μετοχή για το 97,3% της εισηγμένης. Βάσει αυτής της αποτίμησης, το 100% της εισηγμένης ανήλθε σε 78,2 εκατ. ευρώ και δεδομένης της δυναμικότητας των 506 δωματίων του ξενοδοχείου (το οποίο ανακαινίσθηκε κατά το έτος 2003) η αποτίμηση διαμορφώθηκε σε 154.545 ευρώ ανά δωμάτιο.
Σε σύγκριση με τον Ευρωπαϊκό μέσο όρο αποτίμησης δωματίου (326.689 ευρώ) η απόκλιση διαμορφώθηκε σε -53%. Βάσει της ανακοίνωσης της Alpha (16/12/2017), το συνολικό έσοδο από τη συναλλαγή διαμορφώθηκε σε 143,3 εκατ. ευρώ, συμπεριλαμβανομένης της αναχρηματοδοτήσεως του υφιστάμενου δανεισμού της εισηγμένης ξενοδοχειακής επιχείρησης (67,2 εκατ. ευρώ).
Επίσης βάσει της παραπάνω αποτίμησης των 78,2 εκατ. eυρώ, του δανεισμού και των διαθεσίμων της εταιρίας στις 31/12/2016 (61,8 εκατ. ευρώ και 2,9 εκατ. ευρώ αντίστοιχα), αλλά και βάσει του αποτελεσμάτων EBITDA του 2016 (6,2 εκατ. ευρώ), ο δείκτης EV/EBITDA της συγκεκριμένης εξαγοράς διαμορφώθηκε σε περίπου 22,1 φορές.
Η αποτίμηση της Ιονικής Ξενοδοχειακής στο Χρηματιστήριο Αθηνών στα μέσα Ιουνίου 2017 ανερχόταν σε 134 εκατ. ευρώ, αλλά ασφαλώς δεν υπήρχε εμπορευσιμότητα της μετοχής. Την εποχή της ανακοίνωσης της συμφωνίας η τιμή της μετοχής κυμαινόταν μεταξύ 9-10 ευρώ. Στις 23 Ιουνίου 2017 η εταιρία εξήλθε του Χρηματιστηρίου.
Εξαγορά του Athens Ledra: Η εν λόγω εταιρική πράξη υλοποιήθηκε τον Ιούνιο του 2017 μέσω σχετικής διαδικασίας πλειστηριασμού (από μέρους της Alpha Bank ΑΛΦΑ +3,37%), στην οποία πλειοδότης αναδείχθηκε ο Αμερικανικός Όμιλος ακίνητης περιουσίας Hines (με έδρα το Houston των Η.Π.Α. και στοιχεία ενεργητικού υπό διαχείριση της τάξεως των 96,5 δισεκατομμυρίων δολαρίων). Σύμφωνα με την ανακοίνωση του Αμερικανικού ομίλου, το οικονομικό τίμημα για την εξαγορά του ξενοδοχειακού κτιρίου του Athens Ledra διαμορφώθηκε στο ύψος των 33 εκατ. ευρώ και δεδομένης της δυναμικότητας των 315 δωματίων, η αποτίμηση διαμορφώθηκε σε 104.762 ευρώ ανά δωμάτιο.
Σε σύγκριση με τον Ευρωπαϊκό μέσο όρο αποτίμησης δωματίου (326.689 Ευρώ) η απόκλιση ανήλθε σε -68%. Προηγουμένως το ξενοδοχείο ήταν υπό την ιδιοκτησία του Ομίλου Παρασκευαϊδη και της Εταιρίας ΑΣΤΥ ΑΞΤΕ, ενώ η λειτουργία του διακόπηκε το Μάιο του 2016. Οι λόγοι για την εξαγορά του ξενοδοχείου από τον Όμιλο Hines (που έλαβε χώρα σε συνεργασία με τη Henderson Park) και οι οποίοι καθόρισαν την τελική προσφερόμενη αποτίμηση ήταν κυρίως οι ακόλουθοι:
1) Το κτίριο συγκαταλεγόταν ιστορικά μεταξύ των πιο αναγνωρισμένων 5άστερων ξενοδοχειακών μονάδων της Αθήνας,
2) Η Αθήνα αποτελούσε και αποτελεί έναν από τους πιο δημοφιλείς τουριστικούς προορισμούς της Ευρώπης,
3) Το γεγονός ότι η Ελλάδα ως συνολικός τουριστικός προορισμός θα αποτελούσε στόχο του εν λόγω ομίλου και του κοινοπρακτικού σχήματος για νέες εξαγορές στο μέλλον.
Σημειώνεται ότι το τίμημα της εξαγοράς των 33 εκατ. ευρώ θα πρέπει να επαυξηθεί με ένα κόστος ανακαίνισης και επαναλειτουργίας του ξενοδοχείου το οποίο δεν δύναται να είναι χαμηλότερο των 10 εκατ. ευρώ σύμφωνα με εκτιμήσεις εμπειρογνωμόνων. Επίσης είχαν μεσολαβήσει (τρεις) προηγούμενες διαδικασίες πλειστηριασμού του ξενοδοχειακού κτιρίου με τιμή εκκίνησης περίπου το επίπεδο των 48 εκατ. ευρώ (ή των 152.380 ευρώ ανά δωμάτιο).
Ξενοδοχειακή Αγορά Νησιωτικής Ελλάδας
Στις αρχές του έτους 2017 (Φεβρουάριος – Απρίλιος), υλοποιήθηκε η πώληση του ξενοδοχειακού συγκροτήματος του πρώην “Kapsis Hotel Rhodes” από τη Eurobank έναντι τιμήματος 25-30 εκατ. ευρώ (αναλόγως του τρόπου υπολογισμού της αξίας της συμφωνίας) στον επιχειρηματικό όμιλο Κούτρα σε συνεργασία με Καναδούς επιχειρηματίες. Πρόκειται για ένα πλήρες συγκρότημα 5 κτιρίων (με συνολική επιφάνεια 48.500 τετραγωνικών μέτρων), 691 δωματίων και συνολικών 1.820 κλινών, το οποίο κτίσθηκε το έτος 1970, ανήκε στον Όμιλο Καψή, πωλήθηκε στο παρελθόν στη Eurobank και μετά λειτούργησε έως το έτος 2011 στη βάση του “sale & lease back”.
Σύμφωνα με πηγές της αγοράς, στην αρχική φάση του σχετικού διαγωνισμού που έλαβε χώρα συμμετείχαν 26 ενδιαφερόμενοι ενώ στην αμέσως επόμενη φάση προκρίθηκαν 7 επενδυτικές προτάσεις. Δεδομένης της δυναμικότητας των 691 δωματίων, η αποτίμηση της ανωτέρω συμφωνίας διαμορφώθηκε σε 36.179 – 43.415 ευρώ ανά δωμάτιο. Το κόστος επαναλειτουργίας του ξενοδοχείου εκτιμήθηκε βάσει των πρώτων στοιχείων έως και μέχρι το ύψος των 20 εκατ. ευρώ.
Στα τέλη του έτους 2016 (Νοέμβριο), γνωστοποιήθηκαν τρεις εταιρικές πράξεις στις οποίες προχώρησε ο Όμιλος Sani/Ikos στην Ελληνική αγορά με την εξαγορά των ξενοδοχειακών μονάδων Corfu Chandris και Dassia Chandris στην Κέρκυρα, καθώς και του Club Med Kefalos στην Κω, έναντι συνολικού τιμήματος 200 εκατ. ευρώ περίπου. Βάσει του επενδυτικού προγράμματος, τα δύο ξενοδοχεία της Κέρκυρας θα ανακαινίζονταν πλήρως με σκοπό να λειτουργήσουν ως ενιαία μονάδα 410 δωματίων (συμπεριλαμβανομένων των σουιτών και bungalows) το Μάιο του 2018 με τη συνολική επένδυση να ανέρχεται σε 110 εκατ. ευρώ ή σε συνολικό κόστος 268.292 ευρώ ανά δωμάτιο.
Αντίστοιχο επενδυτικό πρόγραμμα προβλεπόταν και για το ξενοδοχείο στην Κω με την πλήρη ανακαίνισή του να αφορά στη δημιουργία 410 δωματίων έναντι συνολικού κόστους 90 εκατ. ευρώ ή 219.512 ευρώ ανά δωμάτιο. Βασικοί μέτοχοι του Ομίλου Sani/Ikos είναι η οικογένεια Ανδρεάδη, καθώς και εκπρόσωποι / κάτοχοι επενδυτικών κεφαλαίων υπό την Oaktree Capital Management και άλλους ξένους επενδυτικούς φορείς.
Το Μάιο του 2016, το ΤΑΙΠΕΔ ανακοίνωσε την ολοκλήρωση ηλεκτρονικού διαγωνισμού (e-Auction) για την πώληση του δημόσιου ακινήτου “Ξενοδοχείο ΛΗΤΩ” στην περιοχή της Μυκόνου, μέσω διαδικτυακής πλατφόρμας. Πλειοδότης αναδείχθηκε η εταιρία “ΑΣΤΕΡΑΣ 2020” έναντι ποσού ύψους 16,9 εκατ. ευρώ, το οποίο όπως ανακοινώθηκε ήταν κατά 69% υψηλότερο από την τιμή εκκίνησης του διαγωνισμού και επίσης σημαντικά υψηλότερο από την αποτίμηση του εν λόγω περιουσιακού στοιχείου. Το εν λόγω ξενοδοχείο διέθετε δυναμικότητα 25 δωματίων με αποτέλεσμα η αποτίμηση να διαμορφωθεί σε 676.000 ευρώ ανά δωμάτιο.
Το έτος 2015 στην αγορά της Ρόδου πραγματοποιήθηκε εξαγορά ξενοδοχείου 4 αστέρων από Ισραηλινό όμιλο επιχειρήσεων με πωλητές Έλληνες επιχειρηματίες. Το εν λόγω ξενοδοχείο διέθετε 205 δωμάτια με συνολική δυναμικότητα 383 κλινών και η αξία της εταιρικής πράξης διαμορφώθηκε στο ύψος των 16 εκατ. ευρώ ή σε 78.049 ευρώ ανά δωμάτιο (ή 41.775 ευρώ ανά κλίνη).
Οι ανωτέρω συναλλαγές αποτελούν ενδεικτικές εταιρικές πράξεις στη διάρκεια των τελευταίων ετών από την Ελληνική ξενοδοχειακή αγορά οι οποίες καταδεικνύουν το είδος της ζήτησης και της αξίας βάσει της οποίας αποτιμούνται τα υποψήφια προς εξαγορά ή προς ρευστοποίηση περιουσιακά στοιχεία.
Μία πρώτη προσέγγιση για τη ζητούμενη αξία – αποτίμηση ενός ξενοδοχείου είναι η τιμή ανά δωμάτιο ή ανά κλίνη όπου μετά πολλαπλασιάζεται με το συνολικό αριθμό των δωματίων ή κλινών του υπό πώληση / εξαγορά ξενοδοχείου. Σύμφωνα με παλαιότερη δημοσιοποιημένη μελέτη για τον ξενοδοχειακό κλάδο στην Ελλάδα της PWC (Φεβρουάριος 2016), ο μέσος όρος της ζητούμενης τιμής ανά κλίνη στην εγχώρια αγορά ανερχόταν σε 47.100 ευρώ (ή εναλλακτικά σε 94.200 ευρώ ανά δίκλινο δωμάτιο), παρουσιάζοντας σημαντική απόκλιση από τον σημαντικά υψηλότερο Ευρωπαϊκό μέσο όρο (ο οποίος ωστόσο αντιπροσωπεύει “ακριβότερα” και μεγαλύτερων αστέρων ξενοδοχεία).
Ο επόμενος πίνακας αποτυπώνει ενδεικτικές αποτιμήσεις ξενοδοχείων από αντίστοιχες συναλλαγές και εταιρικές πράξεις στην Ευρωπαϊκή αγορά κατά τη διάρκεια των τελευταίων ετών, εξάγοντας παράλληλα τον εν λόγω μέσο όρο αποτίμησης ανά δωμάτιο:
Ευρωπαϊκή Αγορά: Ενδεικτικές Αποτιμήσεις Ξενοδοχείων βάσει Συναλλαγών (Deals)

Οι ακόλουθοι 3 πίνακες παρουσιάζουν το εύρος των αποτιμήσεων επιλεγμένων διεθνών ξενοδοχειακών επιχειρήσεων και μιας Ελληνικής εταιρίας (όλων εισηγμένων σε χρηματιστηριακές αγορές), βάσει των πολλαπλασιαστών P/E (αξία προς κέρδη), EV/EBITDA (αξία επιχείρησης προς λειτουργικά κέρδη) και P/BV (αξία προς ίδια κεφάλαια):

Πηγή: Επίσημες Λογιστικές Καταστάσεις, Thomson Reuters. Ενδεικτικό Οικονομικό Έτος: 2015.
Επεξεργασία Στοιχείων: VRS (Valuation & Research Specialists).
Οι εν λόγω πίνακες επιβεβαιώνουν το γεγονός ότι διαχρονικά “προσφέρεται” ένα “premium” στον κλάδο σε σύγκριση με τους μέσους όρους αποτίμησης της χρηματιστηριακής αγοράς. Για παράδειγμα, λίγοι κλάδοι διαπραγματεύονται σε επίπεδο εξαγορών με αυτόν τον υψηλό, βάσει του ανωτέρω πίνακα, πολλαπλασιαστή P/BV, δηλαδή άνω των 10 φορών. Ο επόμενος πίνακας αποτυπώνει τους διαθέσιμους πολλαπλασιαστές αποτίμησης διαφόρων εταιρικών πράξεων του διεθνούς ξενοδοχειακού κλάδου που έλαβαν χώρα στο παρελθόν:
Διεθνής Αγορά: Ενδεικτικοί Πολλαπλασιαστές Αποτίμησης Ξενοδοχείων βάσει Συναλλαγών (“Deals”)

Πηγή: Thomson Reuters. Επεξεργασία Στοιχείων: VRS (Valuation & Research Specialists).
Επίσης, μια εναλλακτική και αρκετά συνήθης προσέγγιση αποτίμησης ενός ξενοδοχείου είναι η λεγόμενη “Single Cap Rate Approach”, βάσει της οποίας χρησιμοποιείται ένας συντελεστής κεφαλαιοποίησης των αθροιστικών ετήσιων εσόδων των δωματίων του υπό εξαγορά ξενοδοχείου. Για παράδειγμα, εάν ένα ξενοδοχείο διαθέτει 50 δωμάτια, καθένα εκ των οποίων αποφέρει ετήσιο έσοδο 10.000 ευρώ, τότε τα αθροιστικά ετήσια έσοδα του ξενοδοχείου διαμορφώνονται σε 500.000 ευρώ και αν υποτεθεί ένας συντελεστής απόδοσης της τάξεως του 5% τότε η αξία του ξενοδοχείου διαμορφώνεται σε 10.000.000 Ευρώ ( = 500.000 / 0,05 ).
Με σταθερό το συντελεστή απόδοσης, όσο αυξάνεται το αθροιστικό ετήσιο έσοδο, τόσο αυξάνεται η τελική αξία του περιουσιακού στοιχείου δηλαδή του ξενοδοχείου – και αντιστρόφως.
Πρόσθετοι Παράγοντες που Επηρεάζουν τις Αποτιμήσεις των Ξενοδοχείων
Στην περίπτωση της Ελλάδας, θα πρέπει να αναφερθεί ότι επιπρόσθετος προσδιοριστικός παράγοντας της αξίας και τελικής αποτίμησης ενός ξενοδοχείου σε μία συναλλαγή είναι η γεωγραφική του θέση. Είναι πλέον αναμενόμενο το γεγονός ότι οι μεγαλύτερες αξίες στην Ελληνική αγορά τείνουν να δημιουργηθούν στις 5 περιφέρειες οι οποίες συγκεντρώνουν άνω του 85% των εισπράξεων από την τουριστική οικονομία, δηλαδή τις περιφέρειες Αττικής, Κεντρικής Μακεδονίας, Ιονίου, Νοτίου Αιγαίου και Κρήτης.
Από τις προαναφερθείσες εταιρικές πράξεις και εξαγορές ξενοδοχείων στην Ελληνική επικράτεια κατέστη φανερό το ενδιαφέρον σημαντικών ξένων θεσμικών επενδυτών για τα περιουσιακά στοιχεία των κλαδικών επιχειρήσεων. Ειδικότερα για αυτήν την κατηγορία των ξένων επενδυτών με έμπρακτο ενδιαφέρον στην Ελληνική αγορά σημαντικοί παράγοντες οι οποίοι παίζουν ρόλο στη διαμόρφωση της τελικής συναλλαγής και της αποτίμησης ενός ξενοδοχείου είναι μεταξύ των άλλων:
1) ο χρονικός ορίζοντας της επένδυσης (όσο μικρότερος σε διάρκεια, τόσο πιθανότερο είναι να “χαμηλώσει” η αξία της συναλλαγής ώστε να επιτευχθεί η επιθυμητή απόδοση – IRR),
2) το εύρος της αποτίμησης την οποία ο κάθε επενδυτής θεωρεί ότι “ταιριάζει” με τη στρατηγική και φιλοσοφία του,
3) Ο τρόπος με τον οποίο θα εμπλακούν στην επένδυση οι διάφοροι επενδυτές (ως ιδιοκτήτες, ως διαχειριστές, ή ως και τα δύο),
4) η πιθανή ύπαρξη “ταβανιού” στο κεφάλαιο που πρόκειται να επενδυθεί,
5) Αν περιλαμβάνεται ή όχι το μοντέλο “earn-out” στην εταιρική πράξη,
6) Αν υπάρχει προηγούμενη εμπειρία από επένδυση σε ξενοδοχεία,
7) Αν υπάρχει πρόγραμμα για έξοδο από την επένδυση και με ποιο τρόπο (π.χ. μέσω εισαγωγής στο Χρηματιστήριο),
8) αν ο υποψήφιος επενδυτής αγοράζει πλειοψηφικό ή μειοψηφικό πακέτο μετοχών, κλπ.
Συμπεράσματα
Η πλειοψηφία των δεδομένων γύρω από τις εταιρικές πράξεις στην Ελληνική ξενοδοχειακή αγορά υποδεικνύει ότι οι αποτιμήσεις θα παραμείνουν σε θετική τροχιά ανεξαρτήτως μακροοικονομικών εξελίξεων στο εγχώριο περιβάλλον. Οι επενδυτές φαίνεται διατεθειμένοι να προσφέρουν ένα “premium” στο συγκεκριμένο κλάδο σε σύγκριση με τους υπόλοιπους κλάδους δραστηριότητας της Ελληνικής οικονομίας.
Αυτό είναι φυσικό ως φαινόμενο, καθώς ο ξενοδοχειακός κλάδος ωφελείται σταθερά από τις ικανοποιητικές και ανθεκτικές ταμειακές ροές του “συνδεδεμένου” τουριστικού κλάδου και της υψηλής ανόδου των τουριστικών αφίξεων τα τελευταία χρόνια (27,5 εκατ. το 2016, έναντι 25 εκατ. το 2015 και έναντι 22 εκατ. το 2014).
Επίσης φαίνεται ότι το εν λόγω “premium” είναι πιο εφικτό να προσφερθεί στα ποιοτικά ξενοδοχεία 4-5 αστέρων, καθώς αυτός είναι ο τομέας που έχει αναπτυχθεί σε μικρότερο συγκριτικά βαθμό στην Ελληνική αγορά (αντιπροσωπεύει λιγότερο του 20% του συνολικού αριθμού ξενοδοχείων στην Ελλάδα) και επίσης προσφέρει υψηλότερα περιθώρια κέρδους και αποδόσεις για τους υποψήφιους αγοραστές – επενδυτές. Αυτό το γεγονός με τη σειρά του σημαίνει ότι η εγχώρια αγορά θα κληθεί εκ των πραγμάτων να βελτιώσει την ποιότητα των ξενοδοχειακών υπηρεσιών και αυτό μπορεί να λάβει χώρα μόνο μέσω ξενοδοχειακών μονάδων 4 ή 5 αστέρων. Αυτή η τάση θα βοηθήσει να καλυφθεί και η απόσταση της ανά δωμάτιο αποτίμησης μεταξύ των Ελληνικών εταιρικών πράξεων (“deals”) και των αντίστοιχων Ευρωπαϊκών ή διεθνών πράξεων.
Τέλος, οι εξαγόμενες αποτιμήσεις θα εξαρτηθούν και από το βαθμό της προσφοράς ξενοδοχείων προς πώληση ή προς πλειστηριασμό μέσα από τα χαρτοφυλάκια των προβληματικών δανείων των Ελληνικών συστημικών τραπεζών (Alpha Bank ΑΛΦΑ +3,37%, Εθνική Τράπεζα, Τράπεζα Πειραιώς και Eurobank), καθώς φαίνεται να ανοίγουν νέοι κύκλοι διάθεσης τέτοιου τύπου περιουσιακών στοιχείων.
*Ο Νικόλαος Ηρ. Γεωργιάδης, PhD ([email protected]) είναι στέλεχος της VRS (Valuation & Research Specialists). Ο οίκος έρευνας & ανάλυσης VRS εξειδικεύεται στην αποτίμηση ξενοδοχειακών επιχειρήσεων με συμβουλευτική συνεισφορά στην υλοποίηση εταιρικών πράξεων και συναλλαγών στην Ελλάδα και το εξωτερικό, και με έμφαση στην ανάδειξη εταιρικής αξίας.



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.