






















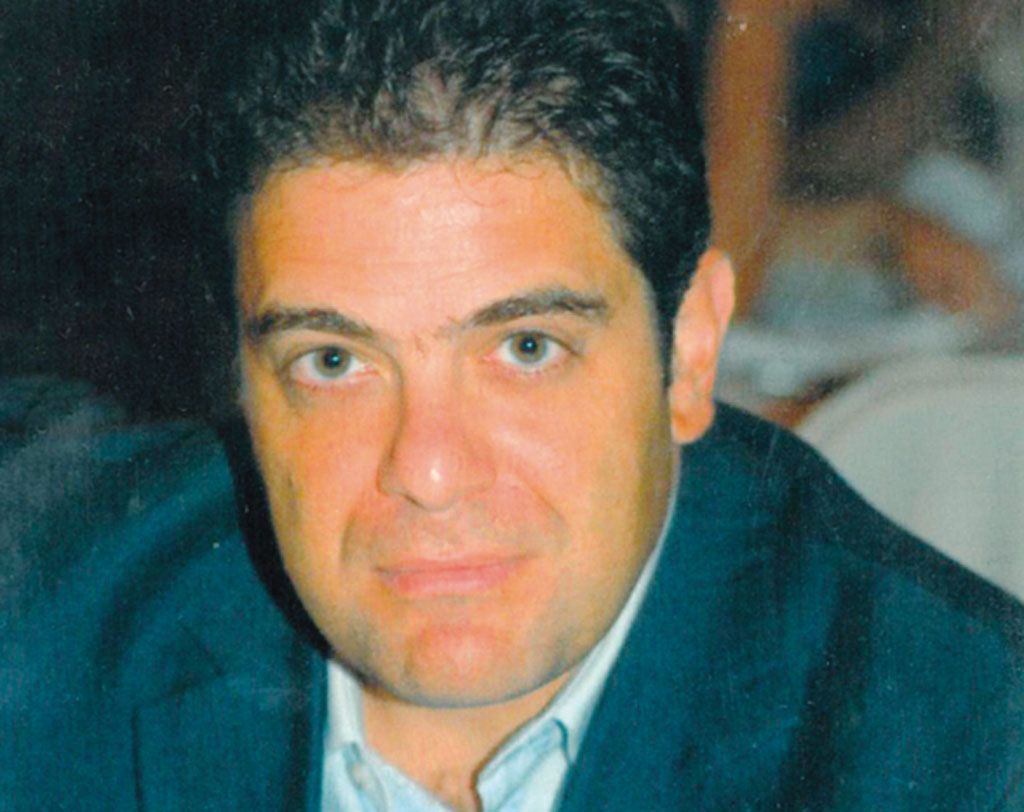
- Συνέντευξη
- στον Δαμιανό Αθανασίου
«Το ασφαλιστικό νομοσχέδιο είναι κοινωνικά άδικο, οικονομικά αναποτελεσματικό και χωρίς αναπτυξιακή στόχευση, διαλύει τον παραγωγικό και επιστημονικό ιστό της ελληνικής οικονομίας και κοινωνίας και οδηγεί σε απόλυτη οικονομική ασφυξία τους ελεύθερους επαγγελματίες».
Τα παραπάνω αναφέρει, σε συνέντευξή του προς την «δημοκρατική» ο πρόεδρος της Ενωσης Λογιστών Φοροτεχνικών Ελεύθερων Επαγγελματιών Ρόδου κ. Γιάννης Ηρακλείδης, με αφορμή και την κάθοδο του κλάδου του, στους δρόμους.
Οπως τονίζει ο κ. Γ. Ηρακλείδης, πρόκειται για τον κλάδο, «που εκτός από τις ενδυματολογικές του “ιδιοτροπίες”, αν φοράει γραβάτα ή όχι, βρίσκεται εδώ και χρόνια στην πρώτη γραμμή των φορολογικών, εργατικών, ασφαλιστικών και οικονομικών ανακατατάξεων ή αναταράξεων».
Με την ευκαιρία, εξάλλου, της επικείμενης υποβολής των φορολογικών δηλώσεων, ο κ. Γ. Ηρακλείδης, δίνει χρήσιμες οδηγίες.
Αναλυτικά η συνέντευξη του προέδρου της ΕΛΦΕΕ Ρόδου:
Κε Ηρακλείδη, γιατί όλοι οι συνάδελφοί σας μαζί με όλους τους επιστημονικούς και επαγγελματικούς φορείς βγήκαν στους δρόμους αντιδρώντας για το ασφαλιστικό;
Οι Λογιστές-Φοροτεχνικοί είναι ο Κλάδος που στην δύσκολη οικονομική και κοινωνική συγκυρία, τα τελευταία 6 χρόνια, έχουν υπερβάλει εαυτόν, ώστε να υλοποιείται η οποιαδήποτε δημοσιονομική πολιτική και πολλές φορές με κόστος που σε φυσιολογικές συνθήκες δεν θα έπρεπε να τους αναλογεί.
Είναι ο κλάδος, που εκτός από τις ενδυματολογικές του «ιδιοτροπίες», αν φοράει ή όχι γραβάτα, βρίσκεται εδώ και χρόνια στην πρώτη γραμμή των φορολογικών, εργατικών, ασφαλιστικών και οικονομικών ανακατατάξεων ή αναταράξεων. Μέσα από τα γραφεία μας εξυπηρετείται το 97% περίπου των ασφαλιστικών, εργατικών και φορολογικών υποχρεώσεων των μικρομεσαίων επιχειρήσεων.
Είναι ο κλάδος, που αντιμετώπισε και αντιμετωπίζει, τα ίδια ακριβώς προβλήματα που «υιοθέτησαν» όλες οι επιχειρήσεις του ιδιωτικού τομέα, στην εποχή αυτή.
Η κάθοδος και η συμμετοχή των Λογιστών – Φοροτεχνικών στους δρόμους έγινε όχι για να υποστηρίξει τις ενδυματολογικές τους επιλογές ή την συντεχνία τους, αλλά για να διεκδικήσουν την ύπαρξη τους, από ένα σύστημα που βάλθηκε να τους εξαφανίσει, εξαθλιώνοντας και υποβαθμίζοντας την ύπαρξη τους.
Συναντώνται με όλους και όλες, χωρίς διάκριση, διεκδικώντας ένα δίκαιο και σταθερό φορολογικό σύστημα, απαιτώντας σεβασμό και αξιοπρέπεια στην εργασία τους, αξιοπρέπεια στην Επιβίωση τους .. τελικά !!
Το παρόν νομοσχέδιο, έτσι όπως ανακοινώθηκε και χωρίς την ύπαρξη αναλογιστικής μελέτης και με πολλά αναπάντητα επιμέρους ζητήματα,( όπως συμμετοχή σε εταιρείες, τυχόν διαφορές φορολογικού ελέγχου και προσαύξηση του καθαρού εισοδήματος, μπλοκάκια, ενάρξεις επιχειρήσεων κτλ) δεν λύνει το πρόβλημα της βιωσιμότητας του Ασφαλιστικού Συστήματος. Είναι κοινωνικά άδικο, οικονομικά αναποτελεσματικό και χωρίς αναπτυξιακή στόχευση, διαλύει τον παραγωγικό και επιστημονικό ιστό της Ελληνικής οικονομίας και κοινωνίας και οδηγεί σε απόλυτη οικονομική ασφυξία τους ελεύθερους επαγγελματίες με τον κεφαλικό φόρο, που επιχειρεί να επιβάλει μέσω της δραματικής αύξησης στις εισφορές συνταξιοδοτικής αυτασφάλισης στο 20% τουλάχιστον, του καθαρού εισοδήματος του ελεύθερου επαγγελματία, σε συνδυασμό με τη βαρύτατη φορολόγηση σε ότι μένει με 26-33% συν την προκαταβολή επόμενης χρήσης 75% και 100% από το 2016. Στα ποσά αυτά θα πρέπει να προστεθεί και η ειδική εισφορά αλληλεγγύης (1 έως 8%, ανάλογα με το εισόδημα) και το τέλος επιτηδεύματος.
Με το νέο ασφαλιστικό και το υφιστάμενο φορολογικό σύστημα προκύπτει πως το καθαρό διαθέσιμο τελικά εισόδημα των αυτοαπασχολούμενων είναι μικρότερο από το αντίστοιχο των μισθωτών, για τα μικρά και μεσαία εισοδήματα, ενώ σχεδόν εξισώνεται όσο το εισόδημα ανεβαίνει πάνω από τις 100.000 ευρώ.
Επίσης πως ο αυτοαπασχολούμενος επιβαρύνεται με μεγαλύτερες εισφορές σε σχέση με τον μισθωτό, γιατί η διαφορά καταβάλλεται από τον εργοδότη και επιβαρύνει αυτόν, ενώ τα οφέλη λαμβάνει ο εργαζόμενος.
Τα παραπάνω σαν παρατήρηση, γιατί ο υπουργός Εργασίας, κ. Κατρούγκαλος δήλωσε πως σκοπός του νομοσχεδίου θα ήταν η ίση μεταχείριση μισθωτών και αυτοαπασχολούμενων.
Η πανελλήνια ομοσπονδία μας (ΠΟΦΕΕ) μαζί με το ΟΕΕ και όλους τους υπόλοιπους επιστημονικούς και επαγγελματικούς φορείς, έχουν καταθέσει προτάσεις βιώσιμες και εφικτές και ζητάνε από την κυβέρνηση την επανεξέταση του.
Επίσης το ΟΕΕ σε κοινή σύσκεψη των φορέων των λογιστών –φοροτεχνικών, ανακοίνωσε την κυλιόμενη αποχή από την υποβολή των δηλώσεων, ως αναγκαστικό μέτρο για να προσέλθει σε διάλογο η κυβέρνηση.
Αναφορικά με την υποβολή των φετινών φορολογικών δηλώσεων, το σύστημα άνοιξε νωρίτερα και είναι έτοιμο το taxisnet να τις δεχθεί. Θα επαρκέσει ο χρόνος για την υποβολή τους;
Βάσει της ισχύουσας νομοθεσίας η προθεσμία ηλεκτρονικής υποβολής για τις δηλώσεις του φορολογικού έτους 2015 λήγει στις 30 Απριλίου του 2016. Η έναρξη υποβολής των δηλώσεων ακόμα δεν έγινε, διότι θα πρέπει πρώτα να υποβληθούν ηλεκτρονικά στην ΓΓΠΣ οι αμοιβές από επιχειρηματική δραστηριότητα και εισοδημάτων από μερίσματα, τόκους και δικαιώματα που καταβλήθηκαν το έτος 2015 και το φόρο που παρακρατήθηκε, καθώς και τις βεβαιώσεις αποδοχών όλων των μισθωτών και συνταξιούχων.
Εκτίμησή μου είναι πως ο χρόνος ολοκλήρωσης της υποβολής των δηλώσεων, δεν θα είναι αρκετός και αυτό σε συνδυασμό με την ανακοίνωση του Οικονομικού Επιμελητηρίου Ελλάδας για την κυλιόμενη αποχή από την υποβολή των δηλώσεων, από την ημέρα που θα ανοίξει το σύστημα, παράλληλα με τα όποια τεχνικά προβλήματα δυσλειτουργιών που θα παρατηρηθούν και πάλι φέτος.
Υπάρχουν αλλαγές σε σχέση με πέρυσι σχετικά με τις φορολογικές δηλώσεις που θα υποβληθούν φέτος για το έτος 2015 για τις επιχειρήσεις και τα φυσικά πρόσωπα;
Οι αλλαγές που έχουν γίνει είναι γνωστές από νόμους που ψηφίστηκαν το 2015. Μερικές από τις αλλαγές αυτές μάλιστα εφαρμόστηκαν, αναδρομικά για τα εισοδήματα του 2014 και αφού είχαν ήδη κατατεθεί οι φορολογικές δηλώσεις, όπως η αύξηση στις προκαταβολές των αγροτών (από 27,5% σε 55%) και των Α.Ε., Ε.Π.Ε και Ι.Κ.Ε. (από 80% σε 100%). Τόσο οι νομικές οντότητες όσο και οι αγρότες πλήρωσαν τις διαφορές αυτές με συμπληρωματικά εκκαθαριστικά σημειώματα.
Στις προσωπικές εταιρείες (Ο.Ε., Ε.Ε., κοινωνίες, αστικές εταιρείες κ.λπ.) και στα φυσικά πρόσωπα (επιχειρήσεις και ελεύθεροι επαγγελματίες) για τα κέρδη των φορολογικών ετών 2015, 2016 και επομένων τα ανωτέρω νομικά πρόσωπα, καλούνται να καταβάλλουν αρκετά αυξημένη προκαταβολή φόρου εισοδήματος, 75% για το έτος 2015 και 100% για το έτος 2016.
Επίσης από 1/1/2015 είχαμε αύξηση των φορολογικών συντελεστών στην φορολογία των επιχειρήσεων με διπλογραφικά βιβλία (Γ’ κατηγορίας) από 26% σε 29%. Τα νομικά πρόσωπα και οι νομικές οντότητες που τηρούν διπλογραφικά βιβλία, είναι οι Α.Ε., Ε.Π.Ε., Ι.Κ.Ε., προσωπικές εταιρίες (Ο.Ε., Ε.Ε.), Κοινωνίες. Επίσης στις Αστικές κερδοσκοπικές ή µη κερδοσκοπικές εταιρείες, τις συμμετοχικές ή αφανείς εφόσον ασκούν επιχείρηση ή επάγγελμα, τους συνεταιρισμούς και Κοινοπραξίες µε διπλογραφικά βιβλία και επίσης τα νομικά πρόσωπα µη κερδοσκοπικού χαρακτήρα δημοσίου ή ιδιωτικού δικαίου που συστήθηκαν στην ημεδαπή ή την αλλοδαπή και στα οποία περιλαμβάνονται και τα κάθε είδους σωματεία και ιδρύματα που τηρούν διπλογραφικά βιβλία, ο συντελεστής φορολογίας εισοδήματος από 26% αυξάνεται στο 29%.
Στις προσωπικές εταιρίες (Ο.Ε., Ε.Ε.), στις Κοινωνίες, στις Αστικές κερδοσκοπικές ή µη κερδοσκοπικές εταιρείες, στις συμμετοχικές ή αφανείς εφόσον ασκούν επιχείρηση ή επάγγελμα, στους Συνεταιρισμούς και στις Κοινοπραξίες µε απλογραφικά βιβλία, παραμένει η ίδια περσινή κλίμακα φορολογίας εισοδήματος.
Στους αγροτικούς συνεταιρισμούς και τις ομάδες παραγωγών ο συντελεστής φορολογίας εισοδήματος επίσης παραμένει στο 13%.
Επισημαίνεται ότι, πέραν του φόρου εισοδήματος έχουμε και την επιβολή τέλους επιτηδεύματος το οποίο ουσιαστικά είναι επιπλέον φόρος εισοδήματος.
Στα φυσικά πρόσωπα, στο νέο έντυπο της δήλωσης, στο πίνακα που αφορά τα στοιχεία του φορολογούμενου, στην ένδειξη “Έγγαμος”, έχει προστεθεί και η ένδειξη ΜΣΣ που σημαίνει “μέρος συμφώνου συμβίωσης”. Η ένδειξη αυτή πρέπει να συμπληρωθεί στις περιπτώσεις ζευγαριών που έχουν συνάψει σύμφωνο συμβίωσης. Με αυτή την αλλαγή ουσιαστικά εξισώνονται τα ετερόφυλα με τα ομόφυλα ζευγάρια, όσον αφορά τη φορολογία εισοδήματος καθώς και την καταβολή των διαφόρων επιδομάτων που δίνονται με εισοδηματικά κριτήρια.
Αναφορικά με τις αποδείξεις για το κτίσιμο του αφορολογήτου στους μισθωτούς και συνταξιούχους σημειώνεται ότι στη φορολογική δήλωση υπάρχει η ένδειξη του κωδικού 049 που αφορά τη δαπάνη αγοράς αγαθών και παροχής υπηρεσιών (κωδικός για δήλωση ποσού αποδείξεων)χωρίς ωστόσο να έχει διευκρινιστεί τι πρόκειται να συμπληρώσουν σε αυτόν τον κωδικό για το 2015 οι φορολογούμενοι.
Πληροφορίες πάντως αναφέρουν ότι ο σχετικός κωδικός θα παραμείνει ανενεργός καθώς δεν είναι υποχρεωτική η δήλωση αποδείξεων για τα εισοδήματα του 2015.
Αλλαγές έχουμε και στην ειδική εισφορά αλληλεγγύης των φυσικών προσώπων, που έχει επηρεάσει άμεσα τους μισθωτούς και τους συνταξιούχους, αφού γίνεται παρακράτηση με τα νέα ποσοστά από 1.7.2015.
Όλοι όμως οι φορολογούμενοι θα πληρώσουν επιπλέον εισφορά, αφού για μεν τους μισθωτούς και συνταξιούχους θα παρακρατηθεί η διαφορά του πρώτου εξαμήνου, για δε τους αυτοαπασχολούμενους η εισφορά θα υπολογισθεί με τα νέα ποσοστά.
Τέλος αναφορικά με τα ανείσπρακτα ενοίκια του έτους 2015 και μετά, προστέθηκε στο έντυπο της φετινής φορολογικής δήλωσης, στον πίνακα για τη δήλωση εισοδήματος από ακίνητη περιουσία νέος κωδικός (κ. 125-126) στον οποίο πρέπει να αναγραφούν τα ανείσπρακτα ενοίκια ξεχωριστά και να μην φορολογηθούν γι αυτά. Με την τροποποίηση που έγινε με το άρθ. 11 του Ν. 4346/2015 οι φορολογούμενοι μπορούν πλέον να μην φορολογούνται τα ανείσπρακτα ενοίκια στο φορολογικό έτος που αναφέρονται, αλλά κατά το φορολογικό έτος που αυτά εισπράττονται, εφόσον έως την προθεσμία υποβολής της ετήσιας δήλωσης φορολογίας εισοδήματος, έχει εκδοθεί εις βάρος του μισθωτή διαταγή πληρωμής ή διαταγή απόδοσης χρήσης μίσθιου ή δικαστική απόφαση αποβολής ή επιδίκασης μισθωμάτων ή έχει ασκηθεί εναντίον του μισθωτή αγωγή αποβολής ή επιδίκασης μισθωμάτων.
Τα εν λόγω εισοδήματα φορολογούνται στο έτος και κατά το ποσό που αποδεδειγμένα εισπράχθηκαν. Τα μη εισπραχθέντα εισοδήματα δηλώνονται σε ειδικό κωδικό ανείσπρακτων εισοδημάτων από εκμίσθωση ακίνητης περιουσίας της δήλωσης φορολογίας εισοδήματος.
Ποιες εκκρεμότητες και αλλαγές υπάρχουν ακόμα προς διευκρίνιση από το Υπ. Οικονομικών για την υποβολή των φετινών δηλώσεων;
Πρώτα από όλα εκκρεμεί διάταξη με την οποία θα γλυτώνουν από την παγίδα των τεκμηρίων οι άνεργοι και οι φορολογούμενοι που έχουν μικρά εισοδήματα, όπως το εισόδημα μερικών ευρώ από τόκους καταθέσεων ή ένα περιστασιακό εισόδημα. Αναμένεται διάταξη και για το έτος 2015, παρόμοια με εκείνην που ίσχυσε το 2014, όπου οι φορολογούμενοι με πραγματικό εισόδημα έως 6.000 ευρώ και τεκμαρτό εισόδημα έως 9.500 ευρώ, θα φορολογούνται με την κλίμακα των μισθωτών και συνταξιούχων, με εξαίρεση τους ελεύθερους επαγγελματίες και όσους έχουν εισόδημα από ακίνητα.
Εκκρεμεί διάταξη με την οποία θα καθορίζονται οι ημερομηνίες πληρωμής του φόρου εισοδήματος για τα φετινά εκκαθαριστικά, μιας και η υποβολή των φετινών δηλώσεων ξεκινάει νωρίτερα. Εκκρεμεί ακόμα απόφαση με την οποία θα ρυθμίζεται ο τρόπος με τον οποίο θα γίνει η μεταβολή οικογενειακής κατάστασης στους φορολογούμενους που διαβιούν με σύμφωνο συμβίωσης.



Σχολιασμός άρθρου 1 σχόλιο
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.