


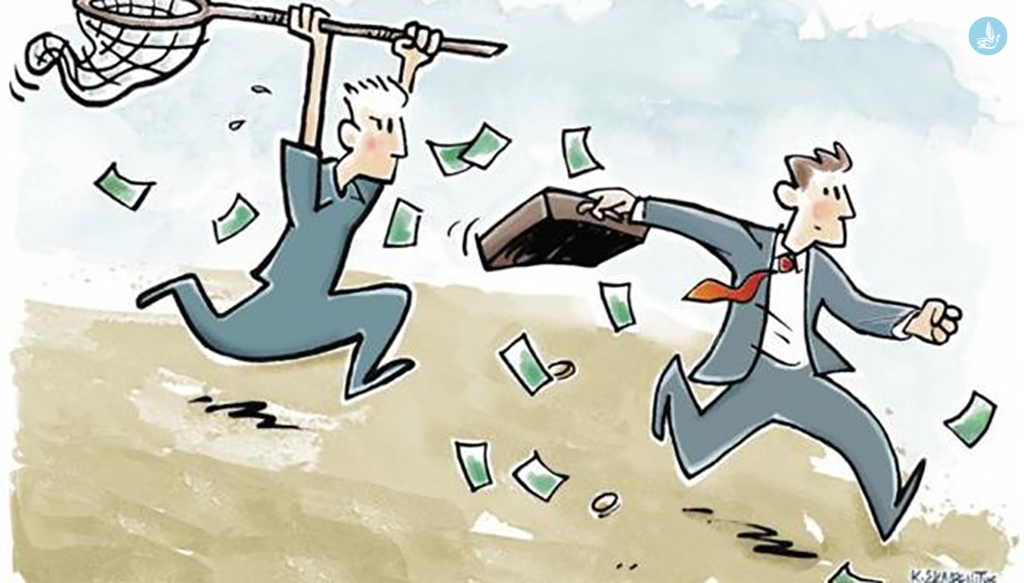
Πότε η εφορία θεωρεί ότι υπάρχει προσαύξηση περιουσίας. Εγκύκλιος της ΓΓΔΕ ξεδιαλύνει το τοπίο για τους φορολογικούς ελέγχους. Τι ισχύει για μεταφορά καταθέσεων και «πρωτογενείς» καταθέσεις. Τα μπερδέματα σε περιπτώσεις δωρεών, γονικών παροχών και κληρονομιών.
Εφορία: Πότε ανοίγει τραπεζικούς λογαριασμούς και ράβει «κοστούμια»
Αν ένας φορολογούμενος μπλεχτεί στα γρανάζια των ελεγκτών της φορολογικής διοίκησης, με αντικείμενο ελέγχου την προσαύξηση της περιουσίας του, θεωρείται σχεδόν βέβαιο ότι έχει μπλέξει.
Η φορολογική νομοθεσία ορίζει ότι κάθε προσαύξηση περιουσίας που προέρχεται από παράνομη ή αδικαιολόγητη ή άγνωστη πηγή ή αιτία, θεωρείται κέρδος από επιχειρηματική δραστηριότητα και φορολογείται ως τέτοια κατά τον έλεγχο, δηλαδή με 33%.
Το πρόβλημα όμως είναι τι πραγματικά συνιστά προσαύξηση περιουσίας και πώς ο φορολογούμενος μπορεί να αποδείξει ότι δεν έχει κλέψει την εφορία, διότι πολύ απλά στο παρελθόν, για παράδειγμα, δεν χρειαζόταν να δηλώσει έσοδα από τόκους καταθέσεων ή την πώληση εισηγμένων μετοχών.
Για αυτά τα στοιχεία και άλλα, τα οποία είτε ήταν αφορολόγητα είτε φορολογούνταν με ειδικό τρόπο, η Γενική Γραμματεία Δημοσίων Εσόδων, με νέα εγκύκλιο την οποία υπογράφει ο αναπληρωτής ΓΓΔΕ Ιωάννης Μπάκας, σημειώνει ότι πρέπει να αποδεικνύονται από τον φορολογούμενο με τα κατάλληλα νόμιμα δικαιολογητικά.
Μπερδέματα προμηνύονται και σε τυχόν περιπτώσεις δωρεών, γονικών παροχών και κληρονομιών, καθώς όπως ορίζεται στην εγκύκλιο πρέπει να ελέγχεται αν υπήρχε η δυνατότητα από τον δωρητή, τον δανειοδότη, τον παρέχοντα, τον κληρονομούμενο, να καταβάλει ποσά που επικαλείται ο φορολογούμενος, καθώς και αν έχουν καταλογιστεί τα ποσά που προβλέπονται από τις εκάστοτε ισχύουσες διατάξεις (π.χ. τέλη χαρτοσήμου, φόρος γονικής παροχής, φόρος δωρεάς κ.λπ.).
Παρ’ όλα αυτά, η ΓΓΔΕ κάνει προσπάθειες να λύσει κάποιες από τις κραυγαλέες περιπτώσεις ταλαιπωρίας των φορολογουμένων, όταν ήλθαν αντιμέτωποι με έλεγχο για αδικαιολόγητη προσαύξηση περιουσίας. Διευκρινίζεται για παράδειγμα ότι αν πάρει ένας φορολογούμενος χρήματα από έναν τραπεζικό λογαριασμό και τα μεταφέρει σε έναν άλλο τραπεζικό λογαριασμό, δεν συνιστούν κατ’ ανάγκη φορολογητέο εισόδημα.
Ομως στην εγκύκλιο ορίζεται ότι στις μεταφορές χρηματικών ποσών μεταξύ τραπεζικών λογαριασμών εξετάζονται και διερευνάται ο λόγος που πραγματοποιήθηκαν οι συναλλαγές μεταφοράς των ποσών αυτών αφού προσκομίσει ο φορολογούμενος τα σχετικά έγγραφα.
Δηλαδή το θέμα που πρέπει να εξετάζεται δεν είναι ο χρόνος που μεσολαβεί μεταξύ ανάληψης και κατάθεσης στον ίδιο ή άλλο τραπεζικό λογαριασμό, αλλά αν τα αναληφθέντα ποσά υπερκαλύπτουν δαπάνες απόκτησης περιουσιακών στοιχείων ή λοιπών δαπανών, έτσι ώστε να μη δικαιολογούνται μεταγενέστερες καταθέσεις ίσου ή άλλου ποσού στον ίδιο ή άλλο λογαριασμό.
Σ’ αυτή την περίπτωση μπορεί να αποδειχθεί και να τεκμηριωθεί από τον έλεγχο ότι οι συγκεκριμένες αναλήψεις που έγιναν από τον φορολογούμενο από έναν ή περισσότερους λογαριασμούς δαπανήθηκαν για την απόκτηση περιουσιακών στοιχείων ή λοιπών δαπανών, οπότε δεν μπορεί να θεωρηθεί εφικτή η επανακατάθεση των ποσών αυτών σε ίδιους ή άλλους λογαριασμούς.
Επιπλέον, ο έλεγχος κρίνει και τεκμηριώνει εάν πρόκειται ή όχι για «πρωτογενείς καταθέσεις», δηλαδή για ποσά που προέρχονται από άγνωστη ή μη διαρκή ή μη σταθερή πηγή ή αιτία και δεν προέρχονται από αναλήψεις από άλλους τραπεζικούς λογαριασμούς.
Στο παρελθόν έχουν εντοπιστεί πολλές περιπτώσεις στις οποίες φορολογούμενοι βρέθηκαν αντιμέτωποι με την επιβολή συντελεστή 33% ακόμη και στην περίπτωση προθεσμιακών καταθέσεων οι οποίες στη λήξη τους εμφανίζονταν για μία ημέρα στον τραπεζικό τους λογαριασμό και στη συνέχεια τα χρήματα έμπαιναν εκ νέου σε προθεσμιακή κατάθεση. Ανάλογα μπλεξίματα είχαν και φορολογούμενοι οι οποίοι πήραν τα χρήματά τους από μια τράπεζα και τα κατέθεσαν σε μια άλλη, ενώ πολλαπλάσια προβλήματα αντιμετώπισαν όσοι έβγαλαν κεφάλαια στο εξωτερικό και τα επανεισήγαγαν στη χώρα, ακόμα και αν αυτά τα χρήματα ήταν νομίμως αποκτηθέντα και πλήρως φορολογηθέντα.
Η εγκύκλιος προσπαθεί να επιλύσει ορισμένες κραυγαλέες περιπτώσεις μέσω των αναγκαίων διευκρινίσεων, παραμένει όμως δεδομένο ότι έλεγχος για προσαύξηση περιουσίας είναι σχεδόν βέβαιο ότι θα οδηγήσει σε κοστούμι φόρων.
H απόφαση της ΓΓΔΕ
ΘΕΜΑ: Διευκρινίσεις για θέματα ανάλωσης κεφαλαίου προηγουμένων ετών και προσαύξησης περιουσίας.
Απαντώντας σε προφορικά και γραπτά ερωτήματα περί της ανάλωσης κεφαλαίου προηγουμένων ετών και προσαύξησης περιουσίας για την ορθή και ομοιόμορφη εφαρμογή τους, σας γνωρίζουμε τα ακόλουθα:
Α’ Ανάλωση κεφαλαίου προηγούμενων ετών
1. Σύμφωνα με τις διατάξεις των άρθρων 15, 16, 17, 18 και 19 του ν. 2238/1994, καθώς και σύμφωνα με διευκρινιστικές εγκυκλίους και διοικητικές λύσεις που είχαν εκδοθεί μέχρι και 31 Δεκεμβρίου 2013, προβλέπεται προσδιορισμός φορολογητέας ύλης με βάση τις δαπάνες διαβίωσης των φορολογουμένων και των προσώπων που συνοικούν με αυτόν και τον βαρύνουν, όταν το συνολικό ποσό που προσδιορίζεται με τα ως άνω σχετικά άρθρα είναι ανώτερο από το συνολικό εισόδημά του.
Πιο συγκεκριμένα, σύμφωνα με τις διατάξεις της περίπτωσης ζ’ της παρ. 2 του άρθρου 19 του ανωτέρω νόμου, η προστιθέμενη διαφορά τεκμηρίων περιορίζεται ή καλύπτεται μεταξύ άλλων, με ανάλωση κεφαλαίου που αποδεδειγμένα έχει φορολογηθεί κατά τα προηγούμενα έτη ή νόμιμα απαλλαγεί από το φόρο.
2. Με την 1037965/356/0012/ΠΟΛ.1094/23.3.1989 διαταγή του Υπουργείου Οικονομικών καθώς και με την παράγραφο 7 του άρθρου 3 του ν. 3842/2010 που τροποποίησε την παράγραφο 2, περίπτωση ζ’, του άρθρου 19 του ν. 2238/1994, για τον υπολογισμό του κεφαλαίου που σχηματίζεται κάθε έτος, λαμβάνονται υπόψη εισοδήματα που είχαν φορολογηθεί ή είχαν νόμιμα απαλλαγεί από το φόρο, εισπράχθηκαν αποδεδειγμένα και τα οποία προκύπτουν από τον συμψηφισμό των θετικών και αρνητικών στοιχείων του ίδιου έτους. Εάν σε κάποιο έτος προκύψει αρνητικό υπόλοιπο τούτο επηρεάζει αρνητικά τα θετικά στοιχεία των προηγούμενων ετών.
Επίσης τα έτη αυτά θα πρέπει να είναι συνεχόμενα και να φτάνουν μέχρι το προηγούμενο του έτους που επικαλείται ο φορολογούμενος (κρινόμενο έτος). Το θετικό αλγεβρικό άθροισμα όλων αυτών των ετών θα αποτελέσει το συνολικό κεφάλαιο που σχηματίστηκε αυτά τα έτη.
3. Τα ως άνω αναφερόμενα στις παραγράφους 1 και 2 ίσχυαν για υποθέσεις και διαχειριστικές περιόδους μέχρι 31 Δεκεμβρίου 2013. Από την 1 Ιανουαρίου 2014 και μετά, ισχύουν οι διατάξεις των άρθρων 30, 31, 32, 33 και 34 του ν. 4172/2013 (ΦΕΚ 167 Α’) όπως αυτές έχουν ερμηνευτεί με την ΠΟΛ.1076/26.3.2015. Συγκεκριμένα οι διατάξεις περί ανάλωσης κεφαλαίου αναφέρονται στην περίπτωση ζ’, της παρ. 2 του άρθρου 34 του ν. 4172/2013, ερμηνεύθηκαν με την ΠΟΛ.1076/26.3.2015 και δεν έχουν διαφοροποιηθεί σε σχέση με τις διατάξεις που ίσχυαν με τον ν. 2238/1994.
4. Σημειώνεται ότι στην περίπτωση που ο φορολογούμενος εξαιρείται από τον εναλλακτικό τρόπο υπολογισμού της ελάχιστης φορολογίας με βάση τα άρθρα 31 και 32 του ν. 4172/2013 (π.χ. ανάπηρος για επιβατικό αυτοκίνητο), ή για τα κρινόμενα έτη δεν εφαρμοζόταν η δαπάνη απόκτησης περιουσιακών στοιχείων (πόθεν έσχες ) του άρθρου 32 ν. 4172/2013 και δεν έχει φορολογηθεί το εισόδημά του βάσει προστιθέμενης διαφοράς τεκμηρίου τότε το αρνητικό υπόλοιπο που προκύπτει από την ανάλωση επηρεάζει αρνητικά τα θετικά υπόλοιπα του συνόλου των ετών που επικαλείται ο φορολογούμενος. Στην περίπτωση που ο φορολογούμενος δεν υποχρεούται σε υποβολή δήλωσης βάσει των εκάστοτε ισχυουσών διατάξεων, τότε δεν υπάρχει κεφάλαιο προς επίκληση για το έτος αυτό και λαμβάνεται ως μηδενικό.
Επίσης, αν σε κάποιο έτος έχει προκύψει αρνητικό υπόλοιπο και το εισόδημα έχει φορολογηθεί βάσει τεκμηρίων τότε αυτό το υπόλοιπο δεν θα συμψηφιστεί με τα θετικά υπόλοιπα των ετών που επικαλείται ο φορολογούμενος (θεωρείται μηδενικό). Διευκρινίζεται ότι τα έτη προς επίκληση πρέπει να είναι συνεχόμενα μέχρι το προηγούμενο του κρινόμενου έτους. Το θετικό αλγεβρικό άθροισμα όλων των ετών θα αποτελέσει το συνολικό κεφάλαιο που σχηματίστηκε αυτά τα έτη (σχετ. η ΠΟΛ.1076/26.3.2015).
Β’ Προσαύξηση περιουσίας
1. Σύμφωνα με τις διατάξεις της παρ. 4 του άρθ. 21 του ΚΦΕ, κάθε προσαύξηση περιουσίας που προέρχεται από παράνομη ή αδικαιολόγητη ή άγνωστη πηγή ή αιτία, θεωρείται κέρδος από επιχειρηματική δραστηριότητα, υπό τις προϋποθέσεις που προβλέπονται στον Κώδικα Φορολογικής Διαδικασίας.
2. Επιπλέον, με τις διατάξεις του άρθρου 39 του ΚΦΔ ορίζεται ότι σε περίπτωση διαπίστωσης προσαύξησης περιουσίας κατά την παράγραφο 4 του άρθρου 21 του ΚΦΕ, η προσαύξηση αυτή δεν υπόκειται σε φορολογία, εφόσον ο φορολογούμενος αποδείξει την πραγματική πηγή αυτής, καθώς επίσης και ότι αυτή είτε έχει υπαχθεί σε νόμιμη φορολογία, είτε απαλλάσσεται από τον φόρο σύμφωνα με ειδικές διατάξεις.
3. Οι διατάξεις της ως άνω παραγράφου αναφέρονται σε οποιαδήποτε προσαύξηση περιουσίας, που προέρχεται από παράνομη ή αδικαιολόγητη ή άγνωστη πηγή και αιτία προέλευσης, και ορίζεται ότι ο φορολογούμενος, έχει τη δυνατότητα να αποδείξει την πραγματική πηγή ή την αιτία προέλευσης ή ότι η εν λόγω προσαύξηση φορολογήθηκε ή απαλλάχθηκε νόμιμα. Σε περίπτωση που οι αποδείξεις δεν είναι ικανοποιητικές, η οποιαδήποτε προσαύξηση της περιουσίας χαρακτηρίζεται και φορολογείται ως εισόδημα από επιχειρηματική δραστηριότητα.
4. Η προσαύξηση της περιουσίας μπορεί να αναφέρεται σε κινητή ή ακίνητη περιουσία οποιασδήποτε μορφής, όπως οικόπεδα, σπίτια, αυτοκίνητα, σκάφη, αεροσκάφη, τραπεζικές καταθέσεις και πάσης φύσεως χρεόγραφα, (μετοχές, τοκομερίδια, ομόλογα, αμοιβαία κεφάλαια κλπ.), η οποία δεν δικαιολογείται από τα εισοδήματα που δηλώνει ο φορολογούμενος. Η μεταβολή της σύνθεσης ή της διατήρησης της περιουσίας δεν σημαίνει απαραίτητα και την προσαύξησή της.
5. Σε κάθε περίπτωση, οποιαδήποτε προσαύξηση περιουσίας διαπιστωθεί κατά τον έλεγχο, προκειμένου να φορολογηθεί σύμφωνα με τις διατάξεις της παραγρ. 4 του άρθρου 29 του ΚΦΕ, δηλαδή με συντελεστή τριάντα τρία τοις εκατό (33%), απαιτείται να ελέγχονται και να συνεκτιμώνται και οι τυχόν δαπάνες απόκτησης περιουσιακών στοιχείων του άρθρου 32 του ΚΦΕ.
6. Για την δικαιολόγηση προσαύξησης περιουσίας μέσω διάθεσης περιουσιακών στοιχείων ή μέσω απόκτησης εισοδημάτων που στο παρελθόν δεν υπήρχε η υποχρέωση της αναγραφής τους στη δήλωση φορολογίας εισοδήματος φυσικών προσώπων, είτε γιατί ήταν αφορολόγητα είτε γιατί φορολογούνταν με ειδικό τρόπο (πχ. τόκοι, πώληση εισηγμένων μετοχών), πρέπει να αποδεικνύονται με τα κατάλληλα νόμιμα δικαιολογητικά.
7. Επίσης, σε όσες περιπτώσεις επικαλείται ο φορολογούμενος ότι η προσαύξηση περιουσίας προέρχεται από δωρεά, δανειοδότηση, γονική παροχή, κληρονομιά κλπ, πρέπει να ελέγχεται αν υπήρχε η δυνατότητα από τον δωρητή, τον δανειοδότη, τον παρέχοντα, τον κληρονομούμενο, να καταβάλλει ποσά που επικαλείται ο φορολογούμενος, καθώς και αν έχουν καταλογιστεί τα ποσά που προβλέπονται από τις εκάστοτε ισχύουσες διατάξεις (π.χ. τέλη χαρτοσήμου , φόρος γονικής παροχής , φόρος δωρεάς κ.λπ.).
8. Η προσαύξηση της περιουσίας που προκύπτει από τον έλεγχο τραπεζικών λογαριασμών πρέπει να τεκμηριώνεται επαρκώς, καθόσον αναλήψεις / καταθέσεις μπορεί να αφορούν συναλλαγές-κινήσεις που δεν συνιστούν κατ’ ανάγκη φορολογητέο εισόδημα. Περαιτέρω μεταφορές χρηματικών ποσών μεταξύ τραπεζικών λογαριασμών εξετάζονται και διερευνάται ο λόγος που πραγματοποιήθηκαν οι συναλλαγές μεταφοράς των ποσών αυτών αφού προσκομίσει ο φορολογούμενος τα σχετικά έγγραφα.
Δηλαδή το θέμα που πρέπει να εξετάζεται δεν είναι ο χρόνος που μεσολαβεί μεταξύ ανάληψης και κατάθεσης στον ίδιο ή άλλο τραπεζικό λογαριασμό αλλά αν τα αναληφθέντα ποσά υπερκαλύπτουν δαπάνες απόκτησης περιουσιακών στοιχείων ή λοιπών δαπανών, έτσι ώστε να μην δικαιολογούνται μεταγενέστερες καταθέσεις ίσου ή άλλου ποσού στον ίδιο ή άλλο λογαριασμό.
Σ’ αυτήν την περίπτωση μπορεί να αποδειχθεί και να τεκμηριωθεί από τον έλεγχο ότι, οι συγκεκριμένες αναλήψεις που έγιναν από τον φορολογούμενο από έναν ή περισσότερους λογαριασμούς δαπανήθηκαν για την απόκτηση περιουσιακών στοιχείων ή λοιπών δαπανών οπότε δεν μπορεί να θεωρηθεί εφικτή η επανακατάθεση των ποσών αυτών σε ίδιους ή άλλους λογαριασμούς.
Επιπλέον ο έλεγχος κρίνει και τεκμηριώνει εάν πρόκειται ή όχι για «πρωτογενείς καταθέσεις», δηλαδή για ποσά που προέρχονται από άγνωστη ή μη διαρκή ή μη σταθερή πηγή ή αιτία και δεν προέρχονται από αναλήψεις από άλλους τραπεζικούς λογαριασμούς. Σημειώνεται ότι δεν αντίκειται στη φορολογική νομοθεσία η ανάληψη χρηματικών ποσών και η αποδεδειγμένη επανακατάθεση μέρους ή του συνόλου αυτών και ούτε προβλέπεται χρονικός περιορισμός για την διαδικασία κίνησης χρηματικών κεφαλαίων.
9. Όταν δεν μπορεί να δικαιολογηθεί η προσαύξηση της περιουσίας, τότε αυτή φορολογείται στη χρήση που διαπιστώνεται από τον έλεγχο ότι επήλθε. Ο φορολογούμενος δύναται σε κάθε περίπτωση να αποδείξει ότι ο χρόνος αυτός είναι διάφορος από αυτόν που διαπιστώθηκε από τον έλεγχο.
10. Για χρήσεις πριν από την 01/01/2014, σχετικές είναι οι διατάξεις του τελευταίου εδαφίου της παραγράφου 3 του άρθρου 48 του ν. 2238/1994.
Ο ΑΝΑΠΛ. ΓΕΝ. ΓΡΑΜΜΑΤΕΑΣ
Ι. ΜΠΑΚΑΣ





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.