
























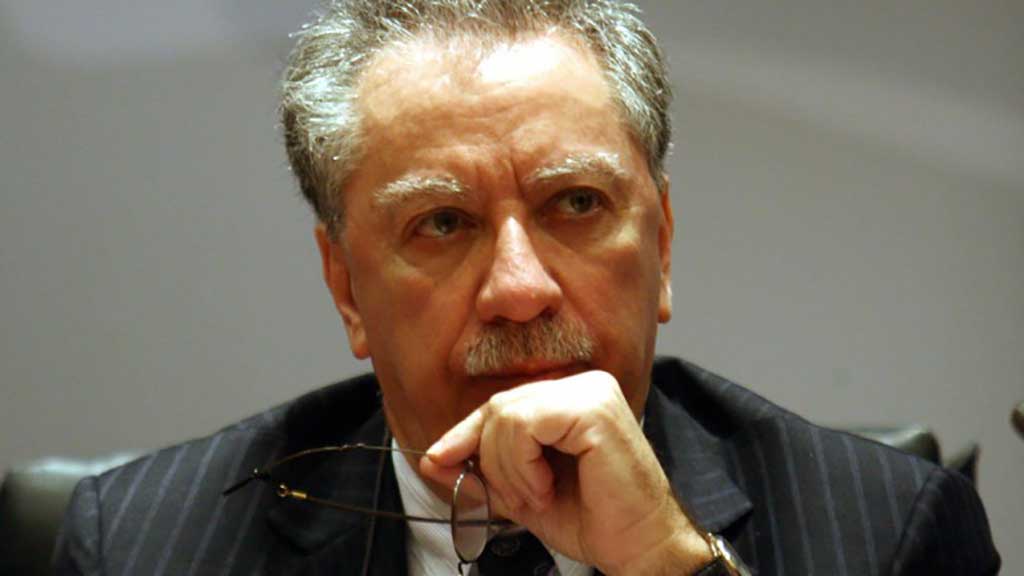
«Οχι» στους πλειστηριασμούς πρώτης κατοικίας, είναι η απάντηση του προέδρου της Τράπεζας Πειραιώς κ. Μιχάλη Σάλλα ο οποίος προτείνει την καταβολή ενός μικρού ποσού από το σύνολο των δανειοληπτών, ξεκαθαρίζοντας ταυτόχρονα ότι η άρση των πλειστηριασμών δεν συμφέρει τις τράπεζες.
Απαντώντας σε ερώτηση αν είναι κατά των πλειστηριασμών α’ κατοικίας απάντησε:
«Αναμφισβήτητα ναι, για οικονομικούς αλλά και για κοινωνικούς λόγους. Η έναρξη διαδικασίας πλειστηριασμών στην α’ κατοικία καταλήγει να είναι σε βάρος των τραπεζών. Η συμβολική καταβολή όμως ενός μικρού ποσού όπως είπα που μπορεί να γίνεται με παρακράτηση από μισθό, σύνταξη, επίδομα κλπ. είναι δίκαιη και αντικειμενική. Είμαι απόλυτα αντίθετος να στερηθούν τα σπίτια τους βιοπαλαιστές, μικροσυνταξιούχοι και άνεργοι και να επωμισθούν ένα τέτοιο βάρος, ηθικό και οικονομικό, οι τράπεζες.
Γίνεται, όπως γνωρίζετε, πολύς λόγος και για το ύψος των αξιών των κατοικιών αν είναι στις 120.000 ή στις 250.000 που θα πρέπει να απαλλάσσονται από πλειστηριασμούς. Το σημερινό ύψος κάθε δανείου αυτής της κατηγορίας είναι κατά συντριπτική πλειοψηφία κάτω από 100.000€, ανεξάρτητα από την αξία του σπιτιού ή του αρχικού ύψους του δανείου. Πιστεύω πως το όριο που είχε υιοθετηθεί στο παρελθόν, ως αξία σπιτιού, δεν έχει νόημα ν’αλλάξει, πρέπει να παραμείνει το ίδιο».
Στις ερωτήσεις που του τέθηκαν απάντησε ως εξής:
ΕΡΩΤΗΣΗ: Τι πιστεύετε για το θέμα που έχει προκύψει με τα κόκκινα δάνεια και ιδιαίτερα για τους πλειστηριασμούς της α’ κατοικίας; Λέγεται ότι πίσω από την τρόικα υπάρχουν πιέσεις των τραπεζών.
ΑΠΑΝΤΗΣΗ: Μεγάλο λάθος. Οι τράπεζες θα έχουν εξαιρετικά υψηλό κόστος εφαρμόζοντας τη διαδικασία των πλειστηριασμών και μάλιστα στις σημερινές πολύ χαμηλές τιμές των ακινήτων. Πέραν του γεγονότος ότι αυτό αποτελεί μία μεγάλη κοινωνική αδικία προκαλεί και ζημία στις τράπεζες. Αν όλα αυτά τα δεκάδες χιλιάδες ακίνητα περιέλθουν στις τράπεζες, θα εκμηδενιστεί η αξία τους. Κόστη συντήρησης, φύλαξης κλπ.
Για να μην πάμε όμως στο άλλο άκρο, θα μπορούσε όσο διαρκεί η κρίση, ακόμα και αυτοί που έχουν εισοδήματα κάτω από ένα ορισμένο ύψος, να πληρώνουν κάτι μικρό και συμβολικό, πάντοτε μιλώντας για την α’ κατοικία. Ας πούμε 1,2% επί του υπολοίπου του δανείου μπορεί να καταβάλλεται για να υπάρχει δίκαιη αντιμετώπιση έναντι εκείνων που νοικιάζουν σπίτια από ιδιώτες και βρίσκονται ενδεχομένως στην ίδια ή χειρότερη εισοδηματική ή περιουσιακή κατάσταση. Έτσι αν το υπόλοιπο δανείου κάποιου σήμερα είναι ας πούμε 100.000€, ποσό που είναι πάνω από τον μέσο όρο δανείου των δανειοληπτών α’ κατοικίας, θα επιβαρύνεται το πολύ με 1.200€ το χρόνο ή με 100€ το μήνα, υποκαθιστώντας το όποιο επιτόκιο, με παράλληλη αναστολή των δόσεων του κεφαλαίου. Παράλληλα με την πρόταση αυτή θα αποκατασταθεί μίας μορφής κοινωνική δικαιοσύνη, έναντι όσων δεν έχουν κατοικία και πληρώνουν ενοίκιο, καθώς επίσης και έναντι των συνεπών δανειοληπτών, που αισθάνονται ιδιαίτερα αδικημένοι.
ΕΡΩΤΗΣΗ: Δηλαδή είστε κατά των πλειστηριασμών α’ κατοικίας;
ΑΠΑΝΤΗΣΗ: Αναμφισβήτητα ναι, για οικονομικούς αλλά και για κοινωνικούς λόγους. Η έναρξη διαδικασίας πλειστηριασμών στην α’ κατοικία καταλήγει να είναι σε βάρος των τραπεζών. Η συμβολική καταβολή όμως ενός μικρού ποσού όπως είπα που μπορεί να γίνεται με παρακράτηση από μισθό, σύνταξη, επίδομα κλπ. είναι δίκαιη και αντικειμενική. Είμαι απόλυτα αντίθετος να στερηθούν τα σπίτια τους βιοπαλαιστές, μικροσυνταξιούχοι και άνεργοι και να επωμισθούν ένα τέτοιο βάρος, ηθικό και οικονομικό, οι τράπεζες.
Γίνεται, όπως γνωρίζετε, πολύς λόγος και για το ύψος των αξιών των κατοικιών αν είναι στις 120.000 ή στις 250.000 που θα πρέπει να απαλλάσσονται από πλειστηριασμούς. Το σημερινό ύψος κάθε δανείου αυτής της κατηγορίας είναι κατά συντριπτική πλειοψηφία κάτω από 100.000€, ανεξάρτητα από την αξία του σπιτιού ή του αρχικού ύψους του δανείου. Πιστεύω πως το όριο που είχε υιοθετηθεί στο παρελθόν, ως αξία σπιτιού, δεν έχει νόημα ν’αλλάξει, πρέπει να παραμείνει το ίδιο.
ΕΡΩΤΗΣΗ: Τότε γιατί αυτή η επιμονή από την πλευρά των Θεσμών;
ΑΠΑΝΤΗΣΗ: Πιστεύω ότι επιδίωξή τους είναι ο περιορισμός του «ηθικού κινδύνου» (moral hazard). Αλλά σας λέω με βεβαιότητα ότι τα στεγαστικά δάνεια έχουν το μικρότερο πρόβλημα, σε ό,τι αφορά αυτό το θέμα.
ΕΡΩΤΗΣΗ: Θα ήθελα να σας ρωτήσω σχετικά με το άλλο επίκαιρο ζήτημα της περιόδου, δηλ. την ανακεφαλαιοποίηση των τραπεζών. Πως βλέπεται να εξελίσσεται το θέμα για την Τράπεζα Πειραιώς;
ΑΠΑΝΤΗΣΗ: Η Τράπεζα Πειραιώς, εδώ και αρκετές εβδομάδες έχει ξεκινήσει επικοινωνία με σημαντικό αριθμό διεθνών θεσμικών επενδυτών, οι οποίοι έχουν αξιολογήσει σε βάθος τη χρηματοοικονομική θέση της τράπεζας και τις προοπτικές της. Όπως διαπιστώνεται από τη Διοίκηση της Τράπεζας, έχει εκδηλωθεί μεγάλο ενδιαφέρον από πολλούς ξένους θεσμικούς επενδυτές για την συμμετοχή τους στην επικείμενη αύξηση μετοχικού κεφαλαίου.
Με δεδομένο το ισχυρό αυτό ενδιαφέρον υπάρχει βάσιμη αισιοδοξία ότι θα υπερκαλυφθεί η απαιτούμενη συμμετοχή του ιδιωτικού τομέα, στις όποιες κεφαλαιακές ανάγκες προκύψουν με βάση το βασικό σενάριο του stress test.
euro2day.gr




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.