










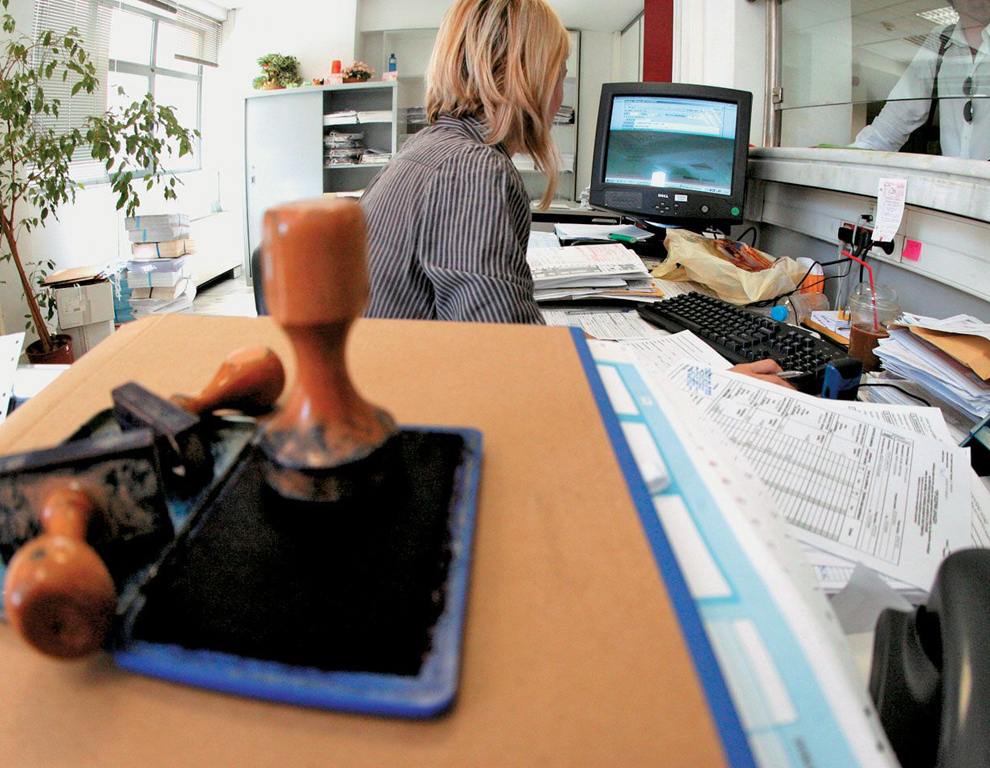
Εξοντωτικά φορολογικά μέτρα επιβάλλονται φέτος από το υπουργείο Οικονομικών στις μικρομεσαίες επιχειρήσεις και τους ελεύθερους επαγγελματίες. Με τους νέους Κώδικες Φορολογίας Εισοδήματος και Φορολογικών Διαδικασιών που ψηφίστηκαν το 2013 και τέθηκαν σε ισχύ από την 1η-1-2014 καταργούνται τα αφορολόγητα όρια εισοδήματος και οι εκπτώσεις φόρου για όλες τις ατομικές επιχειρήσεις, αυξάνονται οι συντελεστές φορολόγησης για όλες τις ατομικές επιχειρήσεις, τις ομόρρυθμες και ετερόρρυθμες εταιρίες και επιβάλλονται βαρύτατες χρηματικές ποινές ακόμη και για μικροπαραβάσεις της φορολογικής νομοθεσίας.
Τι άλλαξε
Σύμφωνα, ειδικότερα, με τους νόμους 4172/2013 και 4174/2013:
Τα καθαρά εισοδήματα τα οποία απέκτησαν το 2013 οι ατομικές εμπορικές επιχειρήσεις, οι ατομικές επιχειρήσεις παροχής υπηρεσιών και οι ελεύθεροι επαγγελματίες που ασκούν ατομικά τις δραστηριότητές τους θα φορολογηθούν φέτος με συντελεστή 26% από το πρώτο ευρώ και μέχρι το επίπεδο των 50.000 ευρώ και με συντελεστή 33% για το τμήμα πάνω από το επίπεδο των 50.000 ευρώ.
Με το καθεστώς φορολόγησης που εφαρμόστηκε το 2013, για τα καθαρά εισοδήματα του 2012, προβλεπόταν αφορολόγητο όριο 5.000 ευρώ προσαυξανόμενο κατά 2.000 ευρώ για καθένα από τα δύο πρώτα προστατευόμενα τέκνα του επιχειρηματία ή ελεύθερου επαγγελματία και κατά 3.000 ευρώ για κάθε τέκνο από το τρίτο και τα επόμενα. Υπολογίζεται πως περίπου 600.000 αυτοαπασχολούμενοι παρέμειναν το 2013 αφορολόγητοι, καθώς τα δηλωθέντα εισοδήματα του έτους 2012 ήταν χαμηλότερα των αφορολόγητων ορίων που προβλέπονταν κατά περίπτωση.
Το 2014, οι 600.000 αυτοί φορολογούμενοι θα πληρώσουν όχι μόνο τον υπέρογκο φόρο που θα προκύψει λόγω της επιβολής του συντελεστή 26% στο σύνολο του φορολογητέου εισοδήματος αλλά και προκαταβολή φόρου 55% έναντι του επόμενου οικονομικού έτους, η οποία θα υπολογιστεί επί του υπέρογκου κύριου φόρου εισοδήματος! Δηλαδή ο κύριος φόρος που θα προκύψει από την εφαρμογή του συντελεστή 26% θα προσαυξηθεί περαιτέρω κατά 55% και έτσι ο τελικός συντελεστής φόρου θα φθάσει το 40,3% (26% Χ 1,55 = 40,3%)!
Ακόμη όμως κι όσοι από τους 600.000 αυτούς φορολογούμενους δηλώσουν για το 2013 ζημιές θα φορολογηθούν με βάση τα τεκμήρια διαβίωσης για τις κατοικίες και τα Ι.Χ. αυτοκίνητα που κατέχουν! Ετσι, θα κληθούν, τελικά, να πληρώσουν κι αυτοί φόρο με εξοντωτικό συντελεστή 40,3% και επί εισοδημάτων πλασματικών!
Για τα εισοδήματα που απέκτησαν το 2013 οι φορολογούμενοι που ασκούν ατομικά επιχείρηση ή ελευθέριο επάγγελμα δεν θα ισχύσει φέτος καμία από τις ρυθμίσεις που προέβλεπαν την έκπτωση από το φόρο εισοδήματος ποσοστού μέχρι 10% από τις ετήσιες δαπάνες για ενοίκια, δίδακτρα φροντιστηρίων, ασφάλιστρα ζωής, τόκους στεγαστικών δανείων πρώτης κατοικίας, ιατρικές επισκέψεις, ιατρικές εξετάσεις, νοσήλια, δωρεές χρηματικών ποσών και διατροφή λόγω διαζυγίου.
Τα καθαρά κέρδη τα οποία απέκτησαν το 2013 οι ομόρρυθμες και οι ετερόρρυθμες εταιρίες που τηρούν απλογραφικά βιβλία (πρώην β’ κατηγορίας) θα φορολογηθούν φέτος με συντελεστή αυξημένο από 20% σε 26% μέχρι το επίπεδο των 50.000 ευρώ και με συντελεστή αυξημένο από 20% σε 33% για το τμήμα πάνω από το επίπεδο των 50.000 ευρώ.
Τα καθαρά κέρδη τα οποία απέκτησαν το 2013 οι ομόρρυθμες και οι ετερόρρυθμες εταιρίες που τηρούν διπλογραφικά βιβλία (πρώην γ’ κατηγορίας) θα φορολογηθούν φέτος στο σύνολο τους με συντελεστή αυξημένο από 20% σε 26%.
Εάν μια επιχείρηση εντοπιστεί να μην έχει κόψει αποδείξεις, θα κληθεί να πληρώσει για κάθε απόδειξη που δεν εξέδωσε πρόστιμο 1.000 ευρώ αν τηρεί απλογραφικά βιβλία ή 2.500 ευρώ αν τηρεί διπλογραφικά.
Εάν μια επιχείρηση δεν υποβάλει εμπρόθεσμα (καθυστερήσει έστω και για μία μέρα να υποβάλει) οποιαδήποτε φορολογική δήλωση θα κληθεί να πληρώσει:
• αυτοτελές πρόστιμο 1.000 ευρώ αν τηρεί απλογραφικά βιβλία (εσόδων-εξόδων ή πρώην β’ κατηγορίας) ή 2.500 ευρώ αν τηρεί διπλογραφικά βιβλία (πρώην γ’ κατηγορίας),
• πρόστιμο 10% επί του φόρου που δεν καταβλήθηκε, σε περίπτωση που η εξόφληση του καθυστερήσει για χρονικό διάστημα 2 μηνών από την ημερομηνία που θα έπρεπε κανονικά να είχε πληρωθεί ή 20% εάν η καθυστέρηση πληρωμής φθάσει τους 12 μήνες ή 30% εάν η καθυστέρηση φθάσει τα 2 έτη!
• τόκους υπολογιζόμενους τόσο επί του οφειλόμενου φόρου όσο και επί των προστίμων, με ετήσιο επιτόκιο 8,79%, δηλαδή με 0,73% για κάθε μήνα εκπρόθεσμης καταβολής!
Εάν μια επιχείρηση δεν υποβάλει οποιαδήποτε δήλωση για την πληρωμή φόρου θα υποχρεωθεί να καταβάλει:
• αυτοτελές πρόστιμο 1.000 ευρώ αν τηρεί απλογραφικά βιβλία (εσόδων-εξόδων ή πρώην β’ κατηγορίας) ή 2.500 ευρώ αν τηρεί διπλογραφικά βιβλία (πρώην γ’ κατηγορίας),
πρόστιμο ίσο με το 100% του φόρου που απέφυγε να πληρώσει με τη μη υποβολή της δήλωσης,
πρόστιμο 10% επί του φόρου που δεν καταβλήθηκε, σε περίπτωση που η εξόφληση του καθυστερήσει για χρονικό διάστημα 2 μηνών από την ημερομηνία που θα έπρεπε κανονικά να είχε πληρωθεί ή 20% εάν η καθυστέρηση πληρωμής φθάσει τους 12 μήνες ή 30% εάν η καθυστέρηση φθάσει τα 2 έτη!
• τόκους υπολογιζόμενους τόσο επί του οφειλόμενου φόρου όσο και επί των προστίμων, με ετήσιο επιτόκιο 8,79%, δηλαδή με 0,73% για κάθε μήνα εκπρόθεσμης καταβολής!
Εάν η οποιαδήποτε παράβαση (μη έκδοση αποδείξεων, εκπρόθεσμη υποβολή δήλωσης ή μη υποβολή δήλωσης) επαναληφθεί άλλη μία φορά εντός 5 ετών, δηλαδή σε περίπτωση πρώτης υποτροπής, τα αυτοτελή πρόστιμα των παραπάνω περιπτώσεων (1.000 ευρώ, 2.500 ευρώ) θα διπλασιάζονται. Σε κάθε επόμενη υποτροπή εντός 5 ετών, τα αυτοτελή πρόστιμα θα τετραπλασιάζονται!




Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.