



















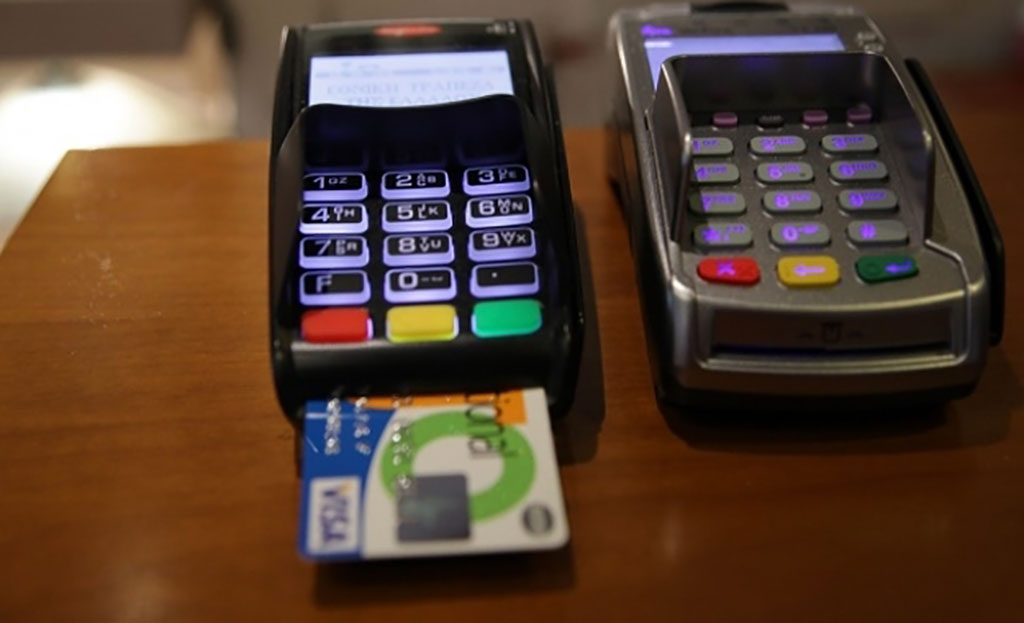
Η μείωση του ορίου συναλλαγών από 1.500 σε 500 ευρώ, πάνω από το οποίο θα πρέπει αυτές να γίνονται αποκλειστικά με τη χρήση μέσω πληρωμής με κάρτα ή άλλου μέσου ηλεκτρονικής πληρωμής, προβλέπεται στο πολυνομοσχέδιο που κατατέθηκε στη Βουλή.
► Αιτιολογική έκθεση
Άρθρο 69 – Διασφάλιση και έλεγχος συναλλαγών
Καθορίζεται το πλαίσιο για τη διαβίβαση, την επεξεργασία, τη διαχείριση και τη διάθεση των δεδομένων των συναλλαγών. Αρμόδια υπηρεσία ορίζεται η Γενική Γραμματεία Δημοσίων Εσόδων. Μειώνεται από 1.500 ευρώ σε 500 ευρώ το ύψος των συναλλαγών μεταξύ καταναλωτών και επιχειρήσεων πάνω από το οποίο οι συναλλαγές πραγματοποιούνται αποκλειστικά με τη χρήση μέσων πληρωμής με κάρτα ή άλλου ηλεκτρονικού μέσου πληρωμής (ενδεικτικά άλλα όχι περιοριστικά τραπεζικό έμβασμα, πληρωμή μέσω λογαριασμού πληρωμών, χρήση ηλεκτρονικού πορτοφολιού κλπ.). Δεν επιτρέπεται εξόφληση με μετρητά για συναλλαγές μεταξύ καταναλωτών και επιχειρήσεων αξίας μεγαλύτερης των 500 ευρώ.
► Διάταξη νόμου
Άρθρο 69 – Διασφάλιση και έλεγχος συναλλαγών
1. Η παρ. 1 του άρθρου 20 του ν. 3842/2010 (Α’ 58), αντικαθίσταται ως εξής:
«1. Τα υποκείμενα σε φόρο φυσικά και νομικά πρόσωπα των άρθρων 3 και 45 αντίστοιχα του ν. 4172/2013 (Α’ 167) υποχρεούνται να διαβιβάζουν ηλεκτρονικά σε βάση δεδομένων της Γενικής Γραμματείας Δημοσίων Εσόδων, τα δεδομένα των εκδιδόμενων λογιστικών αρχείων – στοιχείων, ανεξαρτήτως της μεθόδου έκδοσης αυτών».
1. Για συναλλαγές επιτηδευματιών με άλλους επιτηδευματίες και πρόσωπα που αναφέρονται στην παράγραφο 3 του άρθρου 2 του Κ.Β.Σ. τα δεδομένα των φορολογικών στοιχείων, που εκδίδονται, διαβιβάζονται ηλεκτρονικά σε βάση δεδομένων της Γενικής Γραμματείας Πληροφοριακών Συστημάτων του Υπουργείου Οικονομικών. Με απόφαση του Υπουργού Οικονομικών ορίζεται ο χρόνος και η διαδικασία σταδιακής εφαρμογής των διατάξεων του προηγούμενου εδαφίου με βάση την αξία της συναλλαγής ή τον κύκλο εργασιών και οι τεχνικές προδιαγραφές διαβίβασης των δεδομένων.
2. Η παρ. 3 του άρθρου 20 του ν. 3842/2010 αντικαθίσταται ως εξής:
«3. Τα φορολογικά στοιχεία συνολικής αξίας πεντακοσίων (500) ευρώ και άνω, που εκδίδονται για πώληση αγαθών ή παροχή υπηρεσιών σε ιδιώτες, εξοφλούνται από τους λήπτες τους, αγοραστές των αγαθών ή των υπηρεσιών, αποκλειστικώς με τη χρήση μέσων πληρωμής με κάρτα ή άλλου ηλεκτρονικού μέσου πληρωμής, όπως ενδεικτικά άλλα όχι περιοριστικά τραπεζικό έμβασμα, πληρωμή μέσω λογαριασμού πληρωμών, χρήση ηλεκτρονικού πορτοφολιού. Δεν επιτρέπεται εξόφληση των στοιχείων αυτών με μετρητά.»
3. Τα φορολογικά στοιχεία συνολικής αξίας χιλίων πεντακοσίων (1.500) ευρώ και άνω, που εκδίδονται για πώληση αγαθών ή παροχή υπηρεσιών σε ιδιώτες, εξοφλούνται από τους λήπτες τους, αγοραστές των αγαθών ή των υπηρεσιών, μέσω τράπεζας, με χρεωστικές ή πιστωτικές κάρτες ή μέσω τραπεζικού λογαριασμού και με επιταγές. Δεν επιτρέπεται εξόφληση των στοιχείων αυτών με μετρητά. Οι Τράπεζες δεν επιτρέπεται να χρεώνουν αμοιβές για την κατάθεση των ποσών αυτών σε τραπεζικούς λογαριασμούς.
3. Η παρ. 6 του άρθρου 20 του ν. 3842/2010 αντικαθίσταται ως εξής:
«6. Με απόφαση του Υπουργού Οικονομικών καθορίζονται η έκταση εφαρμογής και οι ειδικότερες υποχρεώσεις των φορολογούμενων της παρ. 1, οι εξαιρέσεις, η διαδικασία και οι τεχνικές προδιαγραφές για τη διαβίβαση, την ασφάλεια και την επεξεργασία των δεδομένων της παρ. 1, καθώς και κάθε άλλο θέμα σχετικό με τη διαβίβασή τους.»
6. Με απόφαση του Υπουργού Οικονομικών καθορίζονται ο χρόνος διαβίβασης των δεδομένων των στοιχείων που αναφέρονται στην παράγραφο 1, ο τρόπος, η διαδικασία, η έκταση εφαρμογής, το όριο της αξίας των στοιχείων, ο τρόπος επιβεβαίωσης, η διαδικασία πρόσβασης των πιστοποιημένων χρηστών και κάθε άλλο θέμα για την εφαρμογή του άρθρου αυτού και των διατάξεων του άρθρου 18 παράγραφος 2 του Κ.Β.Σ..
► Τροποποιήσεις στον ΚΦΔ που αφορούν στην υποχρέωση και στο πρόστιμο για τη μη τήρηση των υποχρεώσεων του άρθρου 20 του ν.3842/2010 όπως τροποποιείται κατά ανωτέρω:
Άρθρο 73- Τροποποίηση διατάξεων του Ν. 4174/2013 (Α’ 170)
1. Στην παρ. 1 του άρθρου 54 του ν. 4174/2013 όπως ισχύει, προστίθενται νέες περιπτώσεις ιγ’ και ιδ’, ως εξής:
«ιγ) δεν συμμορφώνεται με τις υποχρεώσεις της παρ. 1 του άρθρου 20 του ν. 3842/2010 (Α’ 58).
ιδ) δεν υποβάλει ή υποβάλλει ανακριβή στοιχεία, αναφορικά με τις κατά την παρ. 8 του άρθρου 62 του ν. 4170/2013 υποχρεώσεις του.»
Η παράγραφος 1 του άρθρου 54 του ΚΦΔ
1. Για καθεμία από τις παρακάτω παραβάσεις επιβάλλεται πρόστιμο στον φορολογούμενο ή οποιοδήποτε πρόσωπο, εφόσον υπέχει αντίστοιχη υποχρέωση από τον Κώδικα ή τη φορολογική νομοθεσία που αναφέρεται στο πεδίο εφαρμογής του:
α) δεν υποβάλλει ή υποβάλλει εκπρόθεσμα ή υποβάλει ελλιπή δήλωση πληροφοριακού χαρακτήρα ή φορολογική δήλωση από την οποία δεν προκύπτει φορολογική υποχρέωση καταβολής φόρου,
β) δεν υποβάλλει ή υποβάλλει εκπρόθεσμα φορολογική δήλωση,
γ) δεν υποβάλλει ή υποβάλει εκπρόθεσμα δήλωση παρακράτησης φόρου,
δ) δεν ανταποκριθεί σε αίτημα της Φορολογικής Διοίκησης για παροχή πληροφοριών ή στοιχείων,
ε) δεν συνεργαστεί στη διάρκεια φορολογικού ελέγχου,
στ) δεν γνωστοποιήσει στη Φορολογική Διοίκηση το διορισμό του φορολογικού εκπροσώπου του,
ζ) δεν προβαίνει σε εγγραφή στο φορολογικό μητρώο ή εγγράφεται στο φορολογικό μητρώο περισσότερες φορές,
η) δεν συμμορφώνεται με τις κατά το άρθρο 13 υποχρεώσεις του.
θ). ………………..
ι) παραβιάζει ή παραποιεί ή επεμβαίνει κατά οποιονδήποτε τρόπο στη λειτουργία των φορολογικών ηλεκτρονικών μηχανισμών,
ια) εκδίδει στοιχεία λιανικής πώλησης χωρίς τη χρήση φορολογικού ηλεκτρονικού μηχανισμού ή από φορολογικό ηλεκτρονικό μηχανισμό ο οποίος δεν λειτουργεί με εγκεκριμένες προδιαγραφές,
ιβ) εκδίδει δελτία και αποδείξεις από το Ολοκληρωμένο Σύστημα Ελέγχου Εισροών – Εκροών, χωρίς τη χρήση εγκεκριμένου μοντέλου μηχανισμού σήμανσης (Ε.Α.Φ.Δ.Σ.Σ.).
ιγ) δεν συμμορφώνεται με τις υποχρεώσεις της παρ. 1 του άρθρου 20 του ν. 3842/2010 (Α’ 58).
ιδ) δεν υποβάλει ή υποβάλλει ανακριβή στοιχεία, αναφορικά με τις κατά την παρ. 8 του άρθρου 62 του ν. 4170/2013 υποχρεώσεις του.
2. Η περίπτ. ε’) της παρ. 2 του άρθρου 54 του ν. 4174/2013, όπως ισχύει, αντικαθίσταται ως εξής:
“ε) δύο χιλιάδες πεντακόσια (2.500) ευρώ, στις περιπτ. ε’, ι, ζ’, η’ και ιδ’ της παρ. 1”
3. Στην περιπτ. Α’ της παρ. 2 του άρθρου 54 του ν. 4174/2013, η φράση «και στ’ της παραγράφου 1,» αντικαθίσταται με τη φράση «στ’ και ιγ’ της παραγράφου 1,».
Η παράγραφος 2 του άρθρου 54 του ΚΦΔ
2. Τα πρόστιμα για τις παραβάσεις που αναφέρονται στην παράγραφο 1 καθορίζονται ως εξής:
α) εκατό (100) ευρώ, σε περίπτωση μη υποβολής ή εκπρόθεσμης υποβολής σχετικά με την περίπτωση α’ της παραγράφου 1 και, στις φορολογίες κεφαλαίου, για κάθε παράβαση των περιπτώσεων α’, β’, γ’, δ’ στ’ και ιγ’ της παραγράφου 1,,
β) εκατό (100) ευρώ, για κάθε παράβαση των περιπτώσεων β’, γ’ και δ’ της παραγράφου 1 που ο φορολογούμενος δεν είναι υπόχρεος τήρησης λογιστικών βιβλίων,
γ) διακόσια πενήντα (250) ευρώ, για κάθε παράβαση των περιπτώσεων β’, γ’, δ’ και στ’ της παραγράφου 1, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης βιβλίων και στοιχείων με βάση απλοποιημένα λογιστικά πρότυπα και
δ) πεντακόσια (500) ευρώ, για κάθε παράβαση των περιπτώσεων β’, γ’, δ’ και στ’ της παραγράφου 1, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης βιβλίων και στοιχείων με βάση πλήρη λογιστικά πρότυπα.
ε) δύο χιλιάδες πεντακόσια (2.500) ευρώ στις περιπτώσεις ε’ και ζ’ και η’ της παραγράφου 1.
ε) δύο χιλιάδες πεντακόσια (2.500) ευρώ, στις περιπτ. ε’, ι, ζ’, η’ και ιδ’ της παρ. 1
στ) πεντακόσια (500) ευρώ, ανά φορολογικό έλεγχο, για παραβάσεις των περιπτώσεων ια’ και ιβ’ της παραγράφου 1,
ζ) πέντε, δέκα, και είκοσι χιλιάδες (5.000, 10.000, 20.000) ευρώ, για κάθε παράβαση της περίπτωσης ι’ της παραγράφου 1, κατά περίπτωση και ως εξής: πέντε χιλιάδες (5.000) ευρώ, όταν υπαίτιος της παράβασης είναι ο κάτοχος-χρήστης του φορολογικού ηλεκτρονικού μηχανισμού, δέκα χιλιάδες (10.000) ευρώ, όταν υπαίτιος της παράβασης είναι η επιχείρηση μεταπώλησης ή τεχνικής υποστήριξης και είκοσι χιλιάδες (20.000) ευρώ σε περίπτωση που υπαίτιος της παράβασης είναι η επιχείρηση που έχει λάβει έγκριση λογισμικού (software) και υλισμικού (hardware) από τα αρμόδια όργανα.
Δεν επιβάλλονται τα πρόστιμα του παρόντος άρθρου, όπως αναφέρει το Taxheaven, σε περίπτωση υποβολής εκπρόθεσμης τροποποιητικής δήλωσης ΦΠΑ ή δήλωσης παρακρατούμενου φόρου, εφόσον η σχετική αρχική δήλωση έχει υποβληθεί εμπρόθεσμα.
Πηγή: real.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.