














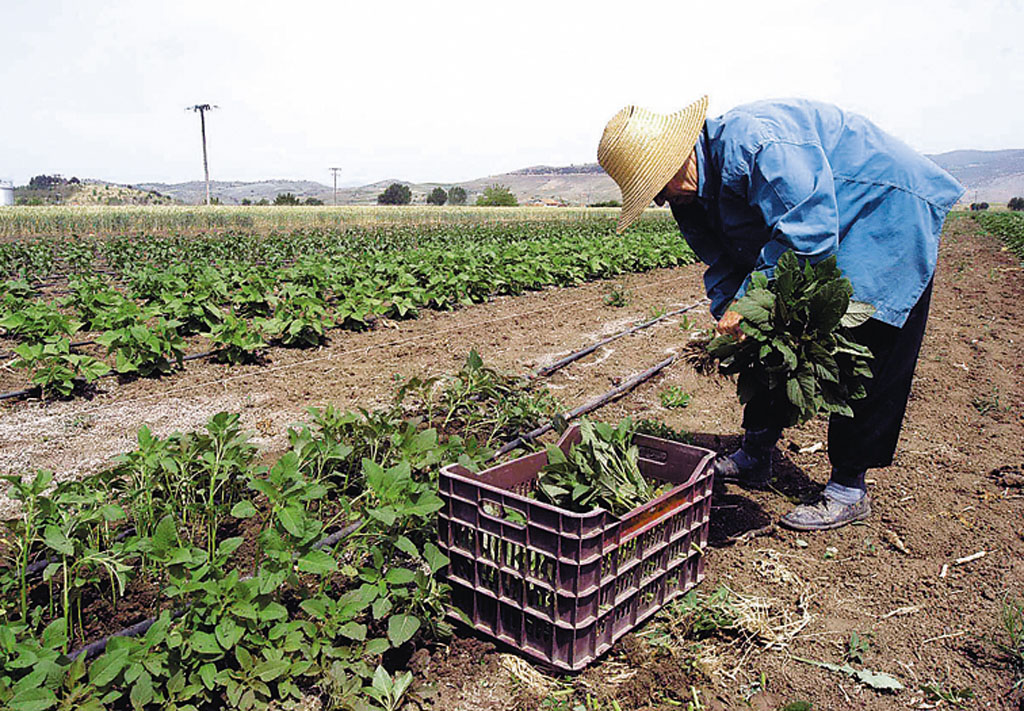
Αντιμέτωπη με καυτά φορολογικά θέματα όπως αυτό των αγροτών θα βρεθεί η νέα κυβέρνηση που θα προκύψει από τις επερχόμενες εκλογές. Μέχρι τότε, πάντως, ο αναπληρωτής υπουργός Οικονομικών κ. Τρύφων Αλεξιάδης επεξεργάζεται διάφορα σενάρια σχετικά με τον τρόπο φορολόγησης των αγροτών προκειμένου οι επιβαρύνσεις να είναι αναλογικές. Σύμφωνα με πληροφορίες, ο κ. Αλεξιάδης σχεδιάζει τη δημιουργία αγροτών τριών ταχυτήτων με διαφορετική φορολογική αντιμετώπιση της κάθε κατηγορίας. Στην πρώτη θα ενταχθούν οι κατ’ επάγγελμα και αποκλειστικά αγρότες, στη δεύτερη οι φορολογούμενοι που το εισόδημά τους προέρχεται κατά 70-80% από τον αγροτικό τομέα και στην τρίτη και τελευταία κατηγορία όσοι φορολογούμενοι έχουν ένα μικρό αγροτικό εισόδημα, το οποίο σε κάθε περίπτωση θα υπολείπεται από την κύρια δραστηριότητά τους. Μία ακόμη σκέψη είναι να δημιουργηθούν γεωργικές ζώνες ανάλογα με την περιοχή οι οποίες δεν θα συνδέονται με το είδος της καλλιέργειας.
Σε κάθε περίπτωση, το καθεστώς για τους αγρότες θα αλλάξει άρδην. Με τις αλλαγές που θα ψηφισθούν από τον Οκτώβριο και θα τεθούν σε ισχύ από το νέο έτος αλλά και από άλλες που τίθενται σε ισχύ στο επόμενο δίμηνο, οι αγρότες θα κληθούν για πρώτη φορά να συμμετέχουν στα φορολογικά βάρη έστω και σταδιακά. Και αυτό διότι μέχρι σήμερα η συνεισφορά των αγροτών στη φορολογία ήταν ιδιαίτερα μικρή, ενώ παλαιότερα η φορολόγηση των αγροτικών εισοδημάτων ήταν σχεδόν μηδενική.
Με τις αλλαγές που επήλθαν τα προηγούμενα χρόνια αυξήθηκε η συμμετοχή στα φορολογικά βάρη, ωστόσο υπολείπεται σημαντικά από τους φόρους που πληρώνουν οι ελεύθεροι επαγγελματίες, οι έμποροι και οι μισθωτοί. Για παράδειγμα έμπορος με εισοδήματα ύψους 15.000 ευρώ πληρώνει ετησίως στο Δημόσιο (φόρο και προκαταβολή) το ποσό των 6.045 ευρώ. Ενας αγρότης για τα αντίστοιχα εισοδήματα καταβάλλει στο ελληνικό Δημόσιο (φόρο και προκαταβολή) το ποσό των 2.486 ευρώ, δηλαδή λιγότερα κατά 3.558 ευρώ.
Ολα τα σενάρια που επεξεργάζεται το σημερινό οικονομικό επιτελείο θα συζητηθούν το προσεχές διάστημα με τους δανειστές της χώρας και υπό την προϋπόθεση ότι ο ΣΥΡΙΖΑ θα βρεθεί και πάλι στο τιμόνι της διακυβέρνησης της χώρας. Ωστόσο, θα πρέπει να σημειωθεί ότι με βάση τη νέα δανειακή σύμβαση και τους όρους που περιλαμβάνονται σε αυτή, η φορολογία για τους αγρότες θα αλλάξει σταδιακά και θα αυξηθεί από το 13% στο 20% για το 2016 και στο 26% για το 2017. Βέβαια και όπως προαναφέρθηκε το οικονομικό επιτελείο θα προτείνει νέο σχέδιο φορολόγησης των αγροτών που θα αποφέρει τα ίδια έσοδα στον προϋπολογισμό με αυτά που έχουν συμφωνηθεί με τους πιστωτές της χώρας.
Εκτός από τις αυξήσεις στου συντελεστές φορολογίας προβλέπονται και άλλες αλλαγές για τους αγρότες. Συγκεκριμένα προβλέπεται η αύξηση σε δύο δόσεις του συντελεστή του Ειδικού Φόρου Κατανάλωσης (ΕΦΚ) του αγροτικού πετρελαίου από το 0,066 ευρώ το λίτρο στο επίπεδο του ΕΦΚ του πετρελαίου κίνησης, δηλαδή στο 0,330 ευρώ το λίτρο, μέχρι την 1η Οκτωβρίου 2016. Από την 1-10-2015 ο ΕΦΚ του πετρελαίου κίνησης που χρησιμοποιούν οι αγρότες θα ανέλθει από τα 66 στα 200 ευρώ το χιλιόλιτρο, δηλαδή από το 0,066 στο 0,200 ευρώ το λίτρο. Την 1η Οκτωβρίου 2016 ο ΕΦΚ του αγροτικού πετρελαίου θα αυξηθεί στα 0,33 ευρώ το λίτρο και θα εξομοιωθεί πλήρως με τον ΕΦΚ του πετρελαίου κίνησης που χρησιμοποιούν όλοι οι φορολογούμενοι.
Ας δούμε όμως πώς φορολογούνταν μέχρι σήμερα οι αγρότες τόσο για τις επιδοτήσεις που ελάμβαναν, για τα εισοδήματά τους, τις απαλλαγές που είχαν όπως για παράδειγμα από το τέλος επιτηδεύματος, δεδομένου ότι το ελληνικό Δημόσιο αποφάσισε να μην τους θεωρεί επιτηδευματίες. Ειδικότερα:
1. Ενισχύσεις, επιδοτήσεις, αποζημιώσεις. Ειδικά, για τους ασκούντες ατομική αγροτική επιχειρηματική δραστηριότητα:
• Οι αγροτικές ενισχύσεις και επιδοτήσεις που χορηγούνται στο πλαίσιο της Κοινής Γεωργικής Πολιτικής, περιλαμβάνονται στον προσδιορισμό του κέρδους από αγροτική επιχειρηματική δραστηριότητα μόνο κατά το μέρος των ενισχύσεων και επιδοτήσεων που υπερβαίνει το ποσό των 12.000 ευρώ. Παραδείγματα:
α) Ενισχύσεις – Επιδοτήσεις ύψους 10.000 ευρώ. To ποσό αυτό δεν περιλαμβάνεται στον προσδιορισμό του κέρδους από αγροτική επιχειρηματική δραστηριότητα.
β) Ενισχύσεις – Επιδοτήσεις ύψους 17.000 ευρώ. Περιλαμβάνεται στον προσδιορισμό του κέρδους από αγροτική επιχειρηματική δραστηριότητα μόνο το ποσό των 5.000 ευρώ (17.000 – 12.000 = 5.000).
• Οι αγροτικές αποζημιώσεις δεν συνυπολογίζονται στο σύνολό τους (δεν αποτελούν φορολογητέο εισόδημα!).
2. Ιδιοχρησιμοποίηση – δωρεάν παραχώρηση χρήσης γης και ακινήτων από τους ασκούντες ατομική αγροτική επιχειρηματική δραστηριότητα.
Σύμφωνα με το τελευταίο εδάφιο της παραγράφου 2 του άρθρου 39 του Ν. 4172/2013, ειδικά για τους ασκούντες ατομική αγροτική επιχειρηματική δραστηριότητα δεν υπολογίζεται τεκμαρτό εισόδημα:
• Από ιδιοχρησιμοποίηση αγροτικών εκτάσεων στις οποίες περιλαμβάνονται λιβάδια, καλλιεργήσιμες γαίες, βοσκήσιμες γαίες, και κάθε είδους κατασκευές ή εγκαταστάσεις που χρησιμοποιούνται για την άσκηση της δραστηριότητας αυτής.
• Από δωρεάν παραχώρηση προς ανιόντες, κατιόντες και συζύγους, αγροτικών εκτάσεων στις οποίες περιλαμβάνονται λιβάδια, καλλιεργήσιμες γαίες, βοσκήσιμες γαίες, και κάθε είδους κατασκευές ή εγκαταστάσεις που χρησιμοποιούνται για την άσκηση της δραστηριότητας αυτής.
Για τους άλλους επαγγελματίες (εμπόρους κ.λπ.) για την ιδιοχρησιμοποίηση ακινήτων υπολογίζεται τεκμαρτό εισόδημα φορολογούμενο με την κλίμακα του εισοδήματος από ενοίκια και ταυτόχρονα εκπιπτόμενη επιχειρηματική δαπάνη (συνήθως ωφελούνται…).
3. Προκαταβολή φόρου εισοδήματος. Σύμφωνα με τα οριζόμενα στην παράγραφο 35 του άρθρου 72 του Ν. 4172/2013, όπως αυτή τέθηκε με την παράγραφο 8 του άρθρου 2 του Ν. 4328/2015, ειδικά για το φορολογικό έτος 2014 για όσους αποκτούν εισόδημα από ατομική αγροτική επιχειρηματική δραστηριότητα το προς βεβαίωση ποσό προκαταβολής φόρου εισοδήματος της παραγράφου 1 του άρθρου 69 περιορίζεται στο μισό ήτοι με συντελεστή 27,5% από 55% για τους λοιπούς εμπόρους και επαγγελματίες.
Τέλος επιτηδεύματος
• Σύμφωνα με την απόφαση ΠΟΛ. 1167/2.8.2011 για την επιβολή τέλους επιτηδεύματος οι αγρότες ειδικού καθεστώτος ΦΠΑ δεν θεωρούνται επιτηδευματίες.
• Σύμφωνα με την εγκύκλιο ΠΟΛ. 1053/17.2.2014:
α) Για τους αγρότες του ειδικού καθεστώτος ΦΠΑ που θα τηρήσουν βιβλία και θα ενταχθούν στο κανονικό καθεστώς ΦΠΑ για πρώτη φορά, η ημερομηνία μεταβολής θα θεωρείται ως πρώτη έναρξη και από την ημερομηνία αυτή και για τα επόμενα 5 έτη θα εξαιρούνται από την επιβολή του τέλους επιτηδεύματος.
β) Θα εξαιρούνται από την επιβολή του τέλους επιτηδεύματος όσοι αγρότες τηρήσουν βιβλία και ενταχθούν στο κανονικό καθεστώς ΦΠΑ και έχουν κλείσει το 62ο έτος της ηλικίας τους.
Διαχείριση ΑΠΕ. Φορολογική αντιμετώπιση του εισοδήματος που προκύπτει από τη διαχείριση ΑΠΕ έως 100 Kw:
• Με το άρθρο 116 του νόμου 4316/2014, στο τέλος της περίπτωσης στ΄ της παραγράφου 2 του Ν. 3874/2010 «Μητρώο Αγροτών και Αγροτικών Εκμεταλλεύσεων» προστέθηκε νέο εδάφιο με το οποίο ορίζεται ότι, ειδικά για το εισόδημα που προκύπτει από τη διαχείριση ανανεώσιμων πηγών ενέργειας έως 100 Kw, ο ως άνω ορισμός της αγροτικής δραστηριότητας ισχύει και για λόγους φορολόγησης του ως άνω εισοδήματος.
• Σύμφωνα με τις διατάξεις της παραγράφου 2 του άρθρου 21 του Ν. 4172/2013 το κέρδος από επιχειρηματική δραστηριότητα προσδιορίζεται με βάση το λογαριασμό αποτελεσμάτων χρήσης ο οποίος συντάσσεται σύμφωνα με το Ελληνικό Λογιστικό Σχέδιο και τον ΚΦΑΣ. Κατά συνέπεια το κέρδος των αγροτών από τη διαχείριση ΑΠΕ έως 100 Kw των χρήσεων που λήγουν από 24.12.2014 και στο εξής φορολογείται με συντελεστή 13%.
Καθημερινή




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.