


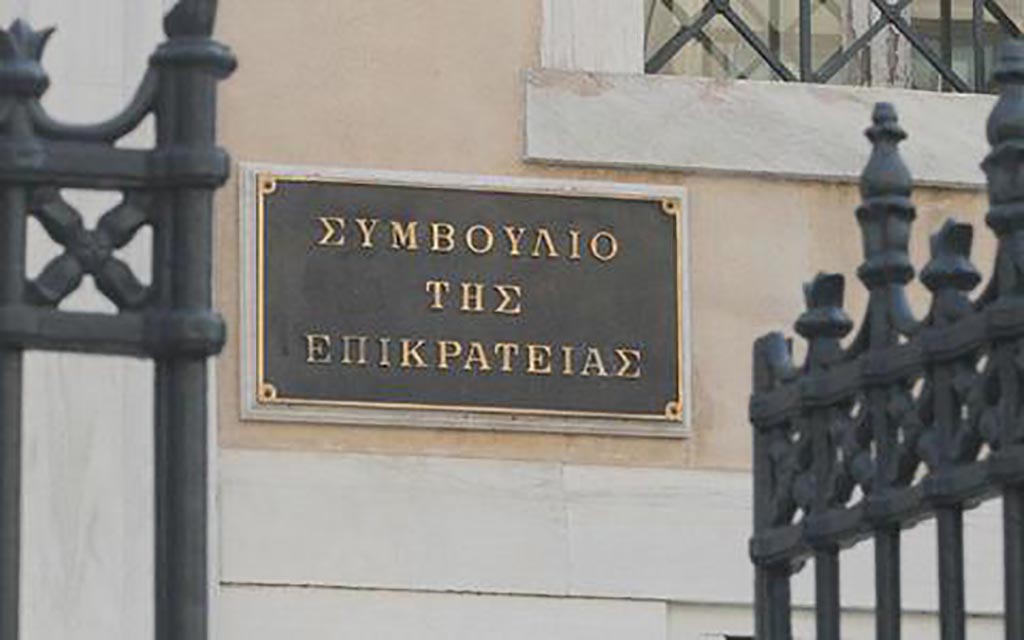
Η χθεσινή απόφαση (υπ’ αριθμ. 86/2015) του Συμβουλίου της Επικρατείας, συνιστά μία πολύ μεγάλη νίκη των φορολογουμένων ενάντια στην ασυδοσία του Κράτους και θα αποτελέσει στο μέλλον μία πολύ σημαντική “ασπίδα”, η οποία μάλιστα θα συμβάλει στην αλλαγή ολόκληρης της φιλοσοφίας στη φορολόγηση των ακινήτων.
Η απόφαση αφορά πολίτη, κάτοικο του Παλαιού Ψυχικού, στον οποίον επιβλήθηκε Φόρος Ακίνητης Περιουσίας με βάση τις αντικειμενικές τιμές, οι οποίες όμως ήταν παράλογα υψηλές. Ο πολίτης θέλησε να έχει το δικαίωμα να αμφισβητήσει τις τιμές αυτές και να αναγκάσει το δημόσιο να αναλύσει τον τρόπο που αυτό προσδιόρισε την αξία του ακινήτου του, κάτι που όμως η ΔΟΥ Ψυχικού απέρριψε, αφού η αμφισβήτηση εκ μέρους του πολίτη δεν προβλεπόταν από το σχετικό νόμο του ΦΑΠ (ν. 3842/2010).
Ο πολίτης προσέφυγε στο Διοικητικό Δικαστήριο και παράλληλα προσέφυγε και στο Συμβούλιο της Επικρατείας, με βάση τη διαδικασία της πιλοτικής δίκης (Ν. 3900/2010), ώστε να κριθεί “το γενικότερου ενδιαφέροντος ζήτημα” κατά πόσον ο πολίτης “ο υποκείμενος σε ΦΑΠ βάσει του άρθρου 32 του νόμου 3842/2010 έχει τη δυνατότητα να αμφισβητήσει με προσφυγή του στο Διοικητικό δικαστήριο το ύψος της αντικειμενικής αξίας του βαρυνόμενου με τον επίμαχο φόρο ακινήτου του, σε αρνητική δε περίπτωση να κριθεί η συνταγματικότητα της διατάξεως αυτής”.
Την υπόθεση ανέλαβε ο δικηγόρος Αθηνών κ. Χρήστος Κλειώσης, ο οποίος είναι μέλος του Δ.Σ. του Συλλόγου Έλληνες Φορολογούμενοι, αλλά και συνεργαζόμενος δικηγόρος του κινήματος πολιτών “Έλληνες Φορολογούμενοι”, ενώ στο δικαστήριο παραστάθηκε η δικηγόρος κα Μαίρη Σκιαδιώτη από το γραφείο Kyros Law Offices.
Το Συμβούλιο της Επικρατείας αναφέρει ότι, “οι διατάξεις του άρθρου 41 του ν. 1249/1982 (ο αρχικός νόμος περί αντικειμενικών αξιών) δεν είναι αντίθετες με το Σύνταγμα, αφού με αυτές δεν θεσπίζεται αμάχητο τεκμήριο προσδιορισμού της αξίας των εν λόγω ακινήτων, δεδομένου, ότι ο φορολογούμενος δύναται με δική του πρωτοβουλία να αποστεί από την εφαρμογή του αντικειμενικού τρόπου προσδιορισμού της αγοραίας αξίας, ζητώντας από το δικαστήριο, κατά την παράγραφο 6 της ως άνω διατάξεως, τον εκ μέρους του προσδιορισμό της”.
Κατ’ αναλογία, υπογραμμίζεται στην απόφαση του ΣτΕ, “και οι διατάξεις των άρθρων 32 και 34 του ν. 3842/2010, ερμηνευόμενες σε συνδυασμό με εκείνες της εκδοθείσης ΠΟΛ.1225/24.12.2012 απόφασης του υφυπουργού Οικονομικών, με τις οποίες επίσης παρέχεται στον φορολογούμενο η δυνατότητα να αμφισβητήσει την φορολογητέα αξία ακινήτων, όπως έχει προσδιοριστεί στο εκκαθαριστικό σημείωμα-δήλωση ΦΑΠ βάσει του αντικειμενικού τρόπου προσδιορισμού αγοραίας αξίας και, στη συνέχεια, να ζητήσει από το δικαστήριο, με προσφυγή του κατά της σχετικής απορριπτικής πράξης του προϊσταμένου της αρμόδιας ΔΟΥ, τον εκ μέρους του προσδιορισμό της, δεν είναι κατά το μέρος αυτό, αντίθετες με το Σύνταγμα”.
Και καταλήγει η απόφαση του ΣτΕ: “Εφόσον, ο φορολογούμενος ο υποκείμενος σε φόρο ακίνητης περιουσίας έχει τη δυνατότητα, κατά τις διατάξεις των άρθρων 32 και 34 του ν. 3842/2010, ερμηνευόμενες σε συνδυασμό με εκείνες του άρθρου 4 της κατ’ εξουσιοδότηση του άρθρου 34 παράγραφος 6 του νόμου τούτου (ν. 3842/2010) εκδοθείσης ΠΟΛ.1225/24.12.2012 απόφασης του υφυπουργού Οικονομικών να αμφισβητήσει με προσφυγή του στο Διοικητικό Δικαστήριο το ύψος της αντικειμενικής αξίας του βαρυνόμενου με τον ως άνω φόρο ακινήτου του, η ως άνω ρύθμιση δεν αντίκειται στο Σύνταγμα”.
Με απλά λόγια, με την 86/2015 απόφαση του Συμβουλίου της Επικρατείας αναγνωρίστηκε το δικαίωμα του φορολογούμενου να φορολογείται επί της πραγματικής αγοραίας αξίας του ακινήτου και όχι επί της αξίας που ορίζει το κράτος (αντικειμενική αξία ή αξία του Ν. 3842/2010). Αν και η απόφαση αφορούσε τον ΦΑΠ είναι σίγουρο ότι επηρρεάζει και τον ΕΝΦΙΑ γιατί η αξία του ακινήτου υπολογίζεται βάσει των ίδιων διατάξεων (αρ. 32 Ν. 3842/2010).
Η απόφαση δεν κρίνει αντισυνταγματικό τον ΦΑΠ. Όμως, με βάση τη στρατηγική που ακολούθησε ο κ. Κλειώσης, δεν ήταν αυτό το ζητούμενο. Κρίθηκε το δικαίωμα των φορολογουμένων να αμφισβητήσουν τις “φουσκωμένες” και εντελώς ατεκμηρίωτες αξίες που υπολογίζει το Υπουργείο των Οικονομικών.
Στο εξής, αν ο πολίτης κρίνει ότι η αξία είναι φουσκωμένη, μπορεί να την αμφισβητήσει. Και βεβαίως, δε θα χρειαστεί ο κάθε πολίτης να προσφεύγει κάθε φορά στα δικαστήρια για να βρει το δίκιο του. Το Κράτος θα αναγκαστεί σύντομα (*) να βρει νέους, πιο δίκαιους τρόπους υπολογισμού της αξίας των ακινήτων και να φορολογεί επί αυτών και όχι επί των παράλογων αξιών που υπολόγιζε με πρωτοφανείς -και συχνά αστήρικτες- μεθόδους. Σε περίπτωση δε προσφυγής του πολίτη, το Κράτος θα είναι αναγκασμένο να αποδεικνύει το πώς υπολόγισε αυτό την αξία του ακινήτου. Και βεβαίως, εάν η υπόθεση κρίνεται υπέρ του πολίτη, ανατρέπονται όλοι οι υπολογισμοί του Κράτους για ολόκληρη την περιοχή, ή και για ομοειδείς περιοχές. Και συνεπώς, το Κράτος θα πρέπει να οδηγηθεί σε τρόπους αποτίμησης πραγματικά αντικειμενικών!
Αυτή η απόφαση του Συμβουλίου της Επικρατείας είναι οριστική. Και δε θα μπορεί να αλλάξει ποτέ στο μέλλον, ανεξάρτητα του εάν αλλάξουν οι νόμοι για τη φορολογία ακινήτων. Ο πολίτης θα μπορεί πάντα να αμύνεται απέναντι στην αυθαιρεσία του Κράτους και στον παράλογο υπολογισμό των αξιών των ακινήτων.
Η απόφαση αυτή παρουσιάστηκε σήμερα στα ΜΜΕ, αλλά με λανθασμένο τρόπο, αφού το “βάρος” της είδησης δόθηκε στο ότι ο ΦΑΠ κρίθηκε συνταγματικός και όχι στην τεράστια ανατροπή που γίνεται υπέρ των φορολογούμενων. Δείτε μερικούς τίτλους από ΜΜΕ: ΣτΕ: Συνταγματικός ο Φ.Α.Π., ΣτΕ: Συνταγματικός ο νόμος για την επιβολή ΦΑΠ, «Πράσινο φως» για τον ΦΑΠ .
(*) Ήδη, με άλλη πρόσφατη απόφαση του ΣτΕ, το Υπουργείο Οικονομικών υποχρεώνεται να αναπροσαρμόσει τις υπάρχουσες αντικειμενικές τιμές των ακινήτων μέχρι την άνοιξη. Η χθεσινή απόφαση, έρχεται να περιορίσει μία πιθανή συνέχιση των αυθαιρεσιών του Κράτους ακόμη και στις νέες τιμές που θα ορίσει.
forologoumenoi.gr



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.