














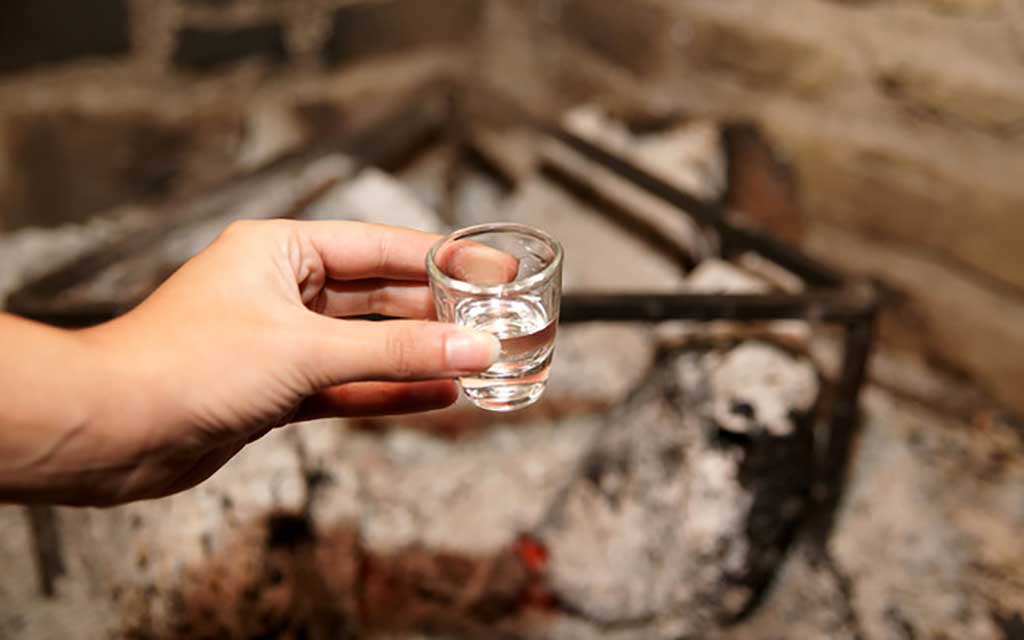
«Ανοιχτό παράθυρο» αφήνει ο ευρωπαίος επίτροπος Πιερ Μοσκοβισί, στο ζήτημα του Ειδικού Φόρου Κατανάλωσης στο τσίπουρο και την τσικουδιά, απαντώντας σε ερώτηση του ευρωβουλευτή του ΣΥΡΙΖΑ, Δημήτρη Παπαδημούλη για την προστασία της ιδιοκατανάλωσης και των μικρών παραγωγών.
Σύμφωνα με τον κ. Παπαδημούλη, ο κ. Μοσκοβισί δείχνει να αφήνει περιθώρια στο ζήτημα της φορολογίας του τσίπουρου και της τσικουδιάς, τονίζοντας χαρακτηριστικά πως «η Επιτροπή διεξάγει επί του παρόντος μελέτη σχετικά με την οδηγία 92/83/ΕΟΚ», ενώ συνεχίζει αναφέροντας πως «η αξιολόγηση θα εξετάσει, μεταξύ άλλων, τους μειωμένους συντελεστές, καθώς και τις διατάξεις για την ιδιωτική παραγωγή/ιδία κατανάλωση».
Ο ευρωπαίος επίτροπος εξηγεί τη διάθεση εκ μέρους της Επιτροπής να υπάρξει διαβούλευση στο ζήτημα του ενιαίου φόρου στα συγκεκριμένα προϊόντα, ενώ τα αποτελέσματα της διαβούλευσης θα συνοψιστούν και θα δημοσιευθούν το πρώτο τρίμηνο του 2016.
Ο αντιπρόεδρος του Ευρωπαϊκού Κοινοβουλίου κ. Παπαδημούλης είχε θέσει την 1η Οκτωβρίου, με ερώτησή του προς την Κομισιόν, το ζήτημα της προστασίας του τσίπουρου και της τσικουδιάς, τα οποία αποτελούν εθνικά προϊόντα προστατευμένης προέλευσης.
Πιο συγκεκριμένα, ο ευρωβουλευτής του ΣΥΡΙΖΑ ρωτά την Κομισιόν αν μεταξύ άλλων «σκοπεύει να έρθει σε συνεννόηση με τις ελληνικές αρχές για τη θέσπιση ενός νέου καθεστώτος για την επιβολή ΕΦΚ στα αλκοολούχα ποτά» καθώς και «αν θα παρέχει στην Ελλάδα αντίστοιχες με τα υπόλοιπα κράτη μέλη εξαιρέσεις προστασίας παραδοσιακών εθνικών προϊόντων, όπως το τσίπουρο και η τσικουδιά»
Αναφερόμενος στο ζήτημα ο κ. Παπαδημούλης δήλωσε: «Θα πρέπει να γίνει εντατική προσπάθεια και να οργανωθούν συμμαχίες με χώρες που αντιμετωπίζουν παρόμοιο πρόβλημα, προκειμένου να επιτευχθεί μία λύση που θα προασπίζει ιδιαίτερα τα δικαιώματα των μικρών παραγωγών και την ιδιοκατανάλωσης».
Ακολουθεί η πλήρης ερώτηση και απάντηση
Ερώτηση με αίτημα γραπτής απάντησης E-013322/2015 προς την Επιτροπή
Άρθρο 130 του Κανονισμού
Dimitrios Papadimoulis (GUE/NGL)
Θέμα: Ειδικός Φόρος Κατανάλωσης τσίπουρου/τσικουδιάς στην Ελλάδα
Σε ανακοίνωσή της στις 25/09/15 η Επιτροπή ζητά από την Ελλάδα να εξισώσει το μειωμένο Ειδικό Φόρο Κατανάλωσης στο τσίπουρο και την τσικουδιά με τον αντίστοιχο που ισχύει για όλα τα αλκοολούχα ποτά. Επίσης, ζητά να καταργηθεί και ο υπερ-μειωμένος συντελεστής που επιβάλλεται σε μικρούς (διήμερους) αποστάκτες.
Ένα τέτοιο ενδεχόμενο, όμως, θα πλήξει σημαντικά τους επαγγελματίες και μικρούς παραγωγούς τσίπουρου και τσικουδιάς, τα οποία, μαζί με το ούζο, αποτελούν εθνικά προϊόντα και μάλιστα Προστατευμένης Προέλευσης.
Με δεδομένες τις διατάξεις της Οδηγίας 92/83/ΕΟΚ, που προβλέπει μειωμένο μέχρι και 50% ΕΦΚ σε μικρά οικογενειακά αποστακτήρια (άρθρο 14), ερωτάται η Επιτροπή:
– Θα λάβει υπόψη της, κατά την αξιολόγηση της απάντησης της Ελλάδας, τις προαναφερθείσες, ευεργετικές για τους μικρούς παραγωγούς, διατάξεις των Οδηγιών για τον ΕΦΚ στην αλκοόλη;
– Σκοπεύει να έρθει σε συνεννόηση με τις ελληνικές αρχές για τη θέσπιση ενός νέου καθεστώτος για την επιβολή ΕΦΚ στα αλκοολούχα ποτά που, από τη μια, να σέβεται την κοινοτική νομοθεσία, και από την άλλη, θα παρέχει στην Ελλάδα αντίστοιχες με τα υπόλοιπα κράτη μέλη εξαιρέσεις προστασίας παραδοσιακών εθνικών προϊόντων, όπως το τσίπουρο και η τσικουδιά;
Απάντηση του κ. Moscovici εξ ονόματος της Επιτροπής (17.12.2015)
Το άρθρο 14 της οδηγίας 92/83/ΕΟΚ (οδηγία σχετικά με τις διαρθρώσεις), προβλέπει απαλλαγή από τον ειδικό φόρο κατανάλωσης για τα λοιπά απλά και αφρώδη ποτά τα παρασκευαζόμενα με ζύμωση, που παράγουν ιδιώτες και που καταναλώνονται από τον ίδιο τον παραγωγό, τα μέλη της οικογενείας του ή τους προσκεκλημένους του, υπό την προϋπόθεση ότι δεν μεσολαβεί πώληση.
Οι μειωμένοι συντελεστές για μικρούς παραγωγούς αιθυλικής αλκοόλης υπάγονται στο άρθρο 22 και επιτρέπουν την εφαρμογή μειωμένων συντελεστών, όχι μικρότερων από το 50 % του κανονικού εθνικού συντελεστή του ειδικού φόρου κατανάλωσης, σε επιχειρήσεις που παράγουν κάτω από 10 εκατόλιτρα (κάτω από 20 εκατόλιτρα για τα κράτη μέλη που εφήρμοζαν αυτό το όριο πριν από το 1992) κατ’ έτος.
Η Επιτροπή διεξάγει επί του παρόντος μελέτη σχετικά με την οδηγία 92/83/ΕΟΚ. Η αξιολόγηση θα εξετάσει, μεταξύ άλλων, τους μειωμένους συντελεστές, καθώς και τις διατάξεις για την ιδιωτική παραγωγή/ιδία κατανάλωση. Η περίοδος διαβούλευσης με τους οικονομικούς φορείς, τις διοικήσεις όλων των κρατών μελών και τους πολίτες ολοκληρώθηκε στις 27 Νοεμβρίου 2015.
Τα αποτελέσματα της διαβούλευσης θα συνοψιστούν και θα δημοσιευθούν σε συνοπτική έκθεση για τη διαβούλευση το πρώτο τρίμηνο του 2016. Ωστόσο, κάθε μεταγενέστερη τροποποίηση στη νομοθεσία της ΕΕ θα πρέπει να εγκριθεί ομόφωνα στο Συμβούλιο κατόπιν πρότασης της Επιτροπής και της κατάλληλης συνοδευτικής εκτίμησης επιπτώσεων.
Η Επιτροπή, κατά την ανάλυση των απαντήσεων που υποβάλλουν τα κράτη μέλη, λαμβάνει πάντα υπόψη το σύνολο της σχετικής και ισχύουσας νομοθεσίας της ΕΕ.
newsbeast.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.