















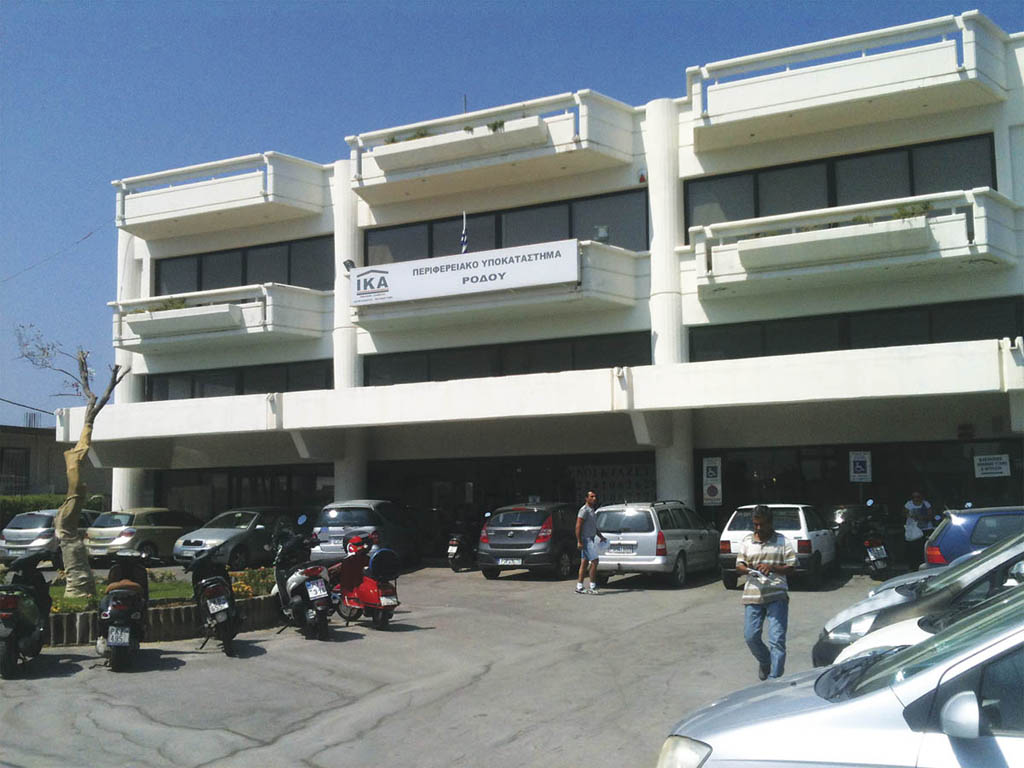
Ενώπιον της τακτικής Ανακρίτριας Ρόδου, κλήθηκαν σε απολογία, την Πέμπτη 26 Μαϊου 2016, υπάλληλος του ΙΚΑ – ΕΤΑΜ Ρόδου και εκπρόσωποι γνωστής εταιρείας, που ενεπλάκησαν σε υπόθεση έκδοσης ψευδούς ασφαλιστικής ενημερότητας.
Αφορμή για τη συγκεκριμένη έρευνα αποτέλεσαν αναφορές του πρώην διευθυντή του ΙΚΑ Ρόδου κ. Ιωάννη Παπαντωνίου και υπηρεσιακά σημειώματα της προϊσταμένης του Τμήματος Εσόδων κ. Ερασμίας Μοσχογιάννη και της υπαλλήλου του ιδίου τμήματος κ. Ουρανίας Βαφειάδου.
Από την έρευνα είχε διαπιστωθεί ότι την 31η Μαΐου 2010 είχε κατατεθεί σε τράπεζα η υπ’ αριθμ. 2663/25-05-10 πλαστή Βεβαίωση Ασφαλιστικής Ενημερότητας, από ομόρρυθμη εταιρεία της Ρόδου.
Την 23η Απριλίου 2010 μετέβη στο ΙΚΑ ένας κάτοικος Ρόδου, εκπρόσωπος της ανώνυμης εταιρείας και ομόρρυθμο μέλος στην επιχείρηση που προαναφέραμε, προκειμένου να ζητήσει τον έλεγχο και τη ρύθμιση οφειλών στις δύο επιχειρήσεις σύμφωνα με τις διατάξεις του αρ. 19 Ν. 3833/2010.
Από χειρόγραφη σημείωση που έχει τεθεί επί του σώματος της αίτησης, που αφορά την ανώνυμη εταιρεία, προκύπτει ότι η διεκπεραίωσή της χρεώθηκε στον υπάλληλο, ο οποίος διενήργησε έλεγχο και στις δύο επιχειρήσεις καταλογίζοντας τις οφειλόμενες εισφορές. Για την ανώνυμη εταιρεία εκδόθηκε την 23η Μαΐου 2010 απόφαση για τη ρύθμιση οφειλών με τις διατάξεις του Ν. 3833/2010 ενώ για την ομόρρυθμη εταιρεία οι βεβαιωμένες οφειλές παρέμειναν αρρύθμιστες.
Εν συνεχεία, εκπρόσωπος της επιχείρησης κατέθεσε στο ΙΚΑ αίτηση χορήγησης βεβαίωσης μη οφειλής για χρήση σε τράπεζες, που αφορούσε την ανώνυμη εταιρεία.
Επί του σώματος της ανωτέρω αίτησης, την οποία παρέλαβε ο υπάλληλος, δεν έχει τεθεί σφραγίδα της ανωτέρω επιχείρησης και ενώ ως επωνυμία είχαν αρχικά αναγραφεί τα στοιχεία της επιχείρησης ανώνυμης εταιρείας, χωρίς να αναγραφεί ο αντίστοιχος ΑΜΕ, εν συνεχεία η επωνυμία διεγράφη με στυλό και στη θέση της ετέθη η επωνυμία της ομόρρυθμης εταιρείας.
Ο υπάλληλος στη συνέχεια φέρεται να έθεσε επί της επίμαχης αίτησης την υπογραφή του προκειμένου να βεβαιώσει ότι η επιχείρηση ήταν ενήμερη και χωρίς να την παραδώσει μαζί με τα συνημμένα παραστατικά στην υπάλληλο η οποία την 25η Μαΐου 2010 διεκπεραίωνε τη συναλλαγή για τη χορήγηση βεβαιώσεων μη οφειλής, τη διαβεβαίωσε ότι είχε προβεί σε έλεγχο της επιχείρησης και εκκρεμούσε μόνο να τεθεί πρωτόκολλο στην αίτηση.
O εν λόγω υπάλληλος φέρεται να καταχώρησε ο ίδιος στο βιβλίο Πρωτοκόλλου Ασφαλιστικών Ενημεροτήτων τα στοιχεία της ομόρρυθμης επιχείρησης.
Στη συνέχεια φέρεται να παρέλαβε από το φαξ την απάντηση σε τηλεομοιοτυπία, η οποία στο πεδίο «κατάσταση» της ανωτέρω επιχείρησης έφερε την ένδειξη «οφειλέτης (401)» και ακολούθως, εξακολουθώντας να μην παραδίδει τα παραστατικά στην υπάλληλο, της υπαγόρευσε τα αναγκαία για την έκδοση της βεβαίωσης στοιχεία. Ακολούθως, ο υπάλληλος φέρεται να παρέλαβε την εκδοθείσα σε τρία αντίγραφα βεβαίωση ασφαλιστικής ενημερότητας, ισχυριζόμενος ότι θα την προωθούσε ο ίδιος στην προϊσταμένη για υπογραφή.
Αντί αυτού ωστόσο, παρέλαβε τη στρογγυλή σφραγίδα του υποκαταστήματος από το γραφείο της προϊσταμένης εσόδων και αναρμοδίως έθεσε αυτή επί της εκδοθείσας βεβαίωσης μη οφειλής και εν συνεχεία έθεσε την υπογραφή του.
Εν συνεχεία και σύμφωνα με το πόρισμα Ε.Δ.Ε., που διενεργήθηκε, χωρίς να παραδώσει τα αντίστοιχα παραστατικά στην αρμόδια υπάλληλο προκειμένου να αρχειοθετηθούν, την ενημέρωσε ψευδώς ότι η από 25 Μαΐου 2010 βεβαίωση δεν χορηγήθηκε καθώς υπήρχαν οφειλές σε συνυπεύθυνη εταιρεία.
Ακολούθως, μετά το πέρας του ωραρίου του και εκτός του χώρου εργασίας, παρέδωσε στον εκπόσωπο της εταιρείας την επίμαχη ασφαλιστική ενημερότητα.
Σύμφωνα με τις πληροφορίες ο ίδιος εξεταζόμενος ισχυρίστηκε ότι λόγω του φόρτου εργασίας (λόγω συσσωρευμένης υποβολής αιτήσεων και λήψης βεβαιώσεων) αφού έδωσε αριθμό πρωτοκόλλου στην αίτηση, θεωρώντας ότι είχε το δικαίωμα να πράξει κάτι τέτοιο, αφού ήταν εκείνος που διενήργησε τους ελέγχους, είπε στον αιτούντα ότι δεν μπορούσε να λάβει ενημερότητα για την ΑΕ παρά μόνο για την ΟΕ. Διατείνεται ότι διόρθωσε ο αιτών την αίτηση και ότι ο ίδιος ζήτησε από συνάδελφό του να ετοιμάσουν την βεβαίωση ασφαλιστικής ενημερότητας.
Επειδή, όπως είπε, στο γκισέ της υπηρεσίας υπήρχε πλήθος κόσμου εξαιτίας άγχους και υπερέντασης υπαγόρευσε λάθος στοιχεία με αποτέλεσμα από ανθρώπινο λάθος να είναι εσφαλμένη. Αυθόρμητα, όπως είπε, υπέγραψε μάλιστα ο ίδιος. Τόνισε επίσης ότι το λάθος εντοπίστηκε σύντομα και επεσήμανε ότι προέβη στις ως άνω ενέργειες μην έχοντας πρόθεση ή σκοπό να αποκομίσει οποιοδήποτε όφελος.
Ως συνήγορος υπεράσπισής του παρίσταται ο δικηγόρος κ. Δημήτρης Καραγεώργης.





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.