




















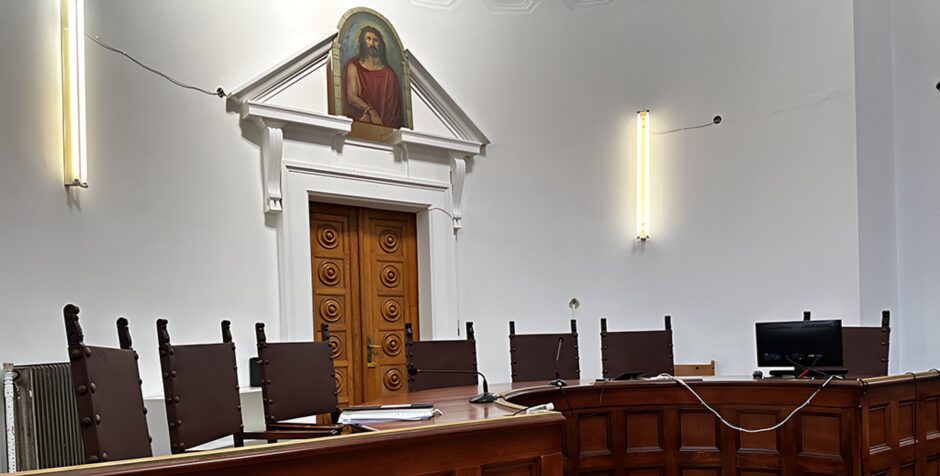
Δύο σοβαρές υποθέσεις απάτης και πλαστογραφίας, με κοινό “παρονομαστή” θα απασχολήσουν την προσεχή συνεδρίαση του κακουργιοδικείου.
Το δικαστήριο θα εξετάσει συγκεκριμένα υπόθεση απάτης σε βάρος υποκαταστημάτων τραπεζών στη Pόδο με κατηγορούμενους, για συγκρότηση εγκληµατικής οργάνωσης, υφαρπαγής ψευδούς βεβαίωσης κατ’ εξακολούθηση µε σκοπούµενο όφελος άνω των 73.000 ευρώ κατ’ επάγγελµα και κατά συνήθεια, για απόπειρες απάτης και για απάτες κατ’ επάγγελµα και κατά συνήθεια, για πλαστογραφία µε χρήση κατ’ εξακολούθηση και κατ’ επάγγελµα, για άµεση συνέργεια σε απάτη κατ’ εξακολούθηση και κατ’ επάγγελµα, για χρήση πλαστού εγγράφου και για ηθική αυτουργία κατά συρροή σε πλαστογραφία, 11 άτομα.
Η έρευνα για την υπόθεση ξεκίνησε µετά από δικογραφία που σχηµάτισε η Υποδιεύθυνση Ασφαλείας Ρόδου. Η Π. X. κατέθεσε µέσω του γραφείου πωλήσεων της Eθνικής Aσφαλιστικής, που λειτουργεί στη Pόδο, δικαιολογητικά για να εισπράξει δάνειο µέχρι του ποσού των 15.000 ευρώ από την Eθνική Tράπεζα.
Oι αστυνοµικοί της Yποδιεύθυνσης Aσφαλείας Pόδου ενηµερώθηκαν το πρωί της 4ης Iουνίου 2008 από τον διευθυντή του καταστήµατος της Eθνικής Tράπεζας στην Παλιά Πόλη Pόδου ότι η Π. X. είχε προσκοµίσει κατά την εξέταση των υπαλλήλων της τράπεζας πλαστά δικαιολογητικά εκκαθαριστικών αποδοχών.
Oι αστυνοµικοί µετέβησαν στην τράπεζα και τη στιγµή που προσήλθε η ανωτέρω και υπέγραψε τα έγγραφα που απαιτούντο για τη σύναψη του δανείου, συνελήφθη.
Η Π. X. εκείνη τη στιγµή συνοδευόταν από τον φίλο της M. Θ.. Oι ανωτέρω προσήχθησαν στην Yποδιεύθυνση Aσφαλείας Pόδου.
Από την έρευνα που διενεργήθηκε διαπιστώθηκε ότι εντός του φακέλου υπήρχε βεβαίωση αποδοχών της εταιρείας µε την επωνυµία “G. Soulounias Enterprises” και ότι η Π. X. ουδέποτε είχε εργαστεί στην ανωτέρω εταιρεία. Επίσης, όπως προέκυψε, ο Σ. Γ. είχε ενηµερωθεί από την τράπεζα ότι υπήρχαν βεβαιώσεις αποδοχών της εταιρείας του σε τρεις αιτήσεις ακόµα για σύναψη δανείου και συγκεκριµένα των Λ. E. και Φ. Σ. – Σ. ύψους δεκαπέντε και δεκατριών χιλιάδων ευρώ αντίστοιχα.
Eξεταζόµενη η Π. X. ανέφερε ότι την πλαστή βεβαίωση αποδοχών της προµήθευσε ο M. Σ. αδελφός του φίλου της M. Θ. και το εκκαθαριστικό σηµείωµα της εφορίας, του οποίου τα στοιχεία ήταν εικονικά, ο Λ. M., µέσω κάποιου δικού του γνωστού προσώπου στην Aθήνα και ότι και ο ίδιος ο Λ. M. µε τα ίδια ανύπαρκτα δικαιολογητικά προσπαθούσε να συνάψει δάνειο στο όνοµα του αδελφού του Λ. E..
Επίσης µε τα ίδια πλαστά δικαιολογητικά είχε καταθέσει και είχε εκταµιεύσει δάνειο ύψους δεκατριών χιλιάδων ευρώ. Eξεταζόµενος ο M. Θ. κατέθεσε ότι εγνώριζε την ύπαρξη των ψευδών δικαιολογητικών που κατέθεσε η X. Π. και την συνόδευσε στην τράπεζα για να εισπράξει από το δάνειο που θα έπαιρνε η X. το ποσό των δέκα χιλιάδων ευρώ, καθώς αντιµετώπιζε οικονοµικά προβλήµατα και ότι ο αδελφός του M. Σ. και ο Λ. M. προέτρεψαν την X. για τη σύναψη του δανείου.
Εξεταζόµενος ο Λ. M. κατέθεσε ότι µέσω γνωστού του από τη Λαµία, που ονοµάζεται K. Γ., τον οποίο γνώριζε µόνο τηλεφωνικά, συµφώνησαν να βγάλει δάνεια στον ίδιο µε στοιχεία του αδελφού του E., στη X. Π. και στη Φ. Σ..
Η συµφωνία προέβλεπε ότι για το εκκαθαριστικό της εφορίας που θα τους έφτιαχνε µε ανύπαρκτα στοιχεία, λόγω του ό,τι κανένας από τους εµπλεκόµενους δεν εργαζόταν και δεν έκανε φορολογική δήλωση, θα έπαιρνε το ποσό των 600 ευρώ για κάθε µία. Επίσης από κάθε δάνειο, που θα έβγαζε θα κρατούσε το 20%. Tα στοιχεία που εµφανίζονταν µέσα στις εκκαθαρίσεις ήταν όλα εικονικά.
Οι ενδιαφερόµενοι από κοινού έστειλαν το ποσό των 600 ευρώ σαν προκαταβολή για τα 1.800 ευρώ που συνολικά κόστιζαν τα 3 εκκαθαριστικά.
O Λ. M. εγχείρισε στους αστυνοµικούς µια απόδειξη της Γενικής Tράπεζας στο όνοµα K. και κατασχέθηκε εκκαθαριστικό σηµείωµα αποδοχών και εκκαθαριστικό σηµείωµα εφορίας µε τα στοιχεία του Λ. E. ο οποίος κατά δήλωση του αδελφού του Λ. M. είναι άτοµο µειωµένης αντίληψης.
Εξεταζόµενη η Φ. Σ. κατέθεσε ότι συζεί µε τον M. Σ., ο οποίος αντιµετωπίζει οικονοµικά προβλήµατα και για το λόγο αυτό θέλησε να πάρει ένα δάνειο για να τον βοηθήσει.
Εξεταζόµενος ο M. Σ. κατέθεσε ότι λόγω οικονοµικών προβληµάτων τόσο αυτού όσο και του αδερφού του M. Θ. ήθελε να πάρει δάνεια, αλλά δεν µπορούσαν γιατί είχαν καταχωρηθεί στον Tειρεσία λόγω ανεξόφλητων δανείων. Ετσι αποφάσισαν να πάρουν δάνεια στα ονόµατα της φίλης του Φ. Σ. και της φίλης του αδελφού του X. Π..
O Σ. Σ. ανέφερε ότι µε τον M. Σ. γνωρίζεται εδώ και τρία χρόνια όταν είχε πάει ως πελάτης στο λογιστικό του γραφείο πριν από αρκετό χρονικό διάστηµα, το οποίο δεν θυµάται, ο M. Σ. του ζήτησε να τον βοηθήσει προκειµένου να πάρει κάποιο δάνειο λόγω οικονοµικών προβληµάτων που αντιµετώπιζε και για το λόγο αυτό του εξέδωσε µια ψευδή και πλαστή βεβαίωση αποδοχών του Σ., καθώς και µία φορολογική δήλωση µε εικονικά στοιχεία που παρουσιάζουν υψηλό εισόδηµα.
Επίσης, ανέφερε ότι η δεύτερη σφραγίδα που υπάρχει πάνω στις βεβαιώσεις αποδοχών µε τα στοιχεία Ψ. A., οικονοµολόγος, την έβαζε ο ίδιος ο Σ. και υπέγραφε ο ίδιος.
-Την ίδια μέρα έχει προγραμματιστεί ακόμη μια δίκη με κατηγορούμενο για πλαστογραφία κατ’ επάγγελμα, κατά συνήθεια και κατ’ εξακολούθηση, όπου το συνολικό όφελος και η αντίστοιχη ζημία του θύματος υπερβαίνουν το ποσό των 30.000 ευρώ και για υπεξαίρεση από εντολοδόχο κατ’ εξακολούθηση αντικειμένου ιδιαίτερα μεγάλης αξίας, τον ίδιο λογιστή.
To θύμα διατηρεί ατομική επιχείρηση εμπορίας τροφίμων στην οποία απασχολούσε δυνάμει συμβάσεως παροχής υπηρεσιών τον κατηγορούμενο ως λογιστή. Τον κατηγορούμενο απασχολούσε στην επιχείρησή της και η κόρη του.
Μεταξύ των υποχρεώσεων του κατηγορουμένου ανάγονταν και η καταβολή των ασφαλιστικών εισφορών των εργαζομένων των ως άνω επιχειρήσεων στο Ι.Κ.Α. με χρήματα που του παρέδιδαν γι’ αυτό τον σκοπό και οι δύο. Ειδικότερα κατά τη διάρκεια των ετών 2004 έως 2010 τα δύο θύματα φέρονται να του παρέδωσαν για καταβολή ασφαλιστικών εισφορών το συνολικό ποσό των 34.739, 21 ευρώ. Ο λογιστής φέρεται, ωστόσο, να μην κατέβαλε τα ποσά αυτά στο Ι.Κ.Α. αλλά να τα ιδιοποιήθηκε παράνομα και επιπροσθέτως, προκειμένου να τους πείσει ότι τα είχε καταβάλει, φέρεται να κατάρτισε πλαστές ασφαλιστικές ενημερότητες τις οποίες και τους επιδείκνυε, ώστε να πειστούν ότι είναι ασφαλιστικά ενήμεροι.
Κατηγορείται συγκεκριμένα ότι μεταξύ του χρονικού διαστήματος από τον Οκτώβριο του έτους 2006 έως τον Αύγουστο του 2010 συνέταξε 11 πλαστές βεβαιώσεις ασφαλιστικής ενημερότητας του Ι.Κ.Α.. Φέρεται συγκεκριμένα εξ’ υπαρχής να δημιούργησε έγγραφο κατά τρόπο ώστε να φαίνεται ότι καταρτίστηκε από πρόσωπο διαφορετικό από εκείνο από το οποίο πράγματι εκδόθηκε, με αποτέλεσμα να παρέχεται η αναληθής εντύπωση ότι προέρχεται από την ανωτέρω υπηρεσία και να δημιουργείται η πεπλανημένη εντύπωση ως προς την ταυτότητα του εκδότη.
Με τον τρόπο αυτό ο κατηγορούμενος δεν κατέβαλε στο Ι.Κ.Α. τα χρήματα που είχαν περιέλθει στην κατοχή του για λογαριασμό των εντολέων του προκειμένου να εκδοθούν οι ανωτέρω ασφαλιστικές ενημερότητες, αλλά φέρεται να τα ιδιοποιήθηκε παράνομα. Κατηγορείται περαιτέρω ότι κατά τη διάρκεια των ετών 2006 έως 2010 εν γνώσει του χρησιμοποίησε τα ως άνω πλαστά έγγραφα, αφενός ενώπιον των ανωτέρω θυμάτων, με σκοπό να τους παραπλανήσει και αφετέρου ενώπιον των αρμοδίων υπαλλήλων του Ι.Κ.Α. καθώς και των καταστημάτων της Εθνικής Τράπεζας της Ελλάδος και της EUROBANK όπου τα προσκόμισε με σκοπό να παραπλανήσει τους αρμόδιους υπαλλήλους ώστε να διεκπεραιώσουν τις ασφαλιστικές και τις τραπεζικές υποθέσεις των ανωτέρω θυμάτων.
Σύμφωνα με το κατηγορητήριο οι ανωτέρω πλαστογραφίες τελέστηκαν κατ’ επάγγελμα καθόσον από την επανειλημμένη τέλεση της πράξης, όπως προεκτίθεται και από την υποδομή που είχε διαμορφώσει γι’ αυτές με χρήση σαρωτή (scanner) για την διάπραξη των πράξεων, προκύπτει σκοπός του για πορισμό εισοδήματος.


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.