







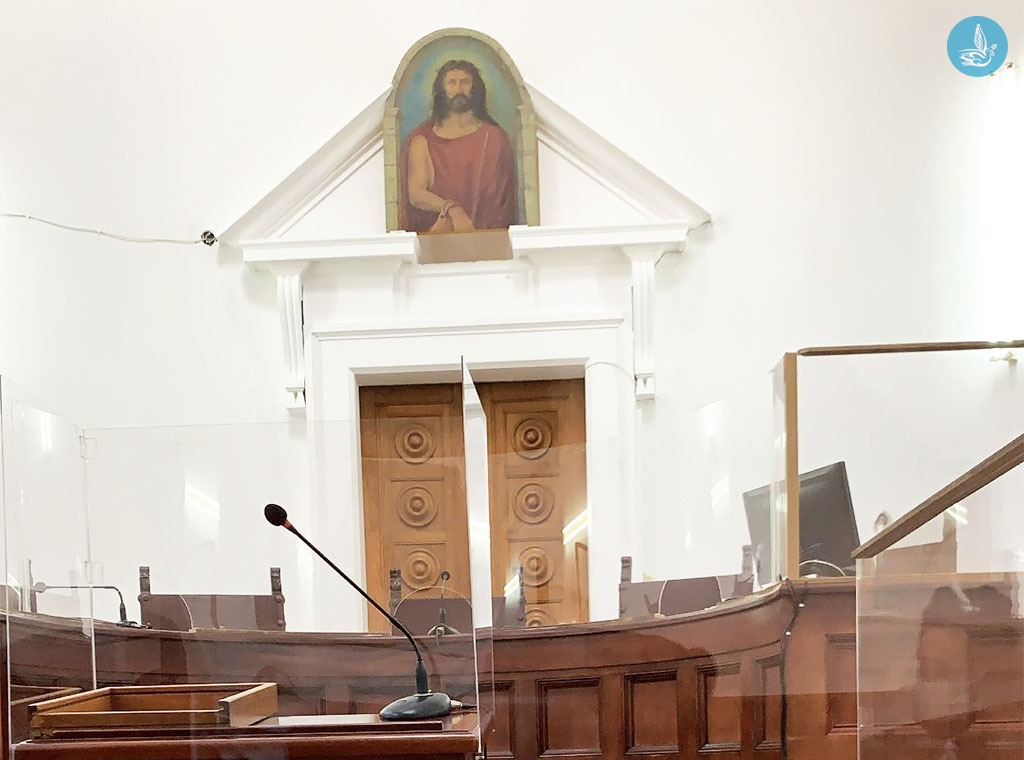
Ποινή φυλάκισης 2 ετών μετατρέψιμη προς 3 ευρώ ημερησίως επέβαλε χθες το Τριμελές Εφετείο Δωδεκανήσου σε έναν 56χρονο επιχειρηματία που κρίθηκε ένοχος με ελαφρυντικό εξακολουθητικής φοροδιαφυγής.
Πρωτοδίκως είχε καταδικαστεί σε ποινή φυλάκισης 3 ετών μετατρέψιμη προς 5 ευρώ ημερησίως.
Ο κατηγορούμενος κρίθηκε συγκεκριμένα ένοχος για το ό,τι την 26η Μαρτίου 2008 και την 31η Μαΐου 2010 προέβη στην τέλεση του εγκλήματος της φοροδιαφυγής μέσω της μη απόδοσης του ΦΠΑ.
Ειδικότερα διατηρώντας ατομική επιχείρηση, με αντικείμενο το λιανικό εμπόριο και την παροχή υπηρεσιών υδάτινων μεταφορών επιβατών, προέβη σε ανακριβείς εκκαθαριστικές δηλώσεις ΦΠΑ για τις διαχειριστικές περιόδους 1/1 έως 31/12/2007, 1/1 έως 31/12/2008, και 1/1 έως 31/12/2009, προκειμένου να αποφύγει την πληρωμή του.
Έτσι προέβη: α) Σε σχετική (εκκαθαριστική) δήλωση απόδοσης ΦΠΑ στην αρμόδια Δ.Ο.Υ. για τη διαχειριστική περίοδο του έτους 2007 σύμφωνα με την οποία οι φορολογητέες εκροές της επιχείρησης ήταν 829.688,56 ευρώ, στις οποίες αντιστοιχούσε ΦΠΑ ύψους 107.369,34 ευρώ, οι δε δηλωθείσες φορολογητέες εισροές ήταν 821.209,89 ευρώ, στις οποίες αντιστοιχούσε ΦΠΑ ύψους 106.872,78 ευρώ. Ωστόσο από τον φορολογικό έλεγχο που έγινε από τους υπαλλήλους της Δ.Ο.Υ. Ρόδου προέκυψε ότι η ανωτέρω επιχείρηση για την εν λόγω διαχειριστική περίοδο είχε φορολογητέες εκροές ύψους 1.316.913,20 ευρώ, στις οποίες αντιστοιχούσε ΦΠΑ ύψους 170.420,70 ευρώ, ενώ οι φορολογητέες εισροές της έφθαναν τις 644.055,93 ευρώ και ο αντίστοιχος προς αυτές ΦΠΑ ανερχόταν σε 83.490,28 ευρώ.
Ως εκ τούτου, με βάση όσα προέκυψαν από τον πιο πάνω έλεγχο το ποσό ΦΠΑ που δεν αποδόθηκε για την πιο πάνω διαχειριστική περίοδο μέσω της ανακριβούς δήλωσης απόδοσης ΦΠΑ ήταν αυτό των 52.697,10 ευρώ.
β) Σε σχετική (εκκαθαριστική) δήλωση απόδοσης ΦΠΑ στην αρμόδια Δ.Ο.Υ. για τη διαχειριστική περίοδο του έτους 2008 σύμφωνα με την οποία οι φορολογητέες εκροές της επιχείρησης ήταν 742.118,62 ευρώ, στις οποίες αντιστοιχούσε ΦΠΑ ύψους 95.978,55 ευρώ, οι δε δηλωθείσες φορολογητέες εισροές ήταν 288.752,18 ευρώ, στις οποίες αντιστοιχούσε ΦΠΑ ύψους 37.730,28 ευρώ.
Ωστόσο, από τον φορολογικό έλεγχο που έγινε από τους υπαλλήλους της Δ.Ο.Υ. Ρόδου προέκυψε ότι η ανωτέρω επιχείρηση για την εν λόγω διαχειριστική περίοδο είχε φορολογητέες εκροές ύψους 866.330,04 ευρώ, στις οποίες αντιστοιχούσε ΦΠΑ ύψους 112.042,87 ευρώ, ενώ οι φορολογητέες εισροές της έφθαναν τις 162.043,34 ευρώ και ο αντίστοιχος προς αυτές ΦΠΑ ανερχόταν σε 20.950,70 ευρώ.
Ως εκ τούτου με βάση όσα προέκυψαν από τον πιο πάνω έλεγχο το ποσό ΦΠΑ που δεν αποδόθηκε για την πιο πάνω διαχειριστική περίοδο μέσω της ανακριβούς δήλωσης απόδοσης ΦΠΑ ήταν αυτό των 91.092,17 ευρώ.
γ) σε σχετική (εκκαθαριστική) δήλωση απόδοσης ΦΠΑ στην αρμόδια Δ.Ο.Υ. για τη διαχειριστική περίοδο του έτους 2009 σύμφωνα με την οποία οι φορολογητέες εκροές της επιχείρησης ήταν 388.564,57 ευρώ, στις οποίες αντιστοιχούσε ΦΠΑ ύψους 51.247,54 ευρώ, οι δε δηλωθείσες φορολογητέες εισροές ήταν 26.650,07 ευρώ, στις οποίες αντιστοιχούσε ΦΠΑ ύψους 2.980,82 ευρώ. Ωστόσο, από τον φορολογικό έλεγχο που έγινε από τους υπαλλήλους της Δ.Ο.Υ. Ρόδου προέκυψε ότι η ανωτέρω επιχείρηση για την εν λόγω διαχειριστική περίοδο είχε φορολογητέες εκροές ύψους 404.107,15 ευρώ, στις οποίες αντιστοιχούσε ΦΠΑ ύψους 53.297,45 ευρώ, ενώ οι φορολογητέες εισροές της έφθαναν τις 2.680,78 ευρώ και ο αντίστοιχος προς αυτές ΦΠΑ ανερχόταν σε 348,50 ευρώ. Ως εκ τούτου με βάση όσα προέκυψαν από τον πιο πάνω έλεγχο το ποσό ΦΠΑ που δεν αποδόθηκε για την πιο πάνω διαχειριστική περίοδο μέσω της ανακριβούς δήλωσης απόδοσης ΦΠΑ ήταν αυτό των 52.697,10 ευρώ.
Ως συνήγορος υπεράσπισής του παρέστη ο δικηγόρος κ. Νικηφόρος Παπανικόλας.





Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.