









- Ο ημεδαπός διαχειριστής ετερόρρυθμης εταιρείας κατηγορήθηκε για ανακριβή δήλωση φορολογίας εισοδήματος το 2015, με το ποσό του φόρου που δεν είχε αποδοθεί να ανέρχεται σε 151.256,85 ευρώ.
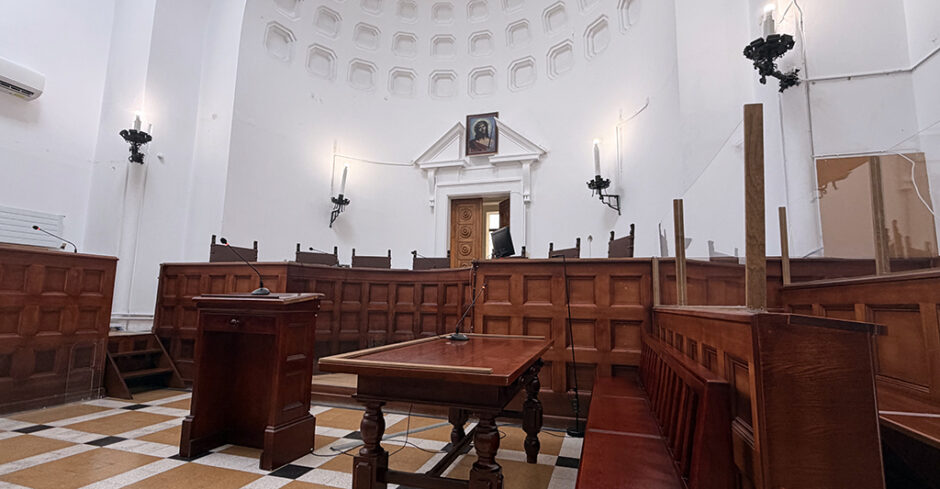
- Το Α΄ Μονομελές Εφετείο Κακουργημάτων Δωδεκανήσου τον έκρινε αθώο, παρά τις κατηγορίες για φοροδιαφυγή και εικονικές δαπάνες.
- Η διαφορά μεταξύ των δηλωθέντων και των προσδιορισμένων κερδών ήταν σημαντική, φτάνοντας τα 458.354,09 ευρώ, με τον φόρο να εκτινάσσεται από 17.192,67 ευρώ σε 168.449,52 ευρώ.
- Η διαδικασία διορθωτικού προσδιορισμού φόρου ολοκληρώθηκε το 2021, πέντε χρόνια μετά την επίμαχη δήλωση, επιβαρύνοντας την επιχείρηση με επιπλέον φόρους και πρόστιμα συνολικού ύψους 226.885,28 ευρώ.
• Ο ημεδαπός διαχειριστής ετερόρρυθμης εταιρείας κατηγορήθηκε ότι υπέβαλε ανακριβή δήλωση φορολογίας εισοδήματος για το 2015. Ο φόρος που φερόταν να μην έχει αποδοθεί στο Δημόσιο είχε προσδιοριστεί από τον έλεγχο σε 151.256,85 ευρώ
Αθώος κρίθηκε από το Α΄ Μονομελές Εφετείο Κακουργημάτων Δωδεκανήσου ημεδαπός επιχειρηματίας, ο οποίος είχε βρεθεί κατηγορούμενος για φοροδιαφυγή σε βαθμό κακουργήματος. Η υπόθεση αφορούσε τη φορολογική δήλωση εταιρείας που εδρεύει σε νησί των Δωδεκανήσων. Αφετηρία της ήταν έλεγχος της Φορολογικής Διοίκησης, ο οποίος κατέληξε στο συμπέρασμα ότι στα βιβλία της επιχείρησης είχαν περαστεί εικονικές δαπάνες.
Ο κατηγορούμενος είχε κληθεί να δικαστεί με την ιδιότητα του διαχειριστή και ομόρρυθμου εταίρου ετερόρρυθμης εταιρείας. Η κατηγορία τού απέδιδε ότι, ενεργώντας με πρόθεση, υπέβαλε στην αρμόδια Δ.Ο.Υ. ανακριβή δήλωση φορολογίας εισοδήματος για το φορολογικό έτος 2015, δηλαδή για την περίοδο από 1 Ιανουαρίου έως 31 Δεκεμβρίου 2015.
Κατά την κατηγορία, σκοπός ήταν να αποφευχθεί η πληρωμή φόρου εισοδήματος. Ο τρόπος που περιγραφόταν ήταν συγκεκριμένος. Στα λογιστικά αρχεία της εταιρείας φέρεται να καταχωρίστηκαν δαπάνες εικονικές, είτε στο σύνολό τους είτε εν μέρει. Έτσι, πάντα σύμφωνα με όσα του αποδίδονταν, αποκρύφθηκαν από τα όργανα της Φορολογικής Διοίκησης καθαρά εισοδήματα που έπρεπε να φορολογηθούν.
Το ύψος του φόρου ήταν εκείνο που οδήγησε την υπόθεση σε δικαστήριο κακουργημάτων. Ο φόρος που φερόταν να αναλογεί και να μην έχει καταβληθεί στο Δημόσιο είχε υπολογιστεί σε 151.256,85 ευρώ. Ξεπερνούσε δηλαδή κατά 1.256,85 ευρώ το όριο των 150.000 ευρώ ανά φορολογικό έτος, πάνω στο οποίο είχε στηριχθεί η κατηγορία. Η πράξη τού αποδιδόταν με βάση τις διατάξεις του Κώδικα Φορολογικής Διαδικασίας για τη φοροδιαφυγή στη φορολογία εισοδήματος.
Η εικόνα που είχε σχηματίσει ο έλεγχος απείχε αισθητά από εκείνη της δήλωσης. Η εταιρεία είχε δηλώσει φορολογητέα κέρδη 127.969,40 ευρώ. Ο έλεγχος τα προσδιόρισε σε 586.323,49 ευρώ, με τη διαφορά να φτάνει τα 458.354,09 ευρώ. Αντίστοιχα, ο φόρος της δήλωσης ήταν 17.192,67 ευρώ, ενώ μετά τον έλεγχο ανήλθε σε 168.449,52 ευρώ. Από τη μεταξύ τους διαφορά προέκυψαν τα 151.256,85 ευρώ που αποτέλεσαν τη βάση της ποινικής δίωξης.
Στον ίδιο καταλογισμό περιλαμβανόταν και πρόστιμο 75.628,43 ευρώ λόγω ανακρίβειας της δήλωσης. Αμετάβλητα έμειναν η προκαταβολή φόρου, ύψους 7.510,20 ευρώ, και το τέλος επιτηδεύματος των 800 ευρώ. Συνολικά, οι φόροι, τα τέλη και οι εισφορές προς καταβολή διαμορφώθηκαν από 25.502,87 ευρώ, που προέκυπταν από τη δήλωση, σε 252.388,15 ευρώ. Η επιπλέον επιβάρυνση για την επιχείρηση έφτανε τα 226.885,28 ευρώ.
Η διαδρομή της υπόθεσης ήταν μακρά. Η επίμαχη δήλωση αφορούσε τη χρήση του 2015, όμως η οριστική πράξη διορθωτικού προσδιορισμού φόρου εισοδήματος εκδόθηκε το 2021 και κοινοποιήθηκε στον επιχειρηματία στις 8 Σεπτεμβρίου 2021. Με την πράξη αυτή οριστικοποιήθηκε το ποσό του φόρου που θεωρήθηκε ότι δεν είχε αποδοθεί.





Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.