










του Κωστή Πλάντζου
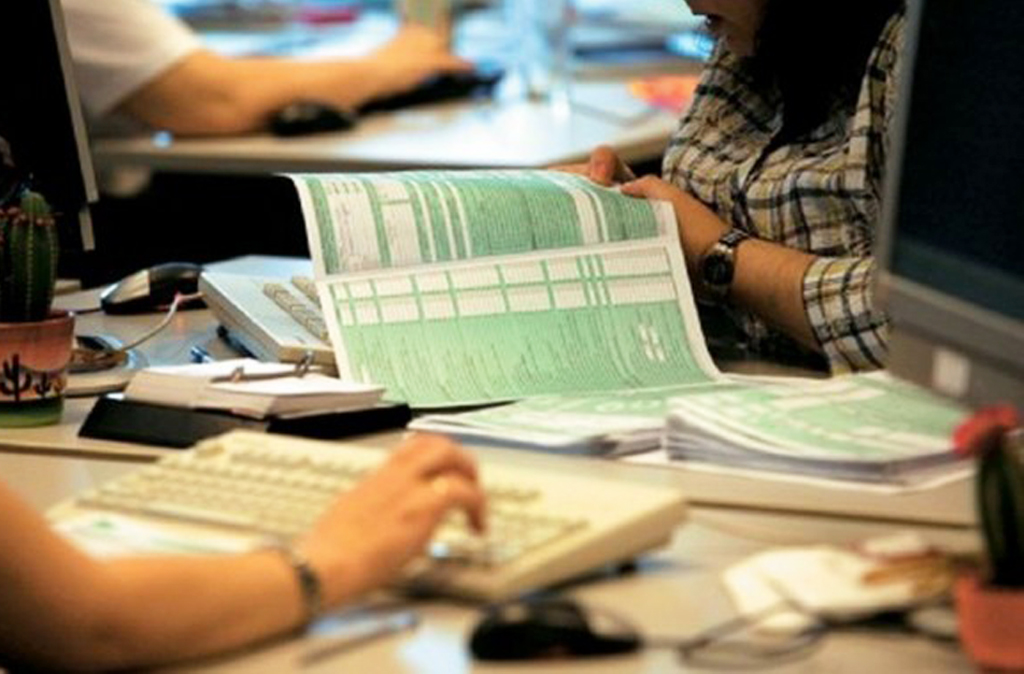
Τεράστιες ανατροπές στη διαδικασία δήλωσης των εισοδημάτων και είσπραξης των φόρων σηματοδοτεί νέα απόφαση του Συμβουλίου της Επικρατείας (ΣτΕ), η οποία ανοίγει τον δρόμο για να υποβάλλονται και να εκκαθαρίζονται χωριστά οι κοινές δηλώσεις των έγγαμων ή μελών συμφώνου συμβίωσης, εφόσον το επιθυμούν οι ίδιοι.
Το ανώτατο δικαστήριο καταρρίπτει το επιχείρημα που επί δεκαετίες προέβαλλε το υπουργείο Οικονομικών, πως «τεχνικοί λόγοι» επιβάλλουν να καταθέτουν κοινή δήλωση τα νοικοκυριά προκειμένου να μην αυξηθεί ο όγκος των δηλώσεων Ε1 που υποβάλλονται κάθε χρόνο. Θεωρεί ότι καμία διάταξη νόμου (Κώδικας Φορολογίας Εισοδήματος και Κώδικας Φορολογικών Διαδικασιών) δεν υποχρεώνει τους συζύγους να συμπληρώνουν από κοινού φορολογική δήλωση, να αποκαλύπτουν τα εισοδήματά τους και να καθίστανται συνυπόχρεοι για το τελικό ποσό φόρου που δείχνει η κοινή εκκαθάριση.
Ποιος πληρώνει την Εφορία;
Την Ημέρα των Ερωτευμένων, στις 14 Φεβρουαρίου 2018, το Β’ Τμήμα του ΣτΕ (σε επταμελή σύνθεση) εξέδωσε την Α330 απόφαση που δημιουργεί νέα δεδομένα στο σύστημα υποβολής των φορολογικών δηλώσεων. Εναν χρόνο νωρίτερα, με την απόφαση 1215 του 2017, το ΣτΕ είχε επιβάλει να μπορούν να υποβάλουν ξεχωριστά δηλώσεις οι σύζυγοι, εφόσον τουλάχιστον ο ένας εξ αυτών εργάζεται και έχει φορολογική έδρα στο εξωτερικό, προκειμένου να μην επιβαρύνονται με φόρους που δεν οφείλουν στην Ελλάδα.
Προχωρώντας ένα βήμα παραπέρα, το Β’ Τμήμα του ΣτΕ ανοίγει τον δρόμο πλέον και για ξεχωριστή υποβολή των δηλώσεων εάν τουλάχιστον ο ένας εξ αυτών το επιθυμεί. Με άλλα λόγια, αναγνωρίζει το δικαίωμα σε κάθε μέλος του ανδρογύνου ή του συμφώνου συμβίωσης να επιλέξει εάν θα υποβάλει κοινή δήλωση με τον σύντροφό του ή ξεχωριστά ο καθένας.
Η απόφαση στηρίζεται στις αρχές της ισότητας και της ελεύθερης ανάπτυξης της προσωπικότητας. Και αυτό γιατί, αν και ο υπολογισμός φόρου γίνεται για το κάθε μέλος της οικογένειας ξεχωριστά, το τελικό εκκαθαριστικό πληρωμής ή επιστροφής φόρου εκδίδεται ενιαία για τους δύο φορολογουμένους.
Οι αντιδράσεις που είχαν προκληθεί λόγω του ισχύοντος καθεστώτος ήταν πολλές, καθώς σε πολλά νοικοκυριά τηρούν ξεχωριστό ταμείο. Τα πράγματα περιπλέκονται όταν οι σύζυγοι δεν επιθυμούν να αποκαλύψουν τα πλήρη εισοδήματα ή τις καταθέσεις τους, ή δικαιούνται επιστροφή φόρων, αλλά τη χάνουν επειδή ο άλλος σύζυγος οφείλει να πληρώσει, ενώ σε κάποιες περιπτώσεις που δεν πληρώνει την οφειλή φόρου ο ένας βαρύνεται με τα χρέη και υφίσταται τις κυρώσεις και ο άλλος.
Ακόμα χειρότερα, το πρόβλημα εντείνεται και τα τελευταία χρόνια φτάνει στα όρια του διαζυγίου με τις μαζικές κατασχέσεις που διενεργεί η Εφορία, στερώντας χρήματα από τον έναν σύζυγο για οφειλές του άλλου. Προκειμένου μάλιστα να μην έχουν προβλήματα ενημερότητας κ.λπ., συνήθως οι επιτηδευματίες αναγκάζονται ακόμα και σε εικονικά διαζύγια.
Από την άλλη, αν υποβάλλονταν ξεχωριστά κάθε χρόνο οι δηλώσεις φόρου εισοδήματος, το υπουργείο Οικονομικών θα αντιμετώπιζε πιθανώς πολλαπλά προβλήματα, καθώς ο αριθμός των δηλώσεων μπορεί να αυξανόταν από τα 6 εκατομμύρια στα 8 ή και τα 9 και τα στοιχεία της εκκαθάρισης και ο υπολογισμός εκπτώσεων και τεκμηρίων θα άλλαζαν άρδην.
Στο οικονομικό επιτελείο ωστόσο ανησυχούν για τις εισπράξεις αφού το Δημόσιο χάνει τη δυνατότητα να πιέζει τον ένα σύζυγο να πληρώσει το συνολικό ποσό φόρο που αναλογεί και στους δύο. Εκτός από την είσπραξη των φόρων, όμως, δυσχεραίνεται και το σύστημα υπολογισμού των οικογενειακών επιδομάτων και των κριτηρίων χορήγησης που έχουν οριστεί σε επίπεδο νοικοκυριού (ΚΕΑ, επιδόματα τέκνων κ.λπ.).
Πώς έκρινε το ΣτΕ
Απέναντι σε όλα αυτά η απόφαση Α330 του ΣτΕ, τα βασικά σημεία της οποίας δημοσιεύει ο ιστότοπος humanrightcaselaw.gr, αναφέρει ότι:
■ Ο Κώδικας Φορολογίας Εισοδήματος προβλέπει ότι, προκειμένου περί συζύγων, υπόχρεος για τον φόρο που αναλογεί στο εισόδημά του είναι κάθε σύζυγος ξεχωριστά, αν και διαδικαστικώς ως υπόχρεος για την υποβολή της κοινής δήλωσης ορίζεται ο σύζυγος. Και ο Κώδικας Φορολογικών Διαδικασιών, από την άλλη, προβλέπει ότι ο υπολογισμός του φόρου γίνεται για κάθε σύζυγο χωριστά. Στην πράξη, όμως, η οφειλή που βαρύνει τα εισοδήματα των συζύγων εξακολουθεί να εκδίδεται στο όνομα του συζύγου, που είναι και ο υπόχρεος για την υποβολή της δήλωσης.
■ Με τον τρόπο αυτό, με την υποβολή από τον σύζυγο μιας κοινής δήλωσης που περιλαμβάνει και το εισόδημα της συζύγου του καταλήγει στο να χρεώνεται ή να πιστώνεται ο φόρος στο όνομα του ενός συζύγου ως άθροισμα του ποσού χρέωσης ή επιστροφής φόρου των δύο συζύγων. «Τούτο, όμως, δεν βρίσκει έρεισμα σε άλλη διάταξη του νόμου», τονίζεται στην απόφαση.
■ Ως προς το επιχείρημα του υπουργείου Οικονομικών ότι θα προκαλούσε τεχνικές δυσχέρειες η υποβολή ξεχωριστής δήλωσης από τους συζύγους, το ΣτΕ κρίνει πως αυτά ίσχυαν πριν από δεκαετίες (αναλύονταν στην αιτιολογική έκθεση του Ν. 1473/1984 όπως: αύξηση του αριθμού των δηλώσεων, καθυστέρηση στην εκκαθάρισή τους, σύνταξη διπλών χρηματικών καταλόγων κ.λπ.). Το δικαστήριο λοιπόν υποστηρίζει ότι αυτά τα προβλήματα «έχουν εκλείψει προ πολλού, εν όψει και της εν τω μεταξύ αλματώδους προόδου της τεχνολογίας, τις δυνατότητες της οποίας υποχρεούται να αξιοποιεί η Φορολογική Διοίκηση προς εξυπηρέτηση του έργου της», και ειδικά μετά το έτος 2001, οπότε ξεκίνησε η ηλεκτρονική υποβολή των δηλώσεων φόρου εισοδήματος.
Το ΣτΕ επισημαίνει ότι η υποβολή κοινής δήλωσης μπορεί μεν να διευκολύνει τον υπολογισμό της φορολογίας των εγγάμων, αλλά αυτό μπορεί να γίνει και χωρίς την κοινή δήλωση, αφού το άθροισμα των εισοδημάτων των συζύγων μπορεί να προκύπτει και από αυτοτελείς δηλώσεις.
Το ίδιο αναφέρει πως ισχύει και για τη χορήγηση των διαφόρων κοινωνικής φύσεως επιδομάτων και παροχών που κρίνονται σε οικογενειακή βάση, με άντληση των συναφών πληροφοριών από τους φορείς του Δημοσίου.
Επιτάσσει δε στο υπουργείο Οικονομικών να εξελίξει τα τεχνολογικά μέσα υποβολής και εκκαθάρισης των φορολογικών δηλώσεων ώστε να εξυπηρετούν τις πραγματικές ανάγκες της φορολογικής νομοθεσίας και όχι η τελευταία να εφαρμόζεται με βάση τους περιορισμούς που προκύπτουν από τις αδυναμίες των ηλεκτρονικών συστημάτων της φορολογικής διοίκησης.
Στο διά ταύτα, το ΣτΕ αποφαίνεται ότι δεν συντρέχει λόγος δημοσίου συμφέροντος που να δικαιολογεί την υποχρεωτική υποβολή κοινής δήλωσης φόρου εισοδήματος των συζύγων, αλλά αντιθέτως πρέπει ο σύζυγος να υποβάλει κοινή δήλωση μετά της συζύγου του μόνο εφόσον και οι δύο συναινούν.
Η επιθυμία τους αυτή μπορεί να δηλώνεται κατά την υποβολή της κοινής δήλωσης, αλλά στην αντίθετη περίπτωση, όπου ο ένας από τους δύο συζύγους δεν συναινεί, πρέπει να μπορεί να υποβάλλει ο καθένας ξεχωριστά τις δηλώσεις φόρου για το εισόδημά του. Η απόφαση δεν έχει ακόμα διαβιβαστεί στο υπουργείο Οικονομικών, το οποίο θα κληθεί να τη μελετήσει και να αποφασίσει για τις αλλαγές που απαιτεί η εφαρμογή της.
newmoney.gr





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.