

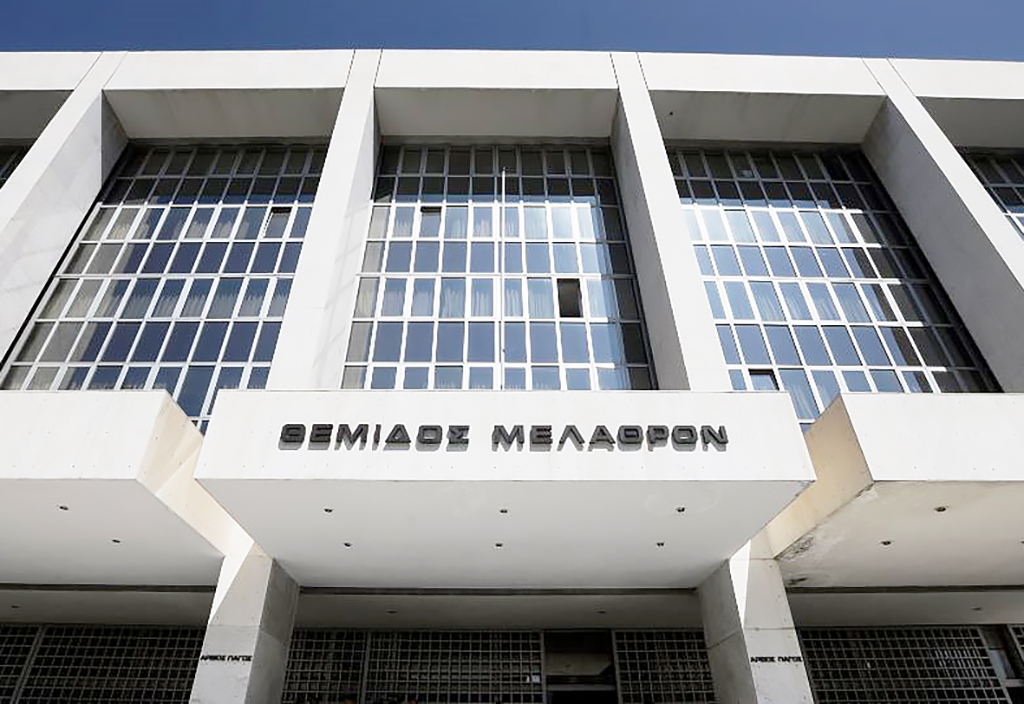
- Αποφάσεις του Α2 Πολιτικού Τμήματος του Άρειου Πάγου επικύρωσαν την τελεσίδικη απόφαση του Εφετείου, απορρίπτοντας τις αναιρέσεις όλων των εμπλεκομένων στην υπόθεση.
- Η υπόθεση αφορούσε έναν ασφαλιστικό σύμβουλο που υπεξαίρεσε σχεδόν 70.000 ευρώ με τη βοήθεια του γαμπρού του, ο οποίος ήταν ταμίας σε τράπεζα.
- Η εμπιστοσύνη που είχε αναπτυχθεί μεταξύ του ασφαλιστικού συμβούλου και του ζημιωθέντος επενδυτή αποτέλεσε το μέσο για την υπεξαίρεση χρημάτων που προορίζονταν για επενδύσεις.
- Οι δικαστικές παραδοχές αποκάλυψαν ότι οι δύο συγγενείς γνώριζαν ότι η εταιρεία διαχείρισης αμοιβαίων κεφαλαίων δεν τηρούσε λογαριασμό στην τράπεζα, ενώ ο ταμίας παραπλανούσε το ζευγάρι σχετικά με τις καταθέσεις.
• Με 2 αποφάσεις του Α2 Πολιτικού Τμήματος, το Ανώτατο Δικαστήριο απέρριψε τις αναιρέσεις όλων των πλευρών και επικύρωσε την τελεσίδικη κρίση του Εφετείου. Στο επίκεντρο, ένας ασφαλιστικός σύμβουλος που ιδιοποιήθηκε κατά τις δικαστικές παραδοχές σχεδόν 70.000 ευρώ, με τη συνδρομή του ταμία τραπεζικού υποκαταστήματος, ο οποίος ήταν και γαμπρός του
Μια υπόθεση που ξεκίνησε από τη φιλία 2 ανδρών που στεγάζονταν στο ίδιο κτίριο και κατέληξε σε πολυετή δικαστική περιπέτεια έφτασε στο τέλος της. Ο Άρειος Πάγος, με τις αποφάσεις 483/2026 και 729/2026, απέρριψε τόσο την αναίρεση της τράπεζας και του πρώην ταμία της όσο και την αναίρεση του ζημιωθέντος επενδυτή, αφήνοντας άθικτη την απόφαση 115/2024 του Τριμελούς Εφετείου.
Η γνωριμία και η εμπιστοσύνη
Σύμφωνα με τις παραδοχές των πολιτικών δικαστηρίων, ο ενάγων, ημεδαπός εκπαιδευτής οδηγών, διατηρούσε σχολή οδηγών σε οικοδομή όπου στεγαζόταν και το γραφείο ενός ασφαλιστικού πράκτορα. Ο τελευταίος συνεργαζόταν ήδη από το 1982 με ασφαλιστική εταιρεία ως ασφαλιστικός σύμβουλος και από το 1996 είχε αναλάβει, μέσω της ίδιας ασφαλιστικής, τη διαμεσολάβηση για τη διάθεση μεριδίων αμοιβαίων κεφαλαίων μιας εταιρείας διαχείρισης. Το 2004 προήχθη σε συντονιστή ασφαλιστικών συμβούλων.
Η γνωριμία των 2 ανδρών εξελίχθηκε σε φιλία και επαγγελματική συνεργασία. Από το 1997 ο εκπαιδευτής οδηγών και η σύζυγός του, χωρίς εξειδικευμένες γνώσεις, άρχισαν να του εμπιστεύονται χρηματικά ποσά με την εντολή να τα επενδύσει σε αμοιβαία κεφάλαια. Οι πρώτες επενδύσεις έγιναν κανονικά και το ζευγάρι λάμβανε περιοδικές ενημερώσεις στη διεύθυνση κατοικίας του. Όπως προκύπτει από τις αποφάσεις, ακριβώς αυτή η σχέση εμπιστοσύνης αποτέλεσε αργότερα το όχημα για την υπεξαίρεση.
Ο ρόλος του ταμία
Η πρώτη μέθοδος, σύμφωνα με τις δικαστικές παραδοχές, εκτυλίχθηκε σε υποκατάστημα τράπεζας όπου εργαζόταν ως ταμίας ο γαμπρός του ασφαλιστικού συμβούλου, σύζυγος της αδελφής του. Στις 2 Νοεμβρίου 2004 ο επενδυτής, καθ’ υπόδειξη του συμβούλου, ανέλαβε 10.000 ευρώ από τον κοινό λογαριασμό που τηρούσε με τη σύζυγό του. Στις 9 Νοεμβρίου 2004 ακολούθησαν 25.000 ευρώ και στις 25 Φεβρουαρίου 2005 η σύζυγος ανέλαβε 7.100 ευρώ. Σε όλες τις περιπτώσεις τα χρήματα προορίζονταν, όπως πίστευε το ζευγάρι, για κατάθεση σε λογαριασμό της εταιρείας διαχείρισης αμοιβαίων κεφαλαίων.
Η εταιρεία αυτή, ωστόσο, δεν τηρούσε καν λογαριασμό στη συγκεκριμένη τράπεζα, κάτι που κατά τα δικαστήρια γνώριζαν και οι 2 συγγενείς. Ο ταμίας, ο οποίος μάλιστα ήταν αρμόδιος για συναλλαγές συναλλάγματος και όχι για καταθέσεις, παρέδιδε στο ζευγάρι μόνο το παραστατικό της ανάληψης, διαβεβαιώνοντας ότι η κατάθεση είχε πραγματοποιηθεί. Το μηχανογραφημένο παραστατικό της κατάθεσης το εξέδιδε, αλλά δεν το παρέδιδε ποτέ. Τα χρήματα κατέληγαν σε λογαριασμό του ασφαλιστικού συμβούλου. Μια τέταρτη ανάληψη 8.000 ευρώ στις 6 Ιουνίου 2008 έγινε χωρίς τη συμμετοχή του ταμία. Συνολικά η πρώτη μέθοδος απέφερε στον σύμβουλο 50.100 ευρώ, εκ των οποίων για τα 42.100 ευρώ καταλογίστηκε άμεση συνέργεια στον ταμία.
Πλαστές υπογραφές και δίγραμμες επιταγές
Η δεύτερη μέθοδος ήταν πιο σύνθετη. Περί το 2000 ο επενδυτής αποφάσισε να τοποθετήσει επιπλέον ποσά σε αμοιβαία κεφάλαια, ορίζοντας αυτή τη φορά ως διεύθυνση ενημέρωσης το γραφείο του συμβούλου. Ο τελευταίος, αντί για αμοιβαία κεφάλαια, συνέταξε αιτήσεις προς την ασφαλιστική εταιρεία για ασφαλιστήρια ζωής συνδεδεμένα με επενδύσεις, θέτοντας κατ’ απομίμηση την υπογραφή του πελάτη του. Τα συμβόλαια εκδόθηκαν και τα κρατούσε ο ίδιος στο γραφείο του.
Στη συνέχεια, με νέες πλαστογραφημένες αιτήσεις, ζήτησε την εξαγορά των συμβολαίων και την ακύρωση ενός εξ αυτών. Η ασφαλιστική εξέδωσε δίγραμμες επιταγές σε διαταγή του επενδυτή, τις οποίες εισέπραξε ο σύμβουλος, πλαστογραφώντας την οπισθογράφηση και χρησιμοποιώντας τον αριθμό ταυτότητας της συζύγου του παθόντος. Η ζημία από τη μέθοδο αυτή ανήλθε σε 19.683,07 ευρώ και το συνολικό ποσό της υπεξαίρεσης σε 69.783,07 ευρώ.
Η δικαστική διαδρομή
Ο επενδυτής κατέθεσε αγωγή στις 15 Σεπτεμβρίου 2014 στο Πολυμελές Πρωτοδικείο, στρεφόμενος κατά του συμβούλου, της εταιρείας διαχείρισης, της ασφαλιστικής, του ταμία, της τράπεζας που τον απασχολούσε και της τράπεζας που πλήρωσε τις επιταγές. Το δικαστήριο ανέστειλε το 2018 την έκδοση οριστικής απόφασης μέχρι την περάτωση της ποινικής διαδικασίας.
Ο σύμβουλος και ο ταμίας κηρύχθηκαν ένοχοι σε πρώτο βαθμό από το Τριμελές Εφετείο Κακουργημάτων το 2016 για κακουργηματική υπεξαίρεση και άμεση συνέργεια αντίστοιχα. Το 2019, όμως, το Πενταμελές Εφετείο έπαυσε οριστικά την ποινική δίωξη λόγω παραγραφής, χωρίς να κρίνει επί της ουσίας. Ακολούθησε η οριστική απόφαση του Πρωτοδικείου το 2022 και, μετά από εφέσεις όλων των πλευρών, η απόφαση 115/2024 του Τριμελούς Εφετείου, που υποχρέωσε τον ταμία και την τράπεζα να καταβάλουν εις ολόκληρον 42.100 ευρώ ως αποζημίωση και 7.000 ευρώ για ηθική βλάβη, αναγνωρίζοντας παράλληλα την ευθύνη της εταιρείας διαχείρισης για τις πράξεις του συμβούλου.
Το τεκμήριο αθωότητας και η απάντηση του Αρείου Πάγου
Η τράπεζα και ο πρώην ταμίας της υποστήριξαν ενώπιον του Αρείου Πάγου ότι η παύση της δίωξης λόγω παραγραφής ισοδυναμεί με αθώωση και ότι το πολιτικό δικαστήριο, χαρακτηρίζοντας τον ταμία συνεργό, παραβίασε το τεκμήριο αθωότητας. Το Ανώτατο Δικαστήριο απέρριψε τον ισχυρισμό, κρίνοντας ότι η αποζημίωση δεν αποτελεί ποινή, ότι το πολιτικό δικαστήριο δεν δεσμεύεται από την ποινική κρίση, αν και οφείλει να τη συνεκτιμά, και ότι το Εφετείο παρέμεινε εντός των ορίων της πολιτικής δίκης χωρίς να αμφισβητήσει την ποινική απόφαση. Απορρίφθηκαν επίσης οι αιτιάσεις για την αξιοπιστία της συζύγου ως μάρτυρα, δεδομένου ότι η ίδια είχε ήδη δικαιωθεί εν μέρει με δική της αγωγή το 2021.
Από την άλλη πλευρά, ο επενδυτής ζήτησε αναγνώριση μεγαλύτερης ζημίας από τη δεύτερη μέθοδο και ευθύνη της τράπεζας που πλήρωσε τις δίγραμμες επιταγές. Ο Άρειος Πάγος έκρινε ότι το ύψος της ζημίας αποτελεί ζήτημα εκτίμησης αποδείξεων που δεν ελέγχεται αναιρετικά, ενώ η αγωγή κατά της πληρώτριας τράπεζας ορθώς απορρίφθηκε ως αόριστη, αφού δεν ανέφερε αν ο εισπράξας ήταν πελάτης της. Ο ασφαλιστικός σύμβουλος δεν εμφανίστηκε καθόλου στη δίκη του Αρείου Πάγου.
Και οι 2 αναιρέσεις απορρίφθηκαν, με επιβολή δικαστικής δαπάνης 2.700 ευρώ σε κάθε ηττημένη πλευρά. Οι αποφάσεις του Ανωτάτου Δικαστηρίου, κλείνουν οριστικά μια υπόθεση της οποίας τα πραγματικά περιστατικά ανάγονται σε περισσότερα από 20 χρόνια πριν.





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.