



















-Δεσμεύτηκε το ΑΦΜ του στη ΔΟΥ για οφειλές τις οποίες έχει προσβάλει ως αντισυνταγματικές από τον Ιούλιο του 2011 στο Διοικητικό Πρωτοδικείο Ρόδου 8Παρότι η υπόθεση έχει αναβληθεί – 3 φορές, ενόψει κρίσεως του ΔΗΦΟΔΩ από την Ολομέλεια του ΣτΕ ο Δήμος Ρόδου, προχώρησε σε διοικητικά μέτρα σε βάρος του
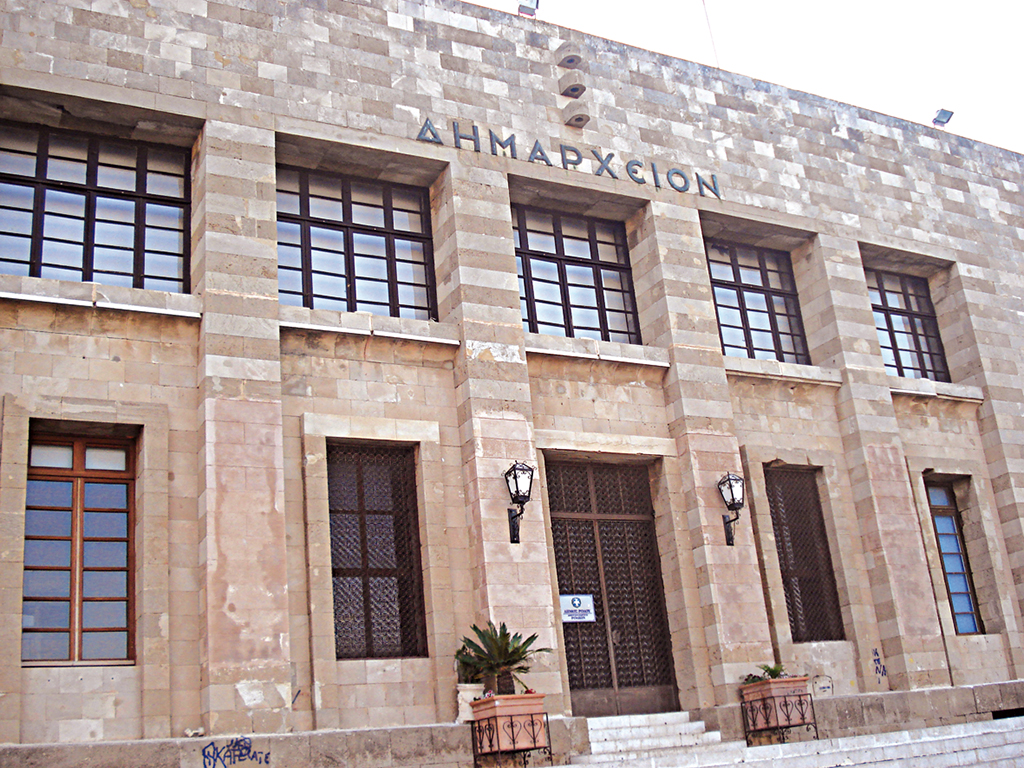
Μείζον θέμα, που δεν αποκλείεται να προσλάβει και ποινική διάσταση, ανέκυψε την Παρασκευή στο Δήμο Ρόδου μετά την απόφαση ενός εκ των πλέον γνωστών δικηγόρων του νησιού, να κοινοποιήσει εξώδικη διαμαρτυρία – πρόσκληση στη δημοτική αρχή, με επιφύλαξη δικαιωμάτων, υποστηρίζοντας ότι εκβιάστηκε από δημοτικό υπάλληλο για να αποσύρει την προσφυγή που άσκησε κατά του κύρους του ΔΗΦΟΔΩ στα Διοικητικά Δικαστήρια!
Ο δικηγόρος επιχείρησε συγκεκριμένα να εισπράξει για δημόσια υπηρεσία οφειλές για υπηρεσίες που παρείχε και όταν του ζητήθηκε να προσκομίσει ενημερότητα για να του καταβληθούν τα οφειλόμενα, ο λογιστής του τον ενημέρωσε ότι έχει δεσμευτεί στη ΔΟΥ Ρόδου το ΑΦΜ του, λόγω οφειλών του σε ΔΗΦΟΔΩ.
Επιχείρησε να ενημερωθεί σχετικώς αρμοδίως και όσα περιγράφει ο ίδιος στην εξώδικη δήλωση του είναι απίθανα και άκρως ανησυχητικά…
Σημειώνεται ότι ο συγκεκριμένος ποινικολόγος είναι από τους πρώτους που άσκησαν προσφυγή ενώπιον του Διοικητικού Πρωτοδικείου Ρόδου για την ακύρωση ειδοποιήσεων καταβολής του φόρου.
Με την προσφυγή του αμφισβητείται η νοµιµότητα, η συνταγµατικότητα, η αναλογικότητα και η συµβατότητα του Δηµοτικού Φόρου Δωδεκανήσου (ΔΗΦΟΔΩ) µε το άρθρο 33 της υπ’αριθµ. 6 κατευθυντήριας οδηγίας (DIRECTIVA) της Ευρωπαϊκής Ένωσης, ενώ υποστηρίζεται ότι ο φόρος παραβιάζει και τις αρχές της ισότητας.
Ετερος δικηγόρος άσκησε μάλιστα πρόσθετη παρέµβαση κατά του Δήµου Ρόδου και υπέρ του, “εµπλουτίζοντας” µε νέους λόγους ακύρωσης το αρχικό δικόγραφο τονίζοντας ότι κακώς ο φόρος επιβάλλεται σε δικηγόρους!!
Στην εξώδικη δήλωση, για το περιεχόμενο της οποίας ενημερώθηκε ο δήμαρχος Ρόδου κ. Φώτης Χατζηδιάκος αναφέρονται τα εξής:
«Όπως γνωρίζετε έχω ασκήσει την από 25/7/2011 προσφυγή μου ενώπιον του Διοικητικού Πρωτοδικείου Ρόδου κατά την υπ’αριθμ. 343 και 344/30-5-2011 ατομικών ειδοποιήσεων της Υπηρεσίας σας (οι οποίες αφορούν την εγγραφή μου στους βεβαιωτικούς καταλόγους ΔΗ.ΦΟ.ΔΩ. των ετών 2008 και 2009) επειδή πιστεύω και έχω τη βάσιμη νομική άποψη ότι ο δημοτικός φόρος είναι παράνομος.
Η προσφυγή μου αυτή έχει αναβληθεί μέχρι σήμερα (3) φορές με αίτημα του Δήμου Ρόδου επειδή εκκρεμεί ως γνωστό το θέμα στην Ολομέλεια του Συμβουλίου Επικρατείας μετά την απόφαση του αρμόδιου τμήματος που έκρινε ότι ο δημοτικός φόρος είναι παράνομος.
Και ενώ η μέχρι σήμερα νομική αντιμετώπιση του θέματος βρίσκεται στο αρμόδιο κατά το Σύνταγμα Δικαστήριο (και μάλιστα μετά τη δυσμενή για τον Δήμο Ρόδου εξέλιξη), ωστόσο εχθές πληροφορήθηκα έκπληκτος ότι έχετε προβεί στην παράνομη και αξιόποινη δέσμευση του ΑΦΜ μου (…) με αποτέλεσμα να δυσχεραίνεται η λειτουργία του δικηγορικού μου γραφείου και γενικά οι συναλλαγές μου με το Δημόσιο.
Μάλιστα όταν ο λογιστής μου επικοινώνησε με την Υπηρεσία σας ο υπεύθυνος υπάλληλός σας, προκειμένου να αποδεσμεύσει τον ΑΦΜ μου, ζήτησε ΕΚΒΙΑΣΤΙΚΑ να παραιτηθώ προηγουμένως από τη νόμιμη προσφυγή που άσκησα!!
Η όλη παράνομη και εκβιαστική αυτή συμπεριφορά σας είναι ΑΠΑΡΑΔΕΚΤΗ γι’ αυτό και σας ΚΑΛΩ να προβείτε άμεσα στις εξής ενέργειες:
1. Να μου γνωρίσετε την ειδική διάταξη του Νόμου, που σας έδωσε το δικαίωμα ως ΟΤΑ να δεσμεύσετε τους ΑΦΜ των προσώπων, που εσείς θεωρείτε οφειλέτες σας.
2. Να μου γνωρίσετε (όχι ονομαστικά αλλά αριθμητικά) σε πόσους από τις χιλιάδες των οφειλετών του ΔΗ.ΦΟ.ΔΩ. έχετε δεσμεύσει τον ΑΦΜ τους και
3. Να απελευθερώσετε μέσα σε 24 ώρες από τη λήψη της παρούσας (και να μου γνωρίσετε εγγράφως την αποδέσμευση) του ΑΦΜ διαφορετικά σας ΔΗΛΩΝΩ ότι θα καταμηνύσω κάθε υπεύθυνο για παράβαση καθήκοντος και εκβίαση και θα ζητήσω την πλήρη αποζημίωσή μου για την απαξιωτική για το πρόσωπό μου δέσμευση του ΑΦΜ, όχι μόνον από αυτόν που έδωσε την εντολή της δέσμευσης, αλλά και από εκείνον που αρνείται να συμμορφωθεί στην παρούσα εξώδικη διαμαρτυρία μου».
Ο δικηγόρος έχει ζητήσει με την προσφυγή του να αναγνωριστεί ότι ο Δημοτικός Φόρος (ΔΗ.ΦΟ.ΔΩ.) που επιβλήθηκε και καθιερώθηκε με το άρθρο 60 του Ν. 2214/1994 είναι μη νόμιμος, αντισυνταγματικός και δεν συμβιβάζεται με το άρθρο 33 της υπ’αριθμ. 6 κατευθυντήριας οδηγίας (DIRECTIVA) της Ευρωπαϊκής Ένωσης, αλλά και ότι η εφαρμογή του παραβιάζει τις αρχές της ισότητας και της αναλογικότητας!
Αναφέρει στην προσφυγή του μεταξύ άλλων και τα εξής:
«Ο ΔΗ.ΦΟ.ΔΩ., που καθιερώθηκε με τον Ν. 2214/94 δεν είναι νόμιμος διότι έρχεται σε ευθεία σύγκρουση και δεν συμβιβάζεται με τις ρυθμίσεις τόσο του εσωτερικού όσο και του Ευρωπαϊκού Κοινοτικού Δικαίου διότι με αυτόν δεν επιβάλλεται απλά φόρος επί των εισαγόμενων και εξαγόμενων αγαθών αλλά επί των ακαθάριστων εσόδων (δηλ. του τζίρου) των επιτηδευματιών από την άσκηση της οικονομικής δραστηριότητάς τους και μάλιστα με κλιμακωτούς συντελεστές ανάλογα με το συντελεστή ΚΑΘΑΡΟΥ ΚΕΡΔΟΥΣ με αποτέλεσμα να μην προκύπτει με σαφήνεια τι είδους φόρος είναι τελικά ο ΔΗ.ΦΟ.ΔΩ. που αντικατέστησε το Δημοτικό φόρο, αφού ενώ επιβάλλεται επί των ακαθάριστων εσόδων και πρόκειται για ΕΜΜΕΣΟ ΦΟΡΟ, ωστόσο παρέχεται η δυνατότητα μετακύλισής του στην κατανάλωση.
Ανεξάρτητα όμως αν ο ΔΗ.ΦΟ.ΔΩ. μετακυλίεται ή όχι (άμεσα ή έμμεσα) στην κατανάλωση αναμφίβολα συνδέεται αποκλειστικά με τα οικονομικά αποτελέσματα και ειδικότερα με τα ακαθάριστα έσοδα (δηλ. τον τζίρο) της επαγγελματικής δραστηριότητας του επιτηδευματία και συνεπώς πρόκειται στην ουσία για ΦΟΡΟ ΚΥΚΛΟΥ ΕΡΓΑΣΙΩΝ η επιβολή του οποίου είναι παράνομη αφού συγκρούεται και είναι αντίθετη με το άρθρο 33 της ΕΚΤΗΣ (6ης) κατευθυντήριας οδηγίας (DIRECTIVA) του Συμβουλίου των Ευρωπαϊκών Κοινοτήτων (ήδη της Ευρωπαϊκής Ένωσης) το οποίο αναφέρει κατά λέξη:
-«Υπό την επιφύλαξιν ετέρων κοινοτικών διατάξεων, οι διατάξεις της παρούσης κατευθυντηρίου οδηγίας δεν εμποδίζουν την διατήρησιν ή την καθιέρωσιν υπό τόνος κράτους μέλους, φόρων επί των συμβολαίων ασφαλίσεως και επί των παιγνίων και στοιχημάτων, ειδικών φόρων κατανάλωσης, δικαιωμάτων εγγραφής εις τα μητρώα και γενικότερα παντός φόρου, δικαιώματος ή τέλους μη εχόντων χαρακτήρα φόρου κύκλου εργασιών».
Συνακόλουθα με τα παραπάνω ο (νέος) Δημοτικός Φόρος αποτελεί έμμεσο, αντικοινοτικό και γενικά μη νόμιμο φόρο κύκλου εργασιών (κατά την έννοια του καταργηθέντος Ν. 660/1937) ο οποίος επιβαρύνει το κόστος ζωής και τον τιμάριθμο, δημιουργεί αθέμιτο ανταγωνισμό σε βάρος των επιχειρήσεων της Δωδ/σου σε σχέση με τις επιχειρήσεις άλλων περιοχών της χώρας.
Επομένως κακώς και παρά το Νόμο γράφτηκα στους βεβαιωτικούς καταλόγους του Δήμου Ρόδου για τα έτη 2008 και 2009, όπως αναφέρω στην αρχή της παρούσας, αφού ο δημοτικός φόρος που καλούμαι να καταβάλω είναι πρόδηλα παράνομος.
Σύμφωνα με το άρθρο 4 παρ. 1 και 5 του Συντάγματος οι Έλληνες είναι ίσοι ενώπιον του Νόμου και συνεισφέρουν ΧΩΡΙΣ διακρίσεις στα δημόσια βάρη ανάλογα με τις δυνάμεις τους ενώ με το άρθρο 25 θεσπίζεται ο σεβασμός των δικαιωμάτων του ανθρώπου και ειδικότερα η αρχή της αναλογικότητας.
Όπως προαναφέρθηκε ο ΔΗ.ΦΟ.ΔΩ. υπολογίζεται με την εφαρμογή και χρήση κλιμακωτού συντελεστή καθαρού κέρδους (προκειμένου να θεμελιώσει το συντελεστή έως 1%) παρόλο που στόχος του Νομοθέτη του άρθρου 60 του Ν. 2214/1994 ήταν τα ακαθάριστα έσοδα του επιτηδευματία με αποτέλεσμα ο συντελεστής αυτός να είναι ουσιαστικά πολλαπλάσιος στο καθαρό εισόδημά του.
Με το άρθρο 25 παρ. 1 του Συντάγματος – όπως αυτό ισχύει μετά την συνταγματική αναθεώρηση του έτους 2001 – τέθηκε ο κανόνας ότι οι κάθε είδους περιορισμοί που μπορούν να επιβληθούν στα ατομικά δικαιώματα πρέπει να προβλέπονται είτε απευθείας από το Σύνταγμα είτε από το Νόμο εφόσον υπάρχει επιφύλαξη υπέρ αυτού και να σέβονται την αρχή της αναλογικότητας.
Κατά την γενική αυτή Αρχή του Δικαίου οι νομίμως επιβαλλόμενοι περιορισμοί των ατομικών δικαιωμάτων θα πρέπει να πληρούν τα ακόλουθα κριτήρια και συγκεκριμένα θα πρέπει να είναι:
α) Πρόσφοροι για την πραγμάτωση του επιδιωκόμενου σκοπού.
β) Αναγκαίοι δηλ. να συνιστούν μέτρο το οποίο σε σχέση με άλλα δυνάμενα να ληφθούν μέτρα επάγεται τον ελάχιστο δυνατό περιορισμό για τον ιδιώτη ή το κοινό και
γ) Αναλογικοί (εν στενή εννοία) δηλαδή να τελούν σε εύλογη σχέση με τον επιδιωκόμενο σκοπό, ώστε η αναμενόμενη ωφέλεια να μην υπολείπεται της βλάβης που προκαλούν.
Αν ο κοινός Νομοθέτης παραβίασε την αρχή της αναλογικότητας ή εθέσπισε με Νόμο υπέρμετρους περιορισμούς ατομικών δικαιωμάτων ο Δικαστής έχει το δικαίωμα, τη δυνατότητα αλλά κυρίως το καθήκον, να ελέγξει τη συνταγματικότητα του Νόμου και να μην τον εφαρμόσει (άρθρο 93 παρ. 4 του Συντάγματος).
Στην περίπτωσή μας ο ΔΗ.ΦΟ.ΔΩ. με τον αυθαίρετο και κλιμακούμενο συντελεστή φόρου που καθιερώνει έχει παραβιάσει ευθέως την αρχή της αναλογικότητας και προκαλεί ανισότητα, αφού χρησιμοποιεί για την ίδια αιτία όχι τα ίδια, αλλά διαφορετικά μέτρα και σταθμά για να επιβάλει φόρο στα ακαθάριστα έσοδα αδιαφορώντας για τις δαπάνες στις οποίες προέβη ο κάθε επιτηδευματίας για να επιτύχει το οικονομικό αποτέλεσμα.
Ιδιαίτερα σημειώνω ότι ενώ ο Ν. 2214/1994 υποτίθεται ότι αφορά το ακαθάριστο εισόδημα, ωστόσο, προκειμένου να επιβάλει το ΔΗ.ΦΟ.ΔΩ. καταφεύγει σε κριτήρια που αναφέρονται στο «καθαρό εισόδημα» γεγονός που βοά ότι ουσιαστικά πρόκειται για νέα μορφή του ήδη καταργηθέντος Φ.Κ.Ε. Με βάση τα εκτεθέντα ο Ν. 2214/1994 στην εφαρμογή του προκαλεί ανισότητα και άδικη μεταχείριση όχι μόνο μεταξύ των επιτηδευματιών της Δωδ/σου αλλά και μεταξύ των επιτηδευματιών της περιοχής Δωδ/σου και των λοιπών διαμερισμάτων της χώρας στα οποία δεν υφίσταται παρόμοιος δημοτικός φόρος, αφού χρησιμοποιεί κατά τρόπο ακατανόητο και αντισυνταγματικό διαφορετικούς συντελεστές για την ίδια αιτία.
Συνεπώς ο παραπάνω Νόμος είναι αντισυνταγματικός διότι παραβιάζει την ισότητα που καθιερώνει το άρθρο 4 παρ. 1 του Συντάγματος».



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.