

















Σε διπλασιασμό στο 20% από το 10% θα φτάσει η έκπτωση του ΕΝΦΙΑ για τους ιδιοκτήτες ακινήτων οι οποίοι έχουν ασφαλίσει τις κατοικίες τους για φυσικά φαινόμενα.
Ειδικότερα, για όσους έχουν κατοικίες αντικειμενικής αξίας άνω των 500.000 ευρώ, ήδη ασφαλισμένες έναντι κινδύνων από φυσικές καταστροφές, θα εξακολουθεί να ισχύει και το 2025 η έκπτωση 10% στον ΕΝΦΙΑ, που τέθηκε σε ισχύ για πρώτη φορά από φέτος.
Επίσης η έκπτωση αυτή θα ισχύσει και για όσους θα ασφαλίσουν κατοικίες αντικειμενικής αξίας άνω των 500.000 ευρώ το αργότερο μέχρι τις 31 Μαρτίου 2025.
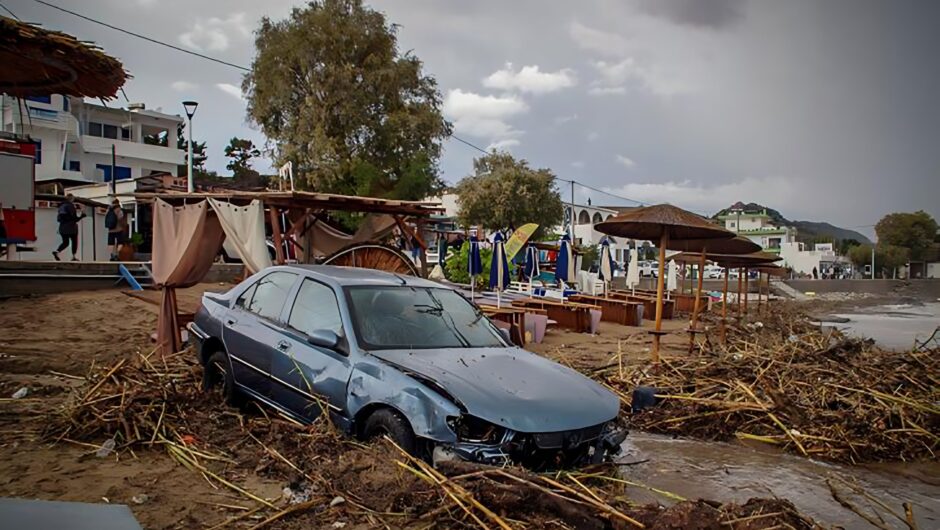
Όσοι, όμως, ιδιοκτήτες αυτής της κατηγορίας αφήσουν ανασφάλιστες τις κατοικίες τους μετά την 1η Απριλίου 2025 δεν θα έχουν πλέον κανένα δικαίωμα αποζημίωσης από το κράτος εάν αυτές υποστούν ζημιές από πυρκαγιές ή σεισμούς ή πλημμύρες.
Οι επιχειρήσεις
Παράλληλα, όσοι επιχειρηματίες έχουν ετήσιους τζίρους άνω των 500.000 ευρώ οφείλουν πλέον να ασφαλίσουν τις εγκαταστάσεις των επιχειρήσεών τους κατά κινδύνων από πυρκαγιές, σεισμούς ή πλημμύρες.
Αν δεν το πράξουν, το κράτος δεν θα τους αποζημιώνει εφόσον οι εγκαταστάσεις υποστούν ζημιές από τέτοιους είδους αιτίες. Το ίδιο θα ισχύει και σε κάθε περίπτωση μη ανανέωσης παλαιάς ασφαλιστικής σύμβασης οχημάτων ιδιωτικής ή επαγγελματικής χρήσης.
Τα παραπάνω μέτρα, ανακοινώθηκαν στη ΔΕΘ από τον πρωθυπουργό Κυριάκο Μητσοτάκη και έχουν ως στόχο να αυξηθεί ο αριθμός των ακινήτων και λοιπών περιουσιακών στοιχείων που ασφαλίζονται έναντι κινδύνων από φυσικές καταστροφές.
Υπενθυμίζεται ότι, σύμφωνα με τα ήδη ισχύοντα από τις αρχές του 2024, την έκπτωση στον ΕΝΦΙΑ λόγω ασφάλισης ακινήτων δικαιούνται αποκλειστικά και μόνο φυσικά πρόσωπα που έχουν ποσοστό ιδιοκτησίας σε κάθε είδους κατοικίες και όχι σε επαγγελματικά ακίνητα. Τα ακίνητα που χρησιμοποιούνται για βραχυχρόνια μίσθωση θεωρούνται κατοικίες και δικαιούνται της έκπτωσης.
Εφόσον ο λήπτης της ασφάλισης (δηλαδή αυτός που πληρώνει τα ασφάλιστρα) είναι νομικό πρόσωπο, αλλά ασφαλίζει κατοικία που ανήκει σε φυσικό πρόσωπο, τότε η έκπτωση χορηγείται στο φυσικό πρόσωπο, στου οποίου το Ε9 περιλαμβάνεται η κατοικία αυτή. Η έκπτωση υπολογίζεται τόσο στον κύριο όσο και τον συμπληρωματικό ΕΝΦΙΑ, που αναλογεί σε κάθε ασφαλισμένη κατοικία.
Πηγή: newmoney.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.