





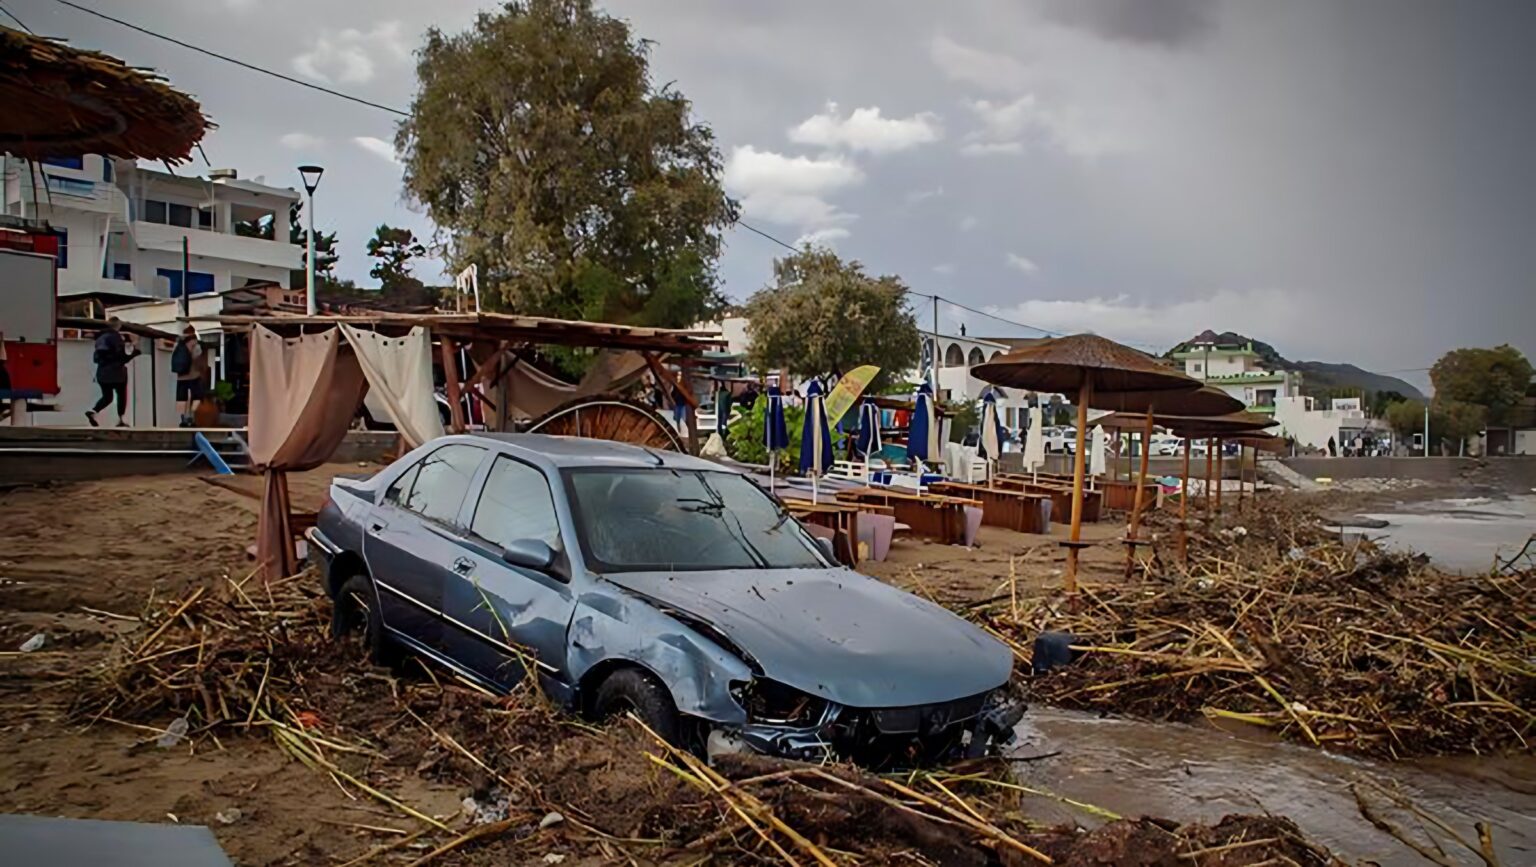
- Λιγότερο από το 25% των οικονομικών ζημιών από φυσικές καταστροφές στην Ελλάδα καλύπτεται από ασφαλιστικές εταιρείες, ποσοστό χαμηλότερο από τον ευρωπαϊκό μέσο όρο.
- Οι φυσικές καταστροφές επιβαρύνουν σημαντικά νοικοκυριά, επιχειρήσεις και δημόσια οικονομικά, ενώ η περιορισμένη ιδιωτική ασφάλιση αυξάνει την οικονομική έκθεση και τις πιέσεις στον κρατικό προϋπολογισμό.
- Τα stress tests αξιολογούν τους κλιματικούς κινδύνους στο χρηματοπιστωτικό σύστημα, βοηθώντας στην καλύτερη εκτίμηση ζημιών και στην τιμολόγηση ασφαλιστικών συμβολαίων.
- Σε χώρες με οργανωμένα συστήματα ασφάλισης φυσικών καταστροφών, όπως η Ελβετία, η ασφαλιστική διείσδυση στην κατοικία ξεπερνά το 80%, χάρη στη συνεργασία δημόσιου και ιδιωτικού τομέα και την αυστηρή εφαρμογή νομοθεσίας.
Λιγότερο από το ένα τέταρτο των οικονομικών ζημιών από φυσικές καταστροφές αποζημιώνεται από ασφαλιστικές εταιρείες στην Ελλάδα, ενώ στην Ευρώπη το αντίστοιχο ποσοστό διαμορφώνεται περίπου στο 25%. Το ασφαλιστικό κενό, οι επιπτώσεις στα δημόσια οικονομικά και οι διαφορές μεταξύ των ευρωπαϊκών συστημάτων ασφάλισης αναδείχθηκαν στο συνέδριο της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος (ΕΑΕΕ), την Πέμπτη 15 Οκτωβρίου.
Στην Ευρώπη, περίπου τα τρία τέταρτα των οικονομικών απωλειών από φυσικές καταστροφές παραμένουν ανασφάλιστα, ενώ στην Ελλάδα η εικόνα είναι ακόμη δυσμενέστερη. Το στοιχείο αυτό ανέδειξε ο γενικός διευθυντής Εποπτείας της Τράπεζας της Ελλάδος, Ιωάννης Τσικριπής, στην εκδήλωση «Φυσικές Καταστροφές – Χτίζοντας μια πιο ανθεκτική Ελλάδα».
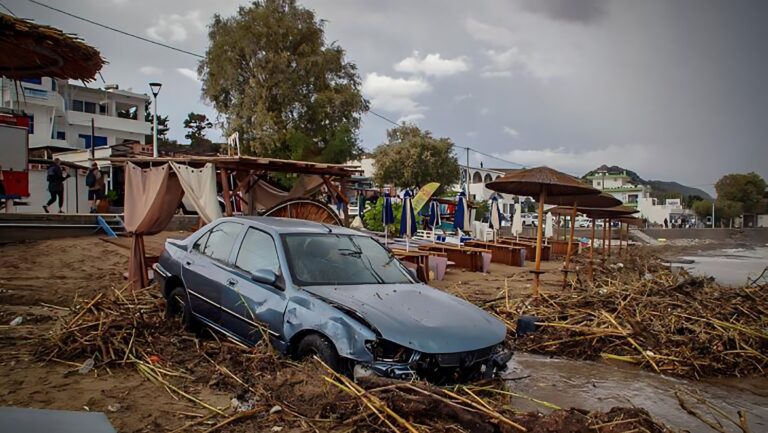
Το κόστος των καταστροφών επιβαρύνει σε μεγάλο βαθμό νοικοκυριά, επιχειρήσεις και δημόσιους πόρους. Πέρα από τις άμεσες υλικές ζημιές, οι επιπτώσεις περιλαμβάνουν τη διακοπή της παραγωγικής δραστηριότητας, την απώλεια εισοδήματος και την ανάγκη χρηματοδότησης έργων αποκατάστασης. Η περιορισμένη συμμετοχή της ιδιωτικής ασφάλισης αυξάνει την οικονομική έκθεση των πληγέντων και τις πιέσεις στον κρατικό προϋπολογισμό.
Ακραία καιρικά φαινόμενα: Ο Νοέμβριος ο πιο επιβαρυμένος μήνας, η Αττική στις περιοχές με τα περισσότερα περιστατικά
Τα stress tests για τους κλιματικούς κινδύνους
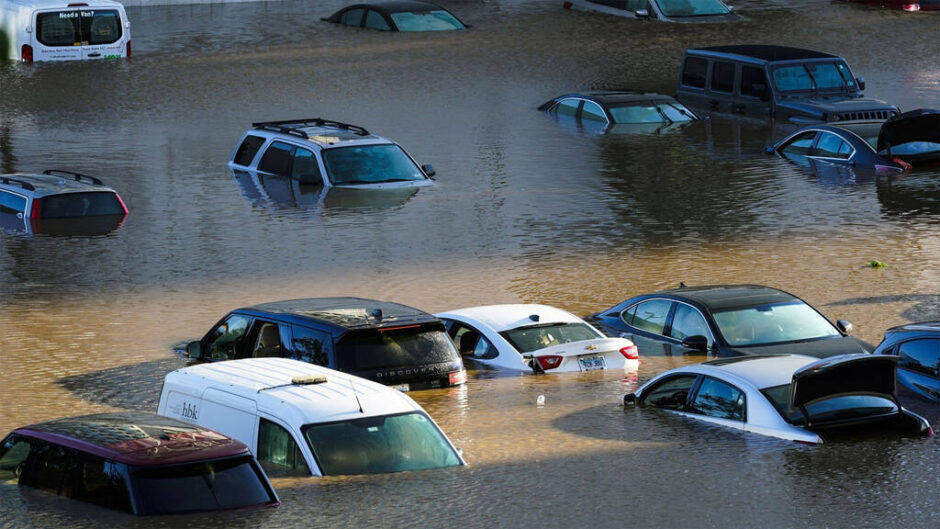
Ο κ. Τσικριπής αναφέρθηκε επίσης στις ασκήσεις προσομοίωσης ακραίων καταστάσεων (stress tests) που χρησιμοποιούνται για την αξιολόγηση των κλιματικών κινδύνων στο χρηματοπιστωτικό σύστημα. Οι ασκήσεις αυτές εξετάζουν, μεταξύ άλλων, την έκθεση τραπεζών και χρηματοδοτούμενων επιχειρήσεων σε φυσικά φαινόμενα, όπως οι πλημμύρες, και τις πιθανές επιπτώσεις στην αξία ακινήτων, στην οικονομική δραστηριότητα και στην εξυπηρέτηση δανείων. Η ακριβέστερη αποτύπωση των κινδύνων έχει σημασία και για τις ασφαλιστικές εταιρείες, καθώς επηρεάζει την εκτίμηση των πιθανών ζημιών και την τιμολόγηση των συμβολαίων.
Ασφαλιστική διείσδυση άνω του 80% σε οργανωμένα συστήματα
Σημαντικές διαφοροποιήσεις καταγράφονται μεταξύ των χωρών που έχουν αναπτύξει οργανωμένα συστήματα ασφάλισης έναντι φυσικών καταστροφών. Σύμφωνα με στοιχεία που παρουσιάστηκαν στο συνέδριο της ΕΑΕΕ, η ασφαλιστική διείσδυση στην κατοικία υπερβαίνει το 80% στο πλαίσιο της διεθνούς εμπειρίας από τέτοια συστήματα. Η παρουσίαση αναφέρθηκε στη Γαλλία, την Ελβετία, το Ηνωμένο Βασίλειο, την Ισπανία, τη Δανία, τη Νορβηγία, το Βέλγιο και την Ισλανδία, όπου εφαρμόζονται διαφορετικά μοντέλα καθολικής ή υποχρεωτικής ασφάλισης, ανάλογα με το θεσμικό πλαίσιο κάθε χώρας. Κοινά χαρακτηριστικά των συστημάτων αυτών αποτελούν η αμοιβαιότητα, η αλληλεγγύη και η συνεργασία δημόσιου και ιδιωτικού τομέα. Ωστόσο, η αποτελεσματικότητά τους εξαρτάται σε σημαντικό βαθμό από την εφαρμογή της νομοθεσίας και τους μηχανισμούς ελέγχου.
Ελβετία: Ασφαλιστική διείσδυση κοντά στο 100%
Η Ελβετία αποτελεί χαρακτηριστικό παράδειγμα συστηματικής εφαρμογής των υποχρεώσεων ασφάλισης. Σύμφωνα με την παρουσίαση, η διείσδυση προσεγγίζει το 100% για τους κινδύνους που εντάσσονται στο βασικό σύστημα ασφάλισης κτιρίων, με σταθερούς ελέγχους για την τήρηση των υποχρεώσεων. Το καθεστώς διαφοροποιείται ανά καντόνι. Σε 19 καντόνια λειτουργούν δημόσιοι καντονιακοί ασφαλιστικοί οργανισμοί, ενώ στα υπόλοιπα επτά η ασφάλιση παρέχεται από ιδιωτικές εταιρείες. Το ποσοστό αυτό δεν αφορά κάθε φυσικό κίνδυνο. Ο σεισμός αποτελεί σημαντική εξαίρεση, με τη σχετική ασφαλιστική διείσδυση να υπολογίζεται περίπου στο 15%.
Τουρκία και Ρουμανία: Υποχρεωτική ασφάλιση με κενά στην εφαρμογή
Στην Τουρκία λειτουργεί το υποχρεωτικό σύστημα σεισμικής ασφάλισης DASK. Σύμφωνα με στοιχεία του 2026, περίπου το 58% των κατοικιών ήταν ασφαλισμένο, αριθμός που αντιστοιχεί σε 11,7 εκατομμύρια κατοικίες. Όπως επισημάνθηκε στην παρουσίαση της ΕΑΕΕ, οι έλεγχοι πραγματοποιούνται κυρίως σε συγκεκριμένες χρονικές στιγμές, όπως κατά τη σύνδεση ενός ακινήτου με υπηρεσίες κοινής ωφέλειας ή τη μεταβίβασή του. Ως αποτέλεσμα, τα ασφαλιστήρια δεν ανανεώνονται πάντοτε.
Στη Ρουμανία, παρά τη νομοθετική υποχρέωση ασφάλισης κατοικιών έναντι σεισμών, πλημμυρών και κατολισθήσεων μέσω του συστήματος PAD, η ασφαλιστική διείσδυση διαμορφωνόταν περίπου στο 25% τον Σεπτέμβριο του 2026. Η περιορισμένη συχνότητα ελέγχων, οι περιορισμένες κυρώσεις και η χαμηλή ασφαλιστική συνείδηση αναφέρθηκαν στην παρουσίαση ως παράγοντες που συμβάλλουν στη χαμηλότερη συμμετοχή.
Η σύγκριση με την Ελβετία, την Τουρκία και τη Ρουμανία αναδεικνύει τη σημασία των συστηματικών ελέγχων και της ανανέωσης των ασφαλιστηρίων. Το ζήτημα αποκτά ιδιαίτερη βαρύτητα για την Ελλάδα, όπου το ποσοστό των οικονομικών ζημιών από φυσικές καταστροφές που αποζημιώνονται ασφαλιστικά υπολείπεται ακόμη και του ευρωπαϊκού 25%, αφήνοντας το μεγαλύτερο μέρος του κόστους στους πληγέντες και στα δημόσια οικονομικά.
Πηγή: insider.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.