
















Η χρυσή τομή μεταξύ επιχορηγήσεων και αυτοσυγκράτησης- Τα κολοσσιαία χρέη και ο δημοσιονομικός Αρμαγγεδών- Οι προϋπολογισμοί η μεγαλύτερη πρόκληση για τις κυβερνήσεις
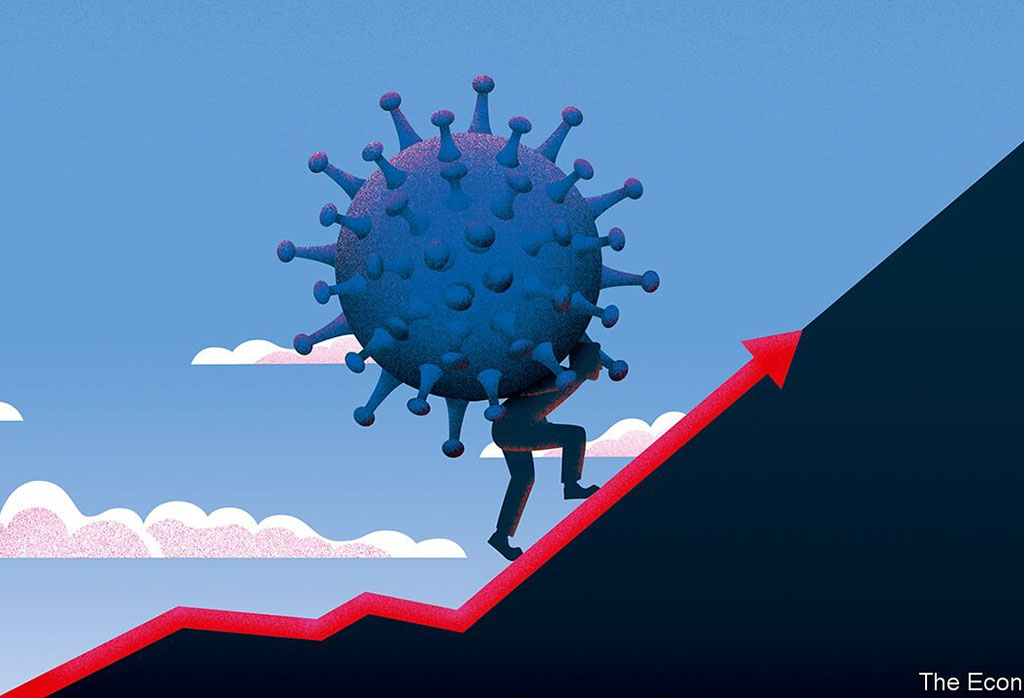
Η αμερικανική κυβέρνηση θα παρουσιάσει έλλειμμα 15% του ΑΕΠ φέτος – ένα ποσοστό που θα αυξηθεί εάν απαιτηθούν νέα πακέτα τόνωσης. Σε ολόκληρο τον πλούσιο κόσμο, το ΔΝΤ εκτιμά ότι το ακαθάριστο δημόσιο χρέος θα αυξηθεί κατά 6 τρισεκατομμύρια δολάρια, σε 66 τρισεκατομμύρια δολάρια στο τέλος του τρέχοντος έτους, ή από 105% του ΑΕΠ σε 122% – μεγαλύτερη αύξηση από ό, τι παρατηρήθηκε σε οποιοδήποτε έτος κατά τη διάρκεια της παγκόσμιας χρηματοοικονομικής κρίσης. Εάν τα lockdown διαρκέσουν περισσότερο, το φορτίο θα είναι μεγαλύτερο.
Η διαχείριση τέτοιων κολοσσιαίων χρεών θα επιβαρύνει τις δυτικές κοινωνίες τις επόμενες δεκαετίες. Το ρολόι του εθνικού χρέους που χτυπά κοντά στην Times Square της Νέας Υόρκης προειδοποίησε για επικείμενο δημοσιονομικό Αρμαγεδδών. Στην πραγματικότητα, το δημόσιο χρέος μιας χώρας δεν μοιάζει με το υπόλοιπο των πιστωτικών καρτών μιας οικογένειας. Όταν το εθνικό χρέος ανήκει στους πολίτες, μια χώρα στην πραγματικότητα οφείλει χρήματα στον εαυτό της. Το χρέος μπορεί να είναι υψηλό, αλλά αυτό που έχει σημασία είναι το κόστος εξυπηρέτησής του και, εφόσον τα επιτόκια είναι χαμηλά, αυτό εξακολουθεί να είναι φθηνό.
Το 2019 η Αμερική δαπάνησε 1,8% του ΑΕΠ για τους τοκοχρεωλύσια, λιγότερο από ό, τι πριν από 20 χρόνια. Το 2019 το ακαθάριστο δημόσιο χρέος της Ιαπωνίας ήταν ήδη σχεδόν 240% του ΑΕΠ. Σε χώρες που τυπώνουν χρήμα οι κεντρικές τράπεζες μπορούν να συγκρατήσουν τα επιτόκια αγοράζοντας ομόλογα, όπως έχουν κάνει τις τελευταίες εβδομάδες σε πρωτοφανή κλίμακα. Δεν υπάρχει κίνδυνος πληθωρισμού, ειδικά αφού οι τιμές του πετρελαίου έχουν καταρρεύσει.
Οι περισσότεροι οικονομολόγοι ανησυχούν λιγότερο για το εάν οι κυβερνήσεις θα δανειστούν απερίσκεπτα από ότι αν θα δανειστούν συγκρατημένα φοβούμενες την αύξηση του δημόσιου χρέους. Η ανεπαρκής δημοσιονομική στήριξη σήμερα κινδυνεύει να ωθήσει την οικονομία σε ένα κύκλο διαρκούς ύφεσης. Ωστόσο, ενώ το να ξοδεύουμε τώρα ελεύθερα για να αποφύγουμε μια βαθύτερη ύφεση είναι η μόνη λογική οδός, ο μεγάλος δανεισμός επί χρόνια οδήγησε σε προβλήματα.
Η Αμερική έχει ισχυρή άμυνα ενάντια σε μια κρίση χρέους, επειδή το δολάριο είναι το αποθεματικό νόμισμα και οι ξένοι θέλουν να κατέχουν τα ομόλογα της. Αλλά άλλες πλούσιες χώρες δεν έχουν αυτήν την πολυτέλεια. Το υψηλό χρέος της Ιταλίας και η ένταξη στη ζώνη του ευρώ την καταδικάζουν να ζήσει με την αιώνια απειλή ενός οικονομικού πανικού σε περίπτωση που η ΕΚΤ σταματήσει να αγοράζει τα ομόλογα της. Τα καλά νέα είναι ότι οι χρηματοπιστωτικές αγορές προεξοφλούν ότι τα επιτόκια θα παραμείνουν χαμηλά για δεκαετίες. Ωστόσο, πολλά είναι ακόμη άγνωστα σχετικά με τον ιό και τις επιπτώσεις του και οι επενδυτές δεν μπορούν να προβλέψουν τι θα συμβεί στο μέλλον.
Οι κυβερνήσεις θα πρέπει επομένως να ακολουθήσουν μια πορεία που θα περιλαμβάνει την παροχή κινήτρων και χρηματοδότησης στην παρούσα φάση και την εγκράτεια και την σύνεση την επόμενη μέρα. Η επιτυχία δεν είναι εγγυημένη. Μετά το Δεύτερο Παγκόσμιο Πόλεμο, το χρέος των χωρών συρρικνώθηκε σε βάθος δεκαετιών, αλλά μόνο χρησιμοποιώντας έναν αυταρχικό συνδυασμό υψηλών φόρων, οικονομικής καταστολής (αναγκάζοντας τους εγχώριους επενδυτές να κρατήσουν το χρέος με τεχνητά χαμηλά επιτόκια) και τον πληθωρισμό.
Το baby boom και η αύξηση του μορφωτικού επιπέδου διευκόλυναν τις οικονομίες να ξεπεράσουν τον σκόπελο του χρέους. Η Ιαπωνία δεν αντιμετώπισε κρίση αγοράς ομολόγων από τη δεκαετία του 1990, αλλά ο λόγος χρέους προς ΑΕΠ συνέχισε να αυξάνεται. Μετά την οικονομική κρίση το 2007-09, ορισμένες ευρωπαϊκές χώρες επέλεξαν τον δρόμο των περικοπών στον προϋπολογισμό προκειμένου να μειώσουν το χρέος τους, μια πολιτική που δεν είχε πάντα τα αναμενόμενα αποτελέσματα και προκάλεσε θύελλα αντιδράσεων. Η πολιτική της μείωσης του ελλείμματος θα είναι τοξική.
Η πανδημία θα αυξήσει τις εκκλήσεις για μεγάλες δαπάνες. Καμία χώρα δεν θα θελήσει να σφίξει το ζωνάρι ειδικά στον τομέα της υγείας. Η γήρανση του πληθυσμού οδηγεί αναπόφευκτα σε αύξηση των συνταξιοδοτικών και υγειονομικών δαπανών τη δεκαετία του 2030 και του 2040.
Η διατήτηση των δημόσιων υπηρεσιών και η βελτίωσή τους θα είναι μια ακριβή υπόθεση. Οι πολιτικοί που θα τολμούν να μειώσουν τις παροχές στους συνταξιούχους θα τιμωρούνται από λεγεώνες ηλικιωμένων ψηφοφόρων. Θα υπάρχουν λιγότερα διαθέσιμα μετρητά για την καταπολέμηση μελλοντικών κρίσεων, όπως η κλιματική αλλαγή ή ακόμη και μια άλλη πανδημία. Αντιμέτωποι με αυτήν την τρομακτική πραγματικότητα, οι κυβερνήσεις του πλούσιου κόσμου θα κάνουν ένα μεγάλο λάθος εάν υποκύψουν σε πρόωρες και υπερβολικές ανησυχίες για τους προϋπολογισμούς. Ενώ βρίσκονται εν μέσω της λαίλαπας πανδημίας, η απόσυρση της βοήθειας έκτακτης ανάγκης θα ήταν αυτοκαταστροφική. Ενας υψηλότερος πληθωρισμός θα βοηθούσε, ενισχύοντας τον ονομαστικό ΑΕΠ. Όταν αυτό υπερβαίνει το επιτόκιο, τα υφιστάμενα χρέη συρρικνώνονται σε σχέση με το ΑΕΠ με την πάροδο του χρόνου. Δυστυχώς, οι κεντρικές τράπεζες πρόσφατα υπογράμμισαν τους στόχους για τον πληθωρισμό. τα τελευταία δέκα χρόνια το σωρευτικό έλλειμμα στην Αμερική και τη ζώνη του ευρώ ήταν περίπου 5-6%. Οι κεντρικές τράπεζες θα πρέπει να δεσμευτούν ότι θα αντισταθμίσουν το έλλειμμα με τον πληθωρισμό στο μέλλον. Αυτό έφερνε χαλάρωση του χρέους χωρίς να αθετούνται δεσμεύσεις του παρελθόντος.
Και οι κυβερνήσεις πρέπει να προετοιμαστούν για την δύσκολη επιχείρηση εξισορρόπησης των προϋπολογισμών τους τα επόμενα χρόνια. Η αύξηση των προϋπολογισμών φαίνεται είναι η μεγάλη καθοριστική πρόκληση για την μετα covid εποχή.
Η πρόβλεψη του Economist Intelligence Unit
«Αναμφισβήτητα θα υπάρξει νέα κρίση χρέους» υποστηρίζει η Economist Intelligence Unit, προσθέτοντας: «Προς το παρόν, οι κυβερνήσεις αυξάνουν τις δημοσιονομικές δαπάνες για την καταπολέμηση των επιπτώσεων της επιδημίας, τη διατήρηση της βασικής οικονομικής αρχιτεκτονικής και τη διατήρηση των εργαζομένων στη δουλειά τους. Ως αποτέλεσμα, τα δημοσιονομικά ελλείμματα θα αυξηθούν απότομα τα επόμενα χρόνια». Σε ανάλογες προειδοποιήσεις είχε προβεί η Παγκόσμια Τράπεζα από τον Ιανουάριο, όταν επεβλήθη το πρώτο lockdown. Μάλιστα, περιέγραψε το τρέχον κύμα συσσώρευσης χρέους ως τη μεγαλύτερη, ταχύτερη και ευρύτερη αύξηση στον παγκόσμιο δανεισμό από τη δεκαετία του 1970. Το Διεθνές Νομισματικό Ταμείο υποστήριξε επίσης ότι η παγκόσμια οικονομία πρόκειται να αντιμετωπίσει πρωτοφανή χρηματοοικονομική κρίση. Μάλιστα, το Ταμείο αναμένει για το 2020 πτώση του παγκόσμιου ΑΕΠ στο ύψος του 3%, ενώ οι μισές χώρες του κόσμου έχουν ζητήσει ήδη τη βοήθειά του.
Η έκθεση της ΕΙU προειδοποίησε ότι οι χώρες της Νότιας Ευρώπης θα πληγούν πρώτες λόγω των επιβαρυμένων δημοσιονομικών τους στοιχείων, μεταδίδοντας την κρίση και σε άλλες οικονομίες. «Πολλές ανεπτυγμένες χώρες μπορεί, μεσοπρόθεσμα, να βρεθούν στο χείλος μιας κρίσης χρέους» έγραψε η Agathe Demarais, διευθύντρια παγκόσμιων εκτιμήσεων του EIU. «Η κατάσταση αναμένεται να επιδεινωθεί και από το γεγονός ότι πολλές ευρωπαϊκές χώρες είχαν αδύναμες δημοσιονομικές θέσεις πριν από την εκδήλωση του κορονοϊού, ενώ παράλληλα είναι από τα χειρότερα και σφοδρότερα πληγέντα κράτη» συμπλήρωσε. Για την αντιμετώπιση της κρίσης χρέους ίσως χρειαστεί να αυξηθούν οι φόροι, κάτι θα προκαλέσει αναστάτωση στη φορολογική βάση.
Παράλληλα, η αγορά ομολόγων θα πιεστεί πολύ, καθώς θα υπάρξουν διαδοχικές υποβαθμίσεις χωρών.
Σε κάθε περίπτωση, περιθώρια για μέτρα λιτότητας δεν υπάρχουν, καθώς οι προηγούμενες κρίσεις χρέους έχουν πλέον εξαντλήσει αυτό το οπλοστάσιο, και μάλλον θα πρέπει να υπάρξει νέο κύμα παροχής ρευστότητας στις αγορές, σε μια κεϋνσιανή λογική.
Σύμφωνα με τον Simon Baptist, δεν μπορούν όλες οι κυβερνήσεις να λάβουν τη χρηματοδότηση που ζητούν. Συγκεκριμένα, είπε ότι οι αναδυόμενες οικονομίες θα αντιμετωπίσουν «μια μεγάλη πρόκληση» να πείσουν τους διεθνείς επενδυτές να τους δανείσουν περισσότερα χρήματα σε μια εποχή που οι επενδυτές αναζητούν ασφαλέστερα μέρη για να σταθμεύσουν τα κεφάλαιά τους. «Πολλές αναδυόμενες αγορές βασίζονται σε διεθνείς επενδυτές, οι διεθνείς χρηματοοικονομικές ροές για να λάβουν τη χρηματοδότηση για να τρέξουν έλλειμμα προϋπολογισμού, δυσκολεύονται να δανειστούν σε τοπικό νόμισμα – αν και υπάρχουν μερικές εξαιρέσεις. Προς το παρόν, με αυτήν τη μεγάλη στροφή στην αποτροπή του κινδύνου στις διεθνείς αγορές, παρόλο που μπορεί να υπάρχουν κάποιες αναδυόμενες κυβερνήσεις του κόσμου που θα ήθελαν να ξοδέψουν περισσότερα, δεν πρόκειται να λάβουν χρηματοδότηση», υποστήριξε ο οικονομολόγος του EIU.


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.