
























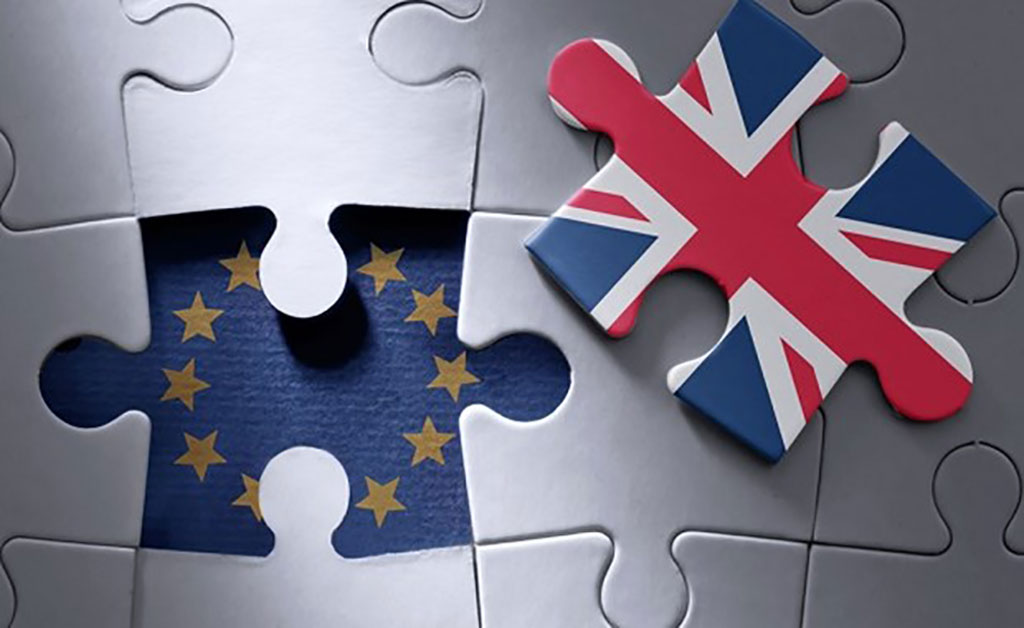
Για τους Έλληνες που διαμένουν στη Βρετανία ή την επισκέπτονται αναμένεται να αλλάξουν αρκετά πράγματα, ενώ οι οικονομικές εξελίξεις που θα φέρει το Brexit θα κάνουν πιο ακριβή τη χώρα.
Στον δρόμο για την έξοδο από την Ευρωπαϊκή Ένωση βαδίζει η Μ. Βρετανία, μετά τη σαρωτική νίκη των Τόρις. Το Ηνωμένο Βασίλειο βέβαια χώρα χρειάζεται περισσότερα από μια ψήφο στις εκλογές για πραγματοποιηθεί το Brexit στις 31 Ιανουαρίου. Ο Μπόρις Τζόνσον θα είναι μεν απελευθερωμένος στο επόμενο στάδιο των διαπραγματεύσεων με την ΕΕ και δεν πρόκειται να υπάρξει ο «φόβος» δεύτερου δημοψηφίσματος. Από την άλλη, ακόμα και εν μέσω του ενθουσιασμού για τον θρίαμβο, οι Συντηρητικοί μπορεί να φοβούνται ότι ενώ εξασφάλισαν το Brexit, μπορεί να έχασαν τη Μεγάλη Βρετανία και θα κληθούν να διαφυλάξουν την οικονομική σταθερότητα της χώρας και να διασώσουν τις σχέσεις με τη Σκωτία.
Το περιβάλλον που διαμορφώνεται πλέον στη Μ. Βρετανία θα έχει σοβαρές επιπτώσεις για ολόκληρη την Ευρώπη και μάλιστα σε πολλά πεδία, από το εμπόριο μέχρι τις μετακινήσεις πολιτών. Σημειώνεται ότι στο νησί ζουν σήμερα περίπου 3,5 εκατ. Ευρωπαίοι, εκ των οποίων 70.000 είναι Έλληνες και οι μισοί Έλληνες κατοικούν στη βρετανική πρωτεύουσα.
Ειδικότερα για τους Έλληνες που προτιμούν τη Βρετανία για σπουδές και εργασία, αναμένεται να αλλάξουν αρκετά πράγματα, ενώ οι οικονομικές εξελίξεις θα κάνουν πιο ακριβή τη χώρα τόσο για σπουδές και διαβίωση όσο και για ταξίδια αναψυχής. Και αυτό γιατί αναλυτές της αγοράς συναλλάγματος βλέπουν την οικονομία και τη στερλίνα να ενισχύονται αν υπάρξει πολιτική σταθερότητα.
Τι ισχύει Έλληνες φοιτητές
– Για τους Έλληνες αλλά και τους φοιτητές άλλων χωρών της ΕΕ που βρίσκονται ήδη στη Μεγάλη Βρετανία, και φοιτούν δεν αλλάζει τίποτα από όσα ήξεραν. Ο,τι έχει ισχύσει για το πρώτο έτος σπουδών συνεχίζει και για τα επόμενα έτη χωρίς καμία μεταβολή ή επιρροή.
– Για εκείνους που σκοπεύουν να εισαχθούν σε βρετανικά πανεπιστήμια το 2020 και το 2021: μέχρι να υλοποιηθεί η έξοδος της Βρετανίας από την Ευρωπαϊκή Ένωση, οι φοιτητές που θα εισαχθούν το 2020 και το 2021 θα ξεκινήσουν να σπουδάζουν με τις ίδιες προϋποθέσεις που ισχύουν τώρα, μια και το καθεστώς δεν προβλέπεται να αλλάξει μέχρι και την ημέρα της πιθανής εξόδου γιατί μέχρι τότε η Μεγάλη Βρετανία θα είναι πλήρες μέλος της Ευρωπαϊκής Ενωσης. Όσο για την ολοκλήρωση των σπουδών τους, θα γίνει με τις ίδιες προϋποθέσεις που ίσχυαν το πρώτο έτος της εισαγωγής τους στο πανεπιστήμιο.
– Για εκείνους που θα στόχευαν στα πανεπιστήμια της Βρετανίας εάν έχει φύγει τελικά από την Ευρωπαϊκή Ενωση. Είναι πιθανότατο να “παγώσουν” τελικά τα δίδακτρα των ΑΕΙ για Βρετανούς και Ευρωπαίους προπτυχιακούς φοιτητές στα σημερινά επίπεδα.
Τι αλλάζει στις μεταφορές και στους δασμούς
Σε εγκύκλιό της η ΑΑΔΕ περιγράφει τον λαβύρινθο των διαδικασιών που θα πρέπει να διανύσει κάποιος Έλληνας κάτοικος του Ηνωμένου Βασιλείου για να μπορέσει να φέρει στην Ελλάδα την οικοσκευή του ή ακόμη και το αυτοκίνητό του (παρότι θα είναι δεξιοτίμονο).
Στην εγκύκλιο τονίζεται ότι σε περίπτωση μη επίτευξης συμφωνίας μεταξύ της Ε.Ε. και του Ην. Βασιλείου όσον αφορά στους όρους αποχώρησης του τελευταίου από την Ένωση, το Ην. Βασίλειο θα θεωρείται πλέον τρίτη χώρα έναντι της Ε.Ε. από την ημερομηνία αποχώρησης. Κατά συνέπεια, όλα τα εμπορεύματα που εισέρχονται στην Ελλάδα από το Ην. Βασίλειο από την εν λόγω ημερομηνία υπόκεινται στις κατάλληλες κατά περίπτωση τελωνειακές διατυπώσεις και διαδικασίες εισαγωγής που προβλέπονται στον Ενωσιακό Τελωνειακό Κώδικα (καν. 952/2013), καθώς και στις εφαρμοστικές διατάξεις (καν. 2447/2015) και στις εξουσιοδοτικές διατάξεις αυτού (καν. 2446/2015).
Ειδικότερα, σύμφωνα με σχετικές οδηγίες της Ευρωπαϊκής Επιτροπής, το γεγονός αυτό θα επιφέρει τις ακόλουθες συνέπειες όσον αφορά τις δασμολογικές επιβαρύνσεις κατά τον τελωνισμό των εμπορευμάτων που θα εισάγονται στην Ελλάδα από το Ην. Βασίλειο:
α) Εφαρμογή του Κοινού Δασμολογίου της Ε.Ε. – δασμολογική κατάταξη εμπορευμάτων: Από την ημερομηνία αποχώρησης, όλα τα προϊόντα που εισάγονται στην Ελλάδα από το Ην. Βασίλειο θα επιβαρύνονται κατά τον τελωνισμό τους με τους κατάλληλους δασμολογικούς συντελεστές που προβλέπονται στο Κοινό Δασμολόγιο της Ε.Ε. (Καν. του Συμβουλίου 2658/87 για τη δασμολογική και στατιστική ονοματολογία και το κοινό δασμολόγιο, όπως ισχύει για το έτος 2019 σύμφωνα με τον καν. 1602/2018 της Επιτροπής, Επίσημη Εφημερίδα της Ε.Ε., τεύχος L273/31.10.2019). Πέραν τούτου, θα εφαρμόζονται τα λοιπά εθνικά και ενωσιακά μέτρα που προβλέπονται στο Ολοκληρωμένο Ενωσιακό Δασμολόγιο της Ε.Ε. και στο Εθνικό Υποσύστημα Διαχείρισης Δασμολογίου.
β) Δασμολογητέα Αξία εμπορευμάτων που εισάγονται από το Ην. Βασίλειο: Μετά την αποχώρηση του Ην. Βασιλείου από την Ε.Ε., για τον καθορισμό της βάσης πάνω στην οποία θα επιβληθούν οι δασμολογικές επιβαρύνσεις κατά τον τελωνισμό των εμπορευμάτων που εισάγονται στην Ελλάδα από το Ην. Βασίλειο, δηλαδή για τη διαμόρφωση της δασμολογητέας αξίας των εν λόγω εμπορευμάτων, θα έχουν εφαρμογή οι σχετικές διατάξεις του Ενωσιακού Τελωνειακού Κώδικα (καν. 952/2013) καθώς και των Εφαρμοστικών Διατάξεων αυτού (καν. 2447/2015). Η δασμολογητέα αξία των εμπορευμάτων συμπληρώνεται στη θέση 46 του ΕΔΕ εισαγωγής. Ειδικότερα, σύμφωνα με το άρθρο 70 του καν. 952/2013, κύρια βάση της δασμολογητέας αξίας εμπορευμάτων είναι η συναλλακτική αξία, δηλαδή η πράγματι πληρωθείσα ή πληρωτέα για τα εμπορεύματα τιμή, όταν αυτά πωλούνται προς εξαγωγή με προορισμό το τελωνειακό έδαφος της Ένωσης, ενδεχομένως κατόπιν προσαρμογής που προβλέπεται στα άρθρα 71 και 72.
Η προαναφερόμενη “πράγματι πληρωθείσα ή πληρωτέα τιμή” είναι η συνολική πληρωμή που έγινε ή πρόκειται να γίνει από τον αγοραστή προς τον πωλητή ή από τον αγοραστή προς τρίτο υπέρ του πωλητή για τα εισαγόμενα εμπορεύματα, και περιλαμβάνει όλες τις πληρωμές που έγιναν ή πρόκειται να γίνουν, ως προϋπόθεση για την πώληση των εισαγομένων εμπορευμάτων. Συνήθως αποτελείται από το σύνολο που προκύπτει από την αξία του σχετικού τιμολογίου, τα έξοδα μεταφοράς μέχρι το σημείο εισόδου στο τελωνειακό έδαφος της Ε.Ε., και τα έξοδα ασφάλισης του εμπορεύματος εφόσον υφίστανται.
Επιπλέον, στην προαναφερόμενη αξία είναι δυνατόν:
-
να προστίθενται ορισμένα στοιχεία που προβλέπονται στο άρθρο 71 του καν. 952/2013, όπως τα δικαιώματα αδείας (royalties) που σχετίζονται με το εμπόρευμα και τα έξοδα προμηθειών, ή
-
να αφαιρούνται ορισμένα στοιχεία που προβλέπονται στο άρθρο 72 του καν. 952/2013, όπως είναι τα έξοδα μεταφοράς μετά την είσοδο του εμπορεύματος στο τελωνειακό έδαφος της Ε.Ε. κ.λπ.
Όταν η δασμολογητέα αξία των εμπορευμάτων δεν μπορεί να προσδιορισθεί με βάση τη συναλλακτική αξία των εμπορευμάτων που προβλέπεται στο άρθρο 70 του καν. 952/2013, είτε γιατί δεν υπάρχει τιμολόγιο είτε γιατί οι τελωνειακές αρχές δεν μπόρεσαν να κάνουν αποδεκτή τη συναλλακτική αξία, εφαρμόζονται διαδοχικά εναλλακτικές μέθοδοι υπολογισμού της δασμολογητέας αξίας, όπως αυτές ορίζονται στο άρθρο 74, παράγραφο 2, στοιχεία α) έως δ) και παράγραφο 3 του κανονισμού (Ε.Ε.) αριθ. 952/2013 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου και είναι οι ακόλουθες:
α) η συναλλακτική αξία πανομοιότυπων εμπορευμάτων,
β) η συναλλακτική αξία ομοειδών εμπορευμάτων,
γ) η αξία που βασίζεται επί της τιμής μονάδος,
δ) η υπολογιζόμενη αξία, ή
ε) η αξία με βάση τα διαθέσιμα στοιχεία στο τελωνειακό έδαφος της Ένωσης, με εύλογο τρόπο όπως ορίζει το άρθρο 74, παρ. 3.
Επισημαίνουμε ότι, σύμφωνα με το άρθρο 140 του Εκτελεστικού κανονισμού (Ε.Ε.) 2447/2015 της Επιτροπής, όταν οι τελωνειακές αρχές έχουν εύλογες αμφιβολίες σχετικά με το αν η δηλωθείσα συναλλακτική αξία αντιπροσωπεύει το συνολικό πληρωθέν ή πληρωτέο ποσό, μπορούν να μην αποδέχονται τη δηλωθείσα συναλλακτική αξία και καλούν τον διασαφιστή / τελωνειακό αντιπρόσωπο να τους παρέχει κάθε επιπλέον πληροφορία υποστηρικτική της δηλούμενης συναλλακτικής αξίας στα πλαίσια της άσκησης του Δικαιώματος της ακρόασης. Εφόσον οι τελωνειακές αρχές δεν ικανοποιηθούν από τις παρεχόμενες πληροφορίες και στοιχεία που θα προσκομισθούν, τότε μπορούν να αποφασίσουν ότι η αξία των εμπορευμάτων δεν μπορεί να προσδιορισθεί σύμφωνα με τη συναλλακτική αξία των εμπορευμάτων και να καθορίσουν τη δασμολογητέα αξία εφαρμόζοντας διαδοχικά τις εναλλακτικές μεθόδους προσδιορισμού της αξίας που προαναφέρθηκαν.
Τέλος, εφιστούμε την προσοχή ότι η διαμόρφωση της δασμολογητέας αξίας κατά τον τελωνισμό των εμπορευμάτων από το Ην. Βασίλειο με σκοπό την επιβολή των κατάλληλων δασμολογικών επιβαρύνσεων, δεν θα πρέπει να συγχέεται με τη διαμόρφωση της φορολογητέας αξίας για την επιβολή μέτρων εθνικής φορολογίας όπως ΦΠΑ ή ΕΦΚ, η οποία δεν εμπίπτει στους σκοπούς της παρούσας».




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.