


























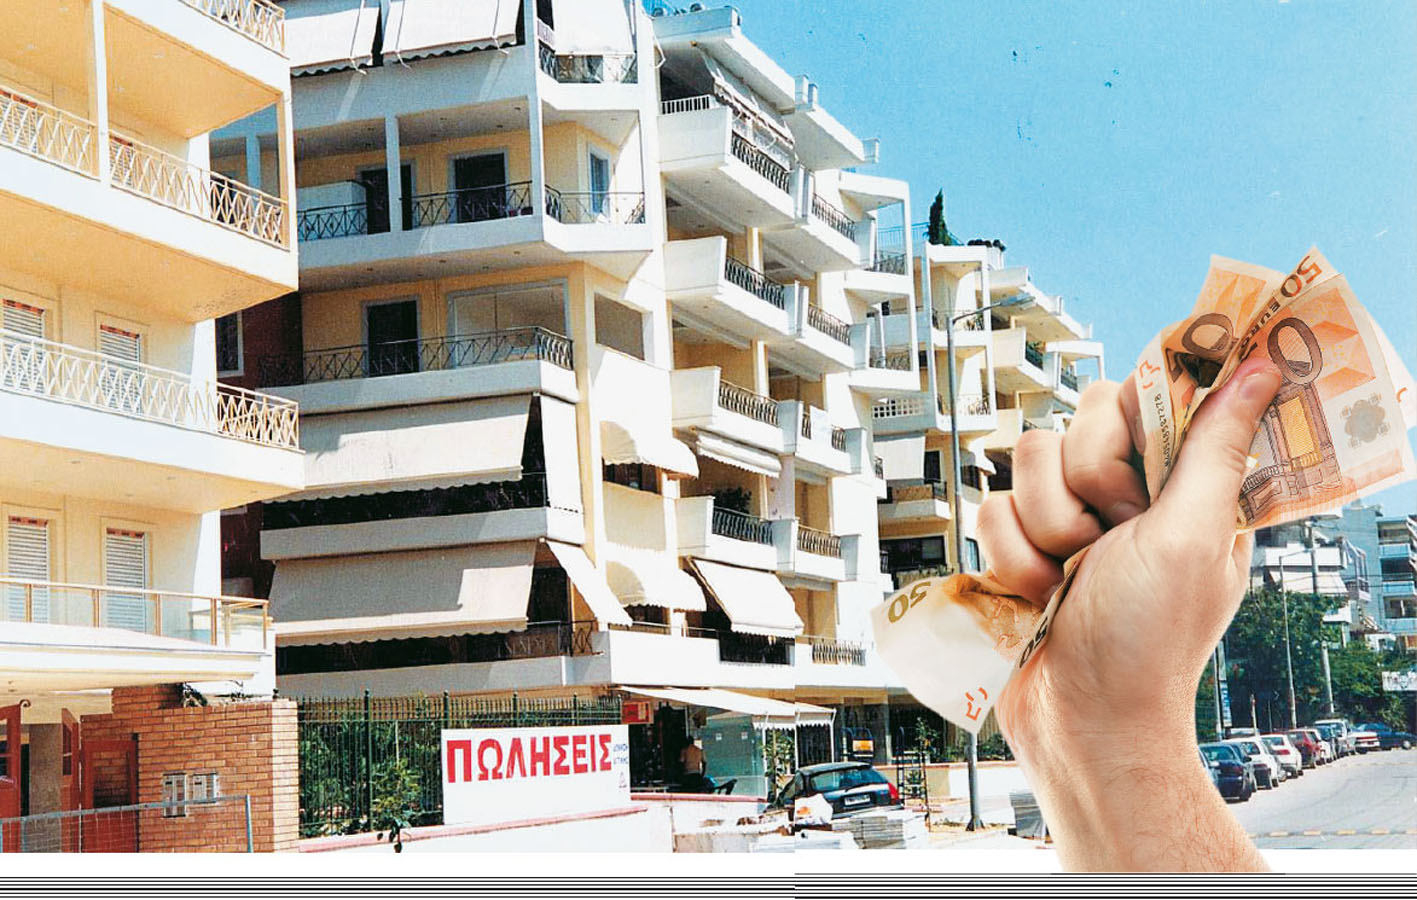
Να πληρώσουν χαράτσι 15% πριν καλά-καλά εισπράξουν τα λεφτά για το ακίνητο που πούλησαν, καλούνται πλέον οι ιδιοκτήτες που κατάφεραν να βρουν αγοραστή για να το μεταβιβάσουν.
Η εγκύκλιος που ενεργοποιεί τον Φόρο Υπεραξίας που επιβάλλεται σε όσα ακίνητα μεταβιβάζονται από 1.1.2014 και εφεξής υπεγράφη από τον Γενικό Γραμματέα Εσόδων κ. Χάρη Θεοχάρη, αλλά στην πράξη ανακύπτουν πολλά προβλήματα που δεν έχουν επιλυθεί.
Σύμφωνα με τον νόμο που ψηφίστηκε το 2013 από τη Βουλή πάντως, το κράτος αναθέτει στους συμβολαιογράφους (που είναι ελεύθεροι επαγγελματίες και όχι υπάλληλοι της εφορίας) το καθήκον να καταλογίζουν και να παρακρατούν τον φόρο από το κέρδος του πωλητή, αλλά και να τον αποδίδουν οι ίδιοι μέσα σε 2 μήνες στο δημόσιο ταμείο.
Ειδικά για το 2014 όμως η δήλωση υποβάλλεται στην αρμόδια Δ.Ο.Υ. όπου υπάγεται το ακίνητο, σε δύο αντίτυπα. Το πρώτο παραμένει στη Δ.Ο.Υ. και το άλλο επιστρέφεται θεωρημένο, με σχετική επισημείωση για την ολοκλήρωση της διαδικασίας βεβαίωσης του φόρου.
Αυτό αποτελεί την απόδειξη υποβολής της δήλωσης. Η ίδια δήλωση υποβάλλεται και όταν δεν προκύπτει υπεραξία (μηδενική) ή όταν ο προσδιορισμός της υπεραξίας καταλήγει σε αρνητικό ποσό.
Αυτά ισχύουν σε θεωρητικό επίπεδο όμως, αφού δεν έχουν ακόμα εκδοθεί συγκεκριμένες οδηγίες για το πώς υπολογίζεται η υπεραξία που έχει ο πωλητής από το ακίνητο για περιπτώσεις νεόδμητων από αντιπαροχή ή πολύ παλαιών ακινήτων.
Και όσον αφορά στους φόρους που πληρώνουν οι αγοραστές ακινήτων, πηγές του υπουργείου Οικονομικών διευκρίνιζαν ότι δεν εξετάζεται θέμα μείωσης του ΦΠΑ στα νεόδμητα από 23% σε 13%.
Συγκεκριμένα η εγκύκλιος αναφέρει ότι:
Δήλωση απόδοσης παρακρατούμενου φόρου 15% επί της υπεραξίας από τη μεταβίβαση ακίνητης περιουσίας του άρθρου 41 του ν. 4172/2013
– Η υποβολή της παραπάνω δήλωσης καθώς και η απόδοση του φόρου γίνεται με τη χρήση ηλεκτρονικής μεθόδου επικοινωνίας, μέσω διαδικτύου, στο δικτυακό τόπο της www.gsis.gr, από το συμβολαιογράφο ενώπιον του οποίου έγινε η μεταβίβαση στην αρμόδια για τη φορολογία του Δ.Ο.Υ.
– Με την οριστικοποίηση της υποβολής της δήλωσης βεβαιώνεται ο φόρος που παρακρατήθηκε και παράγεται το σημείωμα για πληρωμή του φόρου όπου περιέχεται η «Ταυτότητα Οφειλής», στοιχείο απαραίτητο για να δοθεί η εντολή πληρωμής στις τράπεζες που έχουν συμβληθεί με το Υπουργείο Οικονομικών για να παρέχουν την υπηρεσία αυτή.
– Μόνο σε περίπτωση αποδεδειγμένης τεχνικής αδυναμίας ολοκλήρωσης της υποβολής δήλωσης και μετά από επικοινωνία με το υπουργείο, η δήλωση υποβάλλεται άμεσα στην αρμόδια Δ.Ο.Υ. μαζί με το σχετικό αποδεικτικό στοιχείο περί μη δυνατότητος υποβολής ηλεκτρονικά.
– Η δήλωση υποβάλλεται και ο φόρος αποδίδεται το αργότερο μέχρι το τέλος του δεύτερου μήνα από αυτόν μέσα στον οποίο έγινε η μεταβίβαση της ακίνητης περιουσίας σύμφωνα με το άρθρο 41 και την παρ. 4 του άρθρου 62 του ν. 4172/2013.
– Ιδιαίτερα για το φορολογικό έτος 2014 η δήλωση υποβάλλεται στην καθ’ ύλην αρμόδια Δ.Ο.Υ. (ή το Γραφείο Εξυπηρέτησης Φορολογουμένων) σε δύο αντίτυπα. Από αυτά το πρώτο παραμένει στη Δ.Ο.Υ. (ή το Γ.Ε.Φ.) και το άλλο επιστρέφεται θεωρημένο, με σχετική επισημείωση για την ολοκλήρωση της διαδικασίας βεβαίωσης του φόρου και αποτελεί και απόδειξη υποβολής της δήλωσης. Μετά τη βεβαίωση του φόρου εκδίδεται ταυτότητα οφειλής σύμφωνα με τα οριζόμενα.
– Για την καταχώρηση των δηλώσεων θα τηρείται βιβλίο μεταγραφής δηλώσεων απόδοσης παρακρατούμενου φόρου κερδών υπεραξίας κεφαλαίου από τη μεταβίβαση ακινήτων.
– Η δήλωση περιλαμβάνει τα στοιχεία του συμβολαιογράφου που διενεργεί την παρακράτηση του φόρου (Α.Φ.Μ.), ονοματεπώνυμο, διεύθυνση, αρμόδια Δ.Ο.Υ.), τον αριθμό και την ημερομηνία σύνταξης του συμβολαίου, τα στοιχεία του δικαιούχου (πωλητής), τα στοιχεία του / των αγοραστή/ών, την ημερομηνία κτήσης του ακινήτου, τον χρόνο πώλησης, τον τρόπο απόκτησης, τα έτη διακράτησης, την τιμή κτήσης, το ποσοστό συνιδιοκτησίας και την τιμή πώλησης του ακινήτου.
– Η δήλωση υποβάλλεται και όταν δεν προκύπτει υπεραξία (μηδενική) ή όταν ο προσδιορισμός της υπεραξίας καταλήγει σε αρνητικό ποσό.
– Η αρμόδια Δ.Ο.Υ. ενημερώνεται από την αρμόδια υπηρεσία του υπουργείου Οικονομικών (Δ.ΗΛΕ.Δ.) αμέσως μετά την υποβολή της δήλωσης του παρακρατούμενου φόρου 15% επί της υπεραξίας από μεταβίβαση ακίνητης περιουσίας, ανά υπόχρεο, με ταυτόχρονη καταχώρηση των βασικών στοιχείων παραλαβής και πληρωμής στο TAXIS. Η αρμόδια Δ.Ο.Υ. έχει την δυνατότητα εμφάνισης και εκτύπωσης των δηλώσεων αυτών.
Η διαδικασία αυτή ισχύει από το φορολογικό έτος 2014 για μεταβιβάσεις ακίνητης περιουσίας που πραγματοποιούνται από 1.1.2014 και μετά.
Έγγραφο Στουρνάρα στη Βουλή
ΥΠΟΙΚ: Άρση απαλλοτρίωσης στο 18μηνο, αν δεν έχει αποζημιωθεί ο ιδιοκτήτης
Συνταγματική επιταγή συνιστά για τη Διοίκηση η άρση κάθε κηρυχθείσας απαλλοτρίωσης μετά την άπρακτη παρέλευση της προθεσμίας των 18 μηνών από τη δημοσίευση της απόφασης για τον προσωρινό προσδιορισμό της αποζημίωσης.
Τα παραπάνω αναφέρονται σε έγγραφο του υπουργού Οικονομικών Γιάννη Στουρνάρα, το οποίο διαβιβάστηκε στη Βουλή μετά από ερώτηση για τις πολλές αποφάσεις δέσμευσης χώρων και οικοπέδων από Δημοτικές ή Περιφερειακές Αυτοδιοικήσεις ή άλλους φορείς του Δημοσίου, χωρίς όμως να καταβάλλονται οι αποζημιώσεις σε εύλογο χρόνο στους ιδιοκτήτες.
Το θέμα είχε φέρει στη Βουλή με ερώτησή του προς τον υπουργό Οικονομικών ο κυβερνητικός βουλευτής Γιώργος Βλάχος, επισημαίνοντας ότι είναι πολλές οι περιπτώσεις, κατά τις οποίες Δημοτικές και Περιφερειακές Αυτοδιοικήσεις ή άλλοι φορείς του Δημοσίου προχωρούν στη δέσμευση χώρων και οικοπέδων για μελλοντική αξιοποίησή τους και κατασκευή υποδομών.
Ωστόσο, παρ’ ότι οι αποφάσεις για τη δέσμευση των ανωτέρω χώρων και οικοπέδων είναι σχεδόν άμεσες, δεν ισχύει το ίδιο για τις αποφάσεις, οι οποίες αφορούν στις αποζημιώσεις, αλλά και στις τελικές απαλλοτριώσεις, οι οποίες εκκρεμούν για πολλά χρόνια, με αποτέλεσμα τα συγκεκριμένα οικόπεδα να παραμένουν ανενεργά, δίχως να μπορούν να αξιοποιηθούν, αλλά και χωρίς να αποζημιώνονται οι ιδιοκτήτες τους που θα κληθούν να πληρώσουν και φόρο για οικόπεδα που ουσιαστικά δεν κατέχουν.
Στην έγγραφη απάντησή του, ο υπουργός Οικονομικών επισημαίνει ότι το υπουργείο Οικονομικών συμπράττει στην κήρυξη της απαλλοτρίωσης, κατόπιν σχετικής πρότασης που του απευθύνουν άλλοι φορείς του Δημοσίου και υπό την αυτονόητη προϋπόθεση ότι αφενός ακολουθήθηκε η διαδικασία που προβλέπεται από τον Κώδικα Αναγκαστικών Απαλλοτριώσεων και αφετέρου εξυπηρετείται το δημόσιο συμφέρον.
Συνεπώς, το υπουργείο Οικονομικών δεν «δεσμεύει» ακίνητα ιδιωτών για αξιοποίηση, καθώς η επιλογή αυτών γίνεται από τους συμπράττοντες στην κήρυξη λοιπούς φορείς που υποχρεωτικά προηγουμένως σταθμίζουν το δημόσιο συμφέρον, λαμβάνοντας υπόψη και την αρχή της αναλογικότητας.
Ωστόσο, ο κ. Στουρνάρας σπεύδει να ξεκαθαρίσει πως για όσες περιπτώσεις μετά την κήρυξη της απαλλοτρίωσης δεν ολοκληρωθεί αυτή με τη παρακατάθεση της επιδικασθείσης αποζημίωσης, η διαδικασία οδηγείται αυτοδίκαια σε άρση.
«Η άρση της κηρυχθείσας απαλλοτρίωσης, μετά την άπρακτη παρέλευση της προθεσμίας των 18 μηνών από τη δημοσίευση της απόφασης για τον προσωρινό προσδιορισμό της αποζημίωσης, συνιστά συνταγματική επιταγή για τη Διοίκηση, καθώς ρητά προβλέπεται από την παράγραφο 4 του άρθρου 17 του Συντάγματος που προστατεύει το δικαίωμα της ιδιοκτησίας» αναφέρει ο υπουργός Οικονομικών και σημειώνει ότι «η συνταγματική αυτή πρόβλεψη έχει θεσπιστεί πρωτίστως για την προστασία του καθού η απαλλοτρίωση ιδιοκτήτη, διότι σε διαφορετική περίπτωση θα κινδύνευε να στερηθεί επ΄ αόριστον την ιδιοκτησία του, χωρίς να του έχει καταβληθεί η αποζημίωση που του επιδίκασαν τα αρμόδια δικαστήρια».







Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.