











- «Η ενοχή των κατηγορουμένων είναι σαφώς περισσότερο από επαρκής»
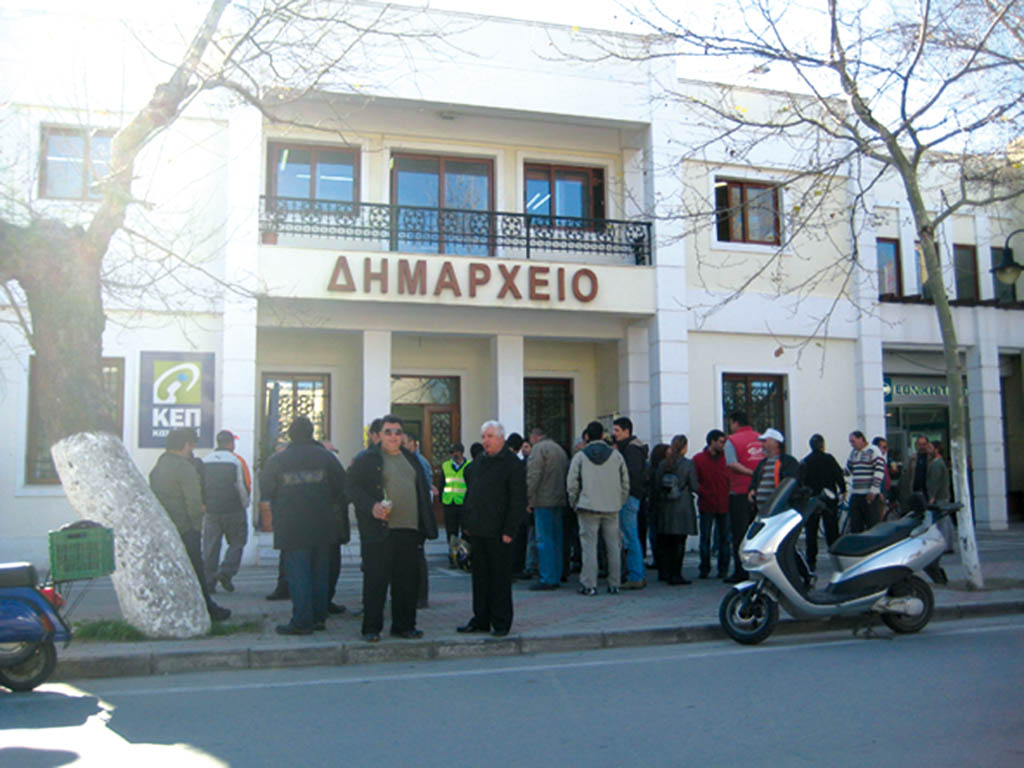
Ακρως αποκαλυπτική είναι η εισήγηση του Αντεισαγγελέα Πλημμελειοδικών Ρόδου κ. Κωνσταντίνου Γιαννακούλα, που υιοθέτησε αυτούσια το Συμβούλιο Πλημμελειοδικών Ρόδου, απορρίπτοντας την αίτηση των κατηγορούμενων για υπεξαίρεση και απιστία κατ’ εξακολούθηση στην υπηρεσία ποσού άνω των 120.000 ευρώ και σε βάρος του Δημοσίου, άνω των 150.000 ευρώ, από κοινού, κ.κ. Μιχάλη Κορδίνα, πρώην δημάρχου Πεταλούδων και Ι. Σκαμπίλη, πρώην ταμία του καποδιστριακού Δήμου, για την αντικατάσταση της προσωρινής τους κράτησης με περιοριστικούς όρους.
Στην εισήγηση του Εισαγγελέα αναφέρονται μεταξύ άλλων τα εξής:
«Οι ενδείξεις ενοχής των προσφευγόντων – κατηγορουμένων είναι σαφώς περισσότερο από επαρκείς.
Οι κατηγορούμενοι, ο μεν πρώτος ως δήμαρχος, ο δε δεύτερος ως προϊστάμενος Ταμείου και ταμίας κατά τα έτη 2000 έως 2002 και ως προϊστάμενος Λογιστηρίου, ταμίας και προϊστάμενος της Διεύθυνσης Οικονομικών Υπηρεσιών του Δήμου από την 1/7/2002 και μετά, ήταν οι μοναδικοί υπεύθυνοι και αρμόδιοι για άπαντα τα οικονομικά ζητήματα του Δήμου, έχοντες την πλήρη εξουσία για την είσπραξη των παντός είδους εσόδων του.
Εχοντας την ιδιότητα των υπαλλήλων, με πράξεις και παραλείψεις τους κατά το χρονικό διάστημα από 1/1/2000 έως 31/12/2001 ελάττωσαν εν γνώσει τους την περιουσία του ανωτέρω Δήμου, προξενώντας ζημία ύψους 372.989,73 ευρώ, ενώ την 12/12/2003 ιδιοποιήθηκαν παράνομα το ποσό των 296.339,31 ευρώ από τραπεζικό λογαριασμό του ανωτέρω Δήμου. Ειδικότερα:
Α. Καταλογίστηκε για προσαυξήσεις και πρόστιμα σχετικά με οφειλές του Δήμου προς τη ΔΟΥ Ρόδου το συνολικό ποσό των 272.640,82 ευρώ (σημείωση υπάρχει αναλυτική κατάσταση με πρόστιμα και προσαυξήσεις).
Τα δε ανωτέρω ποσά καταλογίστηκαν επειδή στις χρήσεις των ετών 2000 και 2001 απέδωσαν ανακριβώς τα παρακρατούμενα ποσά του φόρου μισθωτών υπηρεσιών, του χαρτοσήμου και του χαρτοσήμου ΟΓΑ, ενώ για τις χρήσεις των ετών 2002, 2003, 2004 δεν υπέβαλαν, ως όφειλαν, προσωρινές και οριστικές δηλώσεις ΦΜΥ και δεν απέδωσαν τα παρακρατούμενα ποσά ΦΜΥ, χαρτοσήμου και ΟΓΑ χαρτοσήμου.
Επιπρόσθετα καταλογίστηκαν:
1. Σχετικά με το Φόρο Εισοδήματος Αρχιτεκτόνων και Μηχανικών για τη χρήση 1/11 – 31/12/2002, προσαύξηση λόγω μη δήλωσης 690,02 ευρώ, για τη χρήση 1/1 – 31/12/2003, προσαύξηση λόγω μη δήλωσης 53,88 ευρώ, για τη χρήση 1/1 – 31/12/2004, προσαύξηση λόγω μη δήλωσης 95,79 ευρώ, για τη χρήση 1/1 – 31/12/2005, προσαύξηση λόγω μη δήλωσης 2.299,35 ευρώ,
2. Σχετικά με το Φόρο Εισοδήματος Εργοληπτών, για τη χρήση 1/11 – 31/12/2002, προσαύξηση λόγω μη δήλωσης φόρου εισοδήματος. 14.848,96 ευρώ, για τη χρήση 1/1 – 31/12/2003, προσαύξηση λόγω παράλειψης ή μη δήλωσης φόρου εισοδήματος 2.657,43 ευρώ, για τη χρήση 1/1 – 31/12/2004, προσαύξηση λόγω παράλειψης ή μη δήλωσης φόρου εισοδήματος 2.099,62 ευρώ, για τη χρήση 1/1 – 31/12/2005, προσαύξηση λόγω ανακρίβειας ή μη δήλωσης φόρου εισοδήματος 54.381,45 ευρώ,
3. Σχετικά με το Φόρο Ελευθέριων Επαγγελμάτων, για τη χρήση 1/11-31/12/2002, προσαύξηση λόγω μη δήλωσης φόρου εισοδήματος 12.376,88 ευρώ, για τη χρήση 1/1-31/12/2003, προσαύξηση λόγω ανακρίβειας δήλωσης φόρου εισοδήματος 8.281,63 ευρώ, για τη χρήση 1/1-31/12/2004, προσαύξηση λόγω ανακρίβειας ή μη δήλωσης φόρου εισοδήματος 3.488,88 ευρώ, για τη χρήση 1/1 – 31/12/2005, προσαύξηση λόγω ανακρίβειας ή μη δήλωσης φόρου εισοδήματος 10.084,17 ευρώ,
4. Σχετικά με το Φόρο Εισοδήματος Εμπορικών Επιχειρήσεων, για τη χρήση 1/11 – 31/12/2002, προσαύξηση λόγω μη δήλωσης φόρου εισοδήματος 35.242,34 ευρώ, για τη χρήση 1/1 – 31/12/2003, προσαύξηση λόγω ανακρίβειας ή μη δήλωσης φόρου εισοδήματος 25.496,81 ευρώ, για τη χρήση 1/1 – 31/12/2004, προσαύξηση λόγω μη δήλωσης φόρου εισοδήματος 4.719,91 ευρώ.
Επιπρόσθετα, καταλογίσθηκαν στο Δήμο, συνεπεία δικών τους παραλείψεων, για πρόσθετα τέλη και προσαυξήσεις σχετικά με τη μη απόδοση εισφορών σε ασφαλιστικά ταμεία και δόσεων δανείων, τα εξής ποσά:
Από το Ενιαίο Ταμείο Ανεξάρτητα Απασχολουμένων, το ποσό των 10.331,97 ευρώ, για τόκους κατά την περίοδο 2007 -31/ 3/2010:
Από το Ιδρυμα Κοινωνικών Ασφαλίσεων, το ποσό των 40.238,18 για πρόσθετα τέλη για τα έτη 2010-2011, από το Ταμείο Επικουρικής Ασφάλισης Δημοσίων Υπαλλήλων, λόγω οφειλής εργοδοτικών και ασφαλιστικών εισφορών των υπαλλήλων του Δήμου, το ποσό των 31.234,84 ευρώ για προσαυξήσεις, για τo χρονικό διάστημα από 1/11/2006 έως 31/11/2008, από το Ταμείο Προνοίας Δημοσίων Υπαλλήλων, λόγω οφειλής εργοδοτικών και ασφαλιστικών εισφορών για το χρονικό διάστημα από 1/11/2006 έως 31/12/2008, το ποσό των 10.411,61 ευρώ για προσαυξήσεις και από το Ταχυδρομικό Ταμιευτήριο Ελλάδας, το ποσό των 7,115,52 ευρώ, το οποίο αφορά στη μη απόδοση τοκοχρεωλυτικών δόσεων δανείων.
Β. Την 12/12/2003 παρανόμως ιδιοποιήθηκαν από κοινού το ποσό των 296,399,31 ευρώ, του οποίου έκαναν ανάληψη από τον υπ’ αρ, 84221104 λογαριασμό που τηρούσε ο ανωτέρω Δήμος στην Εμπορική Τράπεζα, ποσό που ουδέποτε καταχωρίσθηκε ως έσοδο στο βιβλίο Ταμείου του Δήμου, ούτε προέκυψε ότι δαπανήθηκε για τις ανάγκες του Δήμου, δημιουργώντας με τον τρόπο αυτό ισόποσο ταμειακό έλλειμμα.
Τα ανωτέρω προκύπτουν ευθέως από τις υπ΄αρ. πρωτ. 797/21-2-2013 αρχική και 2943/19-6-2013 και 3897/22-8-2013 α’ και β΄συμπληρωματικές εκθέσεις διενέργειας διαχειριστικού και οικονομικού ελέγχου στον πρώην Δήμο Πεταλούδων Ρόδου, χωρίς κανένα έτερο αποδεικτικό μέσο να κλονίζει την ακρίβεια και ορθότητά τους».
Σχετικά με τους ισχυρισμούς των κατηγορουμένων, ο Εισαγγελέας τονίζει:
«Οι προσφεύγοντες αρνούνται τις αποδιδόμενες σε αυτούς κατηγορίες ισχυριζόμενοι ότι δεν υφίσταται ελάττωση της περιουσίας του Δήμου, ωστόσο ο ισχυρισμός αυτός πρέπει να απορριφθεί ως αβάσιμος, καθώς η ελάττωση της περιουσίας στο αδίκημα της απιστίας στην υπηρεσία μπορεί να λάβει χώρα και με τη δια πράξεων ή παραλήψεων αύξηση του παθητικού αυτής. Περαιτέρω ισχυρίζονται ότι ελλείπει το στοιχείο του «δημοσίου εσόδου», λόγω του ό,τι πρόκειται περί μη απόδοσης ανακριβούς απόδοσης παρακρατούμενων φόρων. Σε κάθε περίπτωση κρίνεται ότι υπάρχουν επαρκέστατες ενδείξεις ενοχής, τουλάχιστον για το κακούργημα της κοινής απιστίας κατ’ εξακολούθηση, το οποίο παρέχει επίσης έδαφος για την επιβολή του μέτρου της προσωρινής κράτησης.
Σχετικά με την παράνομη ιδιοποίηση του ποσού των 296.399,31 ευρώ, του οποίου οι κατηγορούμενοι έκαναν ανάληψη από τον υπ’ αρ. 84221104 λογαριασμό που τηρούσε ο ανωτέρω Δήμος στην Εμπορική Τράπεζα, ισχυρίζονται την έλλειψη δόλου ως προς τη μη καταχώρηση του ανωτέρω ποσού ως εσόδου στο βιβλίο Ταμείου του Δήμου, ισχυρισμός που πρέπει να απορριφθεί ως αβάσιμος, καθώς οι κατηγορούμενοι κατά το χρόνο ανάληψης του ποσού (12/12/2003) είχαν ήδη τετραετή θητεία ο μεν πρώτος ως δήμαρχος, ο δε δεύτερος ως ταμίας, με αποτέλεσμα να γνώριζαν πολύ καλά άπασες τις τηρούμενες διαδικασίες σχετικά με το Ταμείο του Δήμου, ιδίως όσον αφορά στη λογιστική απεικόνιση στα βιβλία του Δήμου των καταθέσεων και αναλήψεων από τον ανωτέρω λογαριασμό.
Ως εκ τούτου γνώριζαν και αποδέχονταν τη δημιουργία ταμειακού ελλείμματος, ιδιοποιούμενοι το ανωτέρω χρηματικό ποσό, για το οποίο δεν προέκυψε ούτε ποιος εξουσιοδοτήθηκε να εισπράξει, ούτε και που και για ποιες ανάγκες χρησιμοποιήθηκε. Ισχυρίζονται δε τέλος ότι η εγγραφή του εν λόγω ποσού στο βιβλίο Ταμείου έλαβε χώρα αργότερα και δη την 31/12/2004, ισχυρισμός που δεν επιβεβαιώνεται από τις εκθέσεις διαχειριστικού και οικονομικού ελέγχου».




Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.