














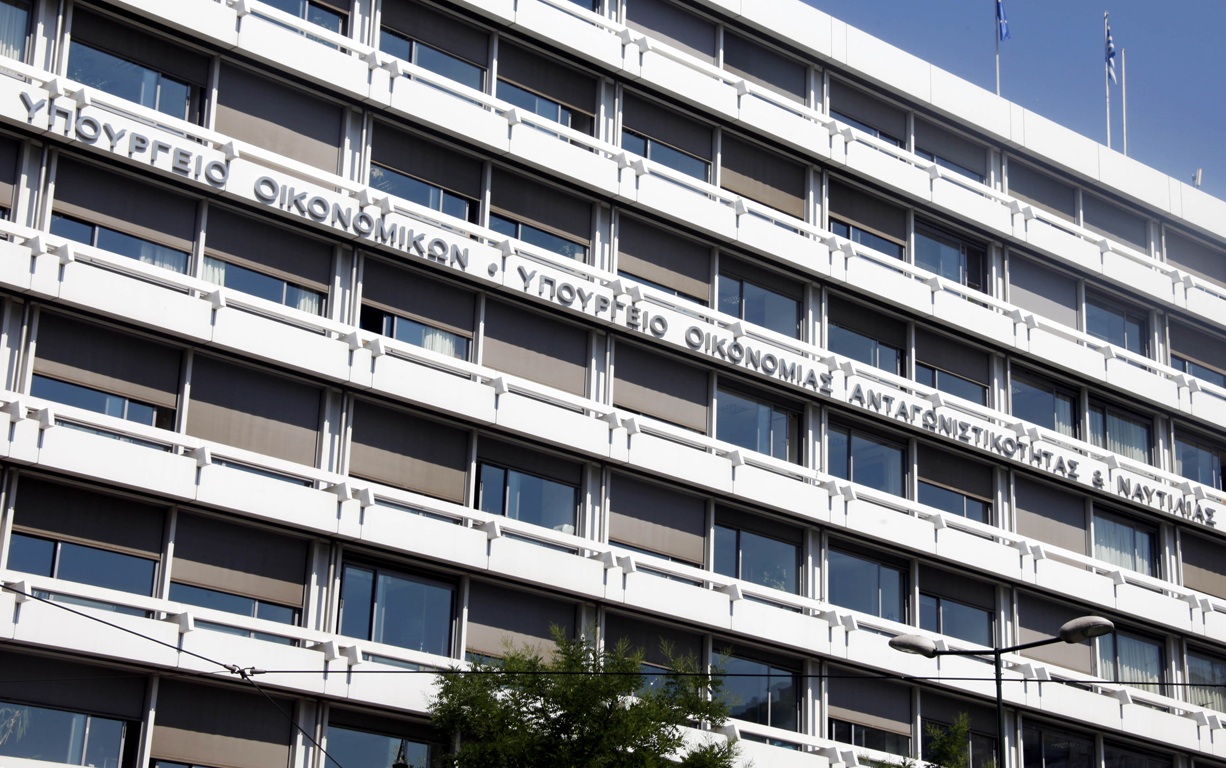
Η ΕΣΕΕ με επιστολή της προς το Υπουργείο Οικονομικών τίθεται θετικά στο ζήτημα της επιτήρησης και όχι της δέσμευσης των τραπεζικών λογαριασμών ενώ επαναφέρει το θέμα της επιβράβευσης των συνεπών φορολογουμένων.
Όπως αναφέρει σε σχετική ανακοίνωση, «η εξυγίανση του φορολογικού συστήματος μέσω της θέσπισης δίκαιων/αμερόληπτων διατάξεων που θα λαμβάνουν υπόψη τη φοροδοτική ικανότητα και τις μεταβολές που έχουν επέλθει στα περιουσιακά στοιχεία αλλά και στην επαγγελματική δραστηριότητα των υπόχρεων, αποτελούσε και συνεχίζει να συνιστά πάγια θέση της Ελληνικής Συνομοσπονδίας Εμπορίου και Επιχειρηματικότητας. Βασική προϋπόθεση, η ικανοποίηση της οποίας θα επιτρέψει το μετασχηματισμό του ισχύοντος πλαισίου σε έναν μηχανισμό δίκαιης αναδιανομής του εισοδήματος και απονομής φορολογικής δικαιοσύνης, αποτελεί η αδιάλειπτη προσπάθεια συστηματικής και συντονισμένης πάταξης της φοροδιαφυγής.
Με βάση τα όσα αναφέρθηκαν παραπάνω, η πρόσφατη απόφαση της Γενικής Γραμματείας Δημοσίων Εσόδων (πολ. 1038_2015), μπορεί να δράσει ευεργετικά στον υφιστάμενο τρόπο λειτουργίας της Αγοράς. Πρόκειται για την ελαστικοποίηση του υφιστάμενου πλαισίου δέσμευσης των τραπεζικών λογαριασμών φυσικών και νομικών προσώπων, στις περιπτώσεις που οι κάτοχοι των λογαριασμών αυτών εμπλέκονται σε υποθέσεις φοροδιαφυγής και οι οποίοι αφορούν μισθοδοσία, αποζημιώσεις απολύσεων, εφάπαξ, κοινωνικά επιδόματα και λοιπές παροχές.
Ο έντονα τιμωρητικός χαρακτήρας που διέπει τις ισχύουσες διατάξεις συνέβαλε στον «στραγγαλισμό» κάθε προσπάθειας διευθέτησης των εκκρεμουσών υποθέσεων και στην ουσία λειτουργούσε ως αντικίνητρο ανάληψης οποιασδήποτε επιχειρηματικής πρωτοβουλίας. Κύριο γνώρισμα των νέων τροποποιητικών παρεμβάσεων αποτελεί η άρση του αδιεξόδου στο οποίο οδηγούνταν πολλοί επιτηδευματίες, με βάση τις προηγούμενες διατάξεις, εξαιτίας της τάσης αφαίμαξης της παραμικρής, έστω πρόσκαιρης ρευστότητας που πιθανόν διέθεταν οι επιχειρηματίες.
Το στοιχείο όμως που χρήζει ιδιαίτερης αναφοράς εστιάζεται στην πρόθεση απόδοσης/απονομής κοινωνικής δικαιοσύνης που αποτυπώνεται στις νέες ρυθμίσεις, καθώς επιδιώκεται η άρση προβλημάτων που προκαλούνταν στις μισθοδοσίες (μισθολογικές απολαβές) χιλιάδων εργαζομένων, στις παροχές των Ταμείων προς τους ασφαλισμένους τους και στους δικαιούχους λήψης κοινωνικών επιδομάτων.
Έχει πλέον καταστεί σαφές πως η θέσπιση νομοθετικών παρεμβάσεων που διακρίνονται από τον κοντόφθαλμο, αυστηρό και περιορισμένης αποτελεσματικότητας χαρακτήρα τους, πρέπει να αντικατασταθεί με την υιοθέτηση πρακτικών που αποβλέπουν στη διευθέτηση πληθώρας ζητημάτων που άπτονται της καθημερινότητας χιλιάδων ελεύθερων επαγγελματιών. Προσφάτως ληφθείσες αποφάσεις που προέβλεπαν την αναστολή ΑΦΜ σε περιπτώσεις φοροδιαφυγής και ισοδυναμούσαν με “ξαφνικό θάνατο” επιχειρήσεων, όχι μόνο στερούσαν από το Δημόσιο δυνητικά έσοδα (φόρους και πρόστιμα από παραβάσεις) αλλά διακατέχονταν από τον οριζόντιο και ιδιαιτέρως άδικο χαρακτήρα τους.
Η βελτίωση των συνθηκών διασφάλισης της εύρυθμης λειτουργίας της Αγοράς, δεν επέρχεται με ευχολόγια και «άστοχες» παρεμβάσεις, αλλά με ενδελεχή ανάλυση των υφιστάμενων δεδομένων και μέσω της προώθησης εποικοδομητικού διαλόγου μεταξύ της φορολογικής διοίκησης και των παραγωγικών φορέων.
Φυσικά, οι φορολογικές υπηρεσίες του Κράτους θα πρέπει να συνεχίσουν ακάθεκτες και χωρίς προσκόμματα το έργο που επιτελούν, διενεργώντας ελέγχους και επιβάλλοντας ποινές σε όσες περιπτώσεις που παρατηρούνται ατασθαλίες και παραβάσεις. Βασική επιδίωξη του επιχειρηματικού κόσμου είναι η συνεργασία με τις δημοσιονομικές/φορολογικές αρχές, προκειμένου να αποφεύγεται η λήψη οριζόντιων/εξισωτικών τιμωρητικών μέτρων, τα οποία αδυνατούν να διακρίνουν την εσκεμμένη φοροδιαφυγή από ακούσιες παραλείψεις ή τη διαπιστωμένη αδυναμία των επιτηδευματιών, ελέω των συνεπειών της οικονομικής κρίσης, να ανταποκριθούν στις συμβατικές τους υποχρεώσεις.
Προς αυτή την κατεύθυνση, η άρση μέτρων αναγκαστικής είσπραξης (εις χείρας τρίτων), τα οποία δρούσαν ανασταλτικά τόσο στην προσπάθεια ανάπτυξης του εγχώριου «επιχειρείν» όσο και στην τόνωση της καταναλωτικής δαπάνης, αποτελεί ένα πρώτο δείγμα αναθεώρησης της ακολουθούμενης μέχρι πρότινος πολιτικής. Στο ίδιο πνεύμα αναμόρφωσης του υφιστάμενου πλαισίου, κινούνται τόσο οι προωθούμενες διατάξεις που θα δίνουν τη δυνατότητα πρόσβασης των ελεγκτών της Γενικής Γραμματείας Δημοσίων Εσόδων στα δάνεια και τα χρηματιστηριακά προϊόντα που αποκτούν οι φορολογούμενοι, όσο και η κατάρτιση του περιουσιολογίου έως τον Ιούνιο του 2016. Ειδικότερα και σύμφωνα με τους στόχους της ΓΓΔΕ που περιγράφονται στο Επιχειρησιακό Σχέδιο για το 2015, τη φετινή χρονιά θα πρέπει να βεβαιωθούν έσοδα πάνω από 2,6 δισ. ευρώ από τον έλεγχο των μεγάλων επιχειρήσεων, 1,74 δισ. ευρώ από πλήρεις και μερικούς φορολογικούς ελέγχους, ενώ θα πρέπει να εισπραχθούν 1,7 δισ. ευρώ από παλαιά ληξιπρόθεσμα χρέη.
Ευελπιστούμε πως η επιδεικνύουσα διαλλακτικότητα της πολιτικής ηγεσίας να τύχει ανάλογης συνέχειας, καθώς αποτελεί αδήριτη ανάγκη η εγκαθίδρυση και λειτουργία ενός φορολογικού μηχανισμού “επιτηρητή” και όχι “τιμωρού” προς τις επιχειρήσεις και δη τις μικρομεσαίες.
Τέλος η ΕΣΕΕ, με την ευκαιρία των θετικών αναφορών του Υπουργείου για την επιβράβευση των συνεπών φορολογουμένων, θεωρεί ότι το ζήτημα χρήζει συστηματικής και άμεσης προσέγγισης για την επιλογή των καταλληλότερων μέτρων προς μια τέτοια κατεύθυνση. Στο πλαίσιο αυτό θα θέλαμε να επανέλθουμε στην πρόταση της αυτόματης περαίωσης των δηλώσεων και τον χαρακτηρισμό τους ως ειλικρινών είτε της παροχής ασυλίας τακτικών ετήσιων ελέγχων. Τόσο η ελληνική κοινωνία όσο και ειδικότερα ο επιχειρηματικός κόσμος έχει πλέον υιοθετήσει την αναγκαιότητα εμπέδωσης μιας συνεπούς φορολογικής συνείδησης.»



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.