


























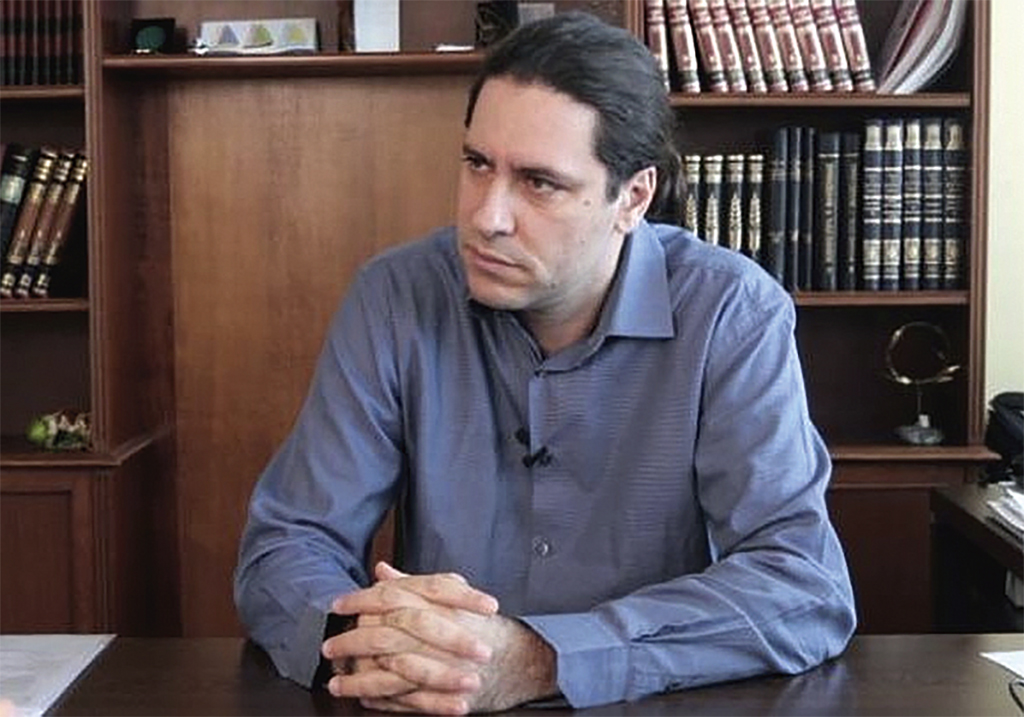
Σε μια σειρά από «καυτά» ζητήματα, όπως ο νόμος για τη ‘δεύτερη ευκαιρία’ και ποιους αφορά, την προστασία της πρώτης κατοικίας από πλειστηριασμούς αλλά και την εξωδικαστική επίλυση διαφορών, απαντά σήμερα στη «δημοκρατική» ο Ειδικός Γραμματέας Διαχείρισης Ιδιωτικού Χρέους του Υπουργείου Οικονομικών, κ. Φώτης Κουρμούσης. Ειδικά για το ιδιωτικό χρέος στην Ελλάδα, λέει πως είναι υψηλό και αποτελεί σημαντικό παράγοντα αναχαίτισης της Ελληνικής Οικονομίας και της Επιχειρηματικής Ανάπτυξης καθώς, πριν την πανδημία του κορωνοϊού, ανερχόταν στα 234 δισεκατ. Ευρώ…
Κύριε Κουρμούση, να ξεκινήσουμε από το νόμο για τη «δεύτερη ευκαιρία» (Ρύθμιση Οφειλών και Παροχή Δεύτερης Ευκαιρίας» του υπουργείου Οικονομικών). Πότε τέθηκε σε ισχύ, ποιες επιχειρήσεις αφορά και πώς μπορεί να αξιοποιηθεί;
Ο νέος Νόμος 4738/2020 «Ρύθμιση Οφειλών και Παροχή 2ης Ευκαιρίας» ο οποίος εφαρμόζεται σε εναρμόνιση με την Ευρωπαϊκή Οδηγία 1023/2019, παρέχει τη δυνατότητα σε νοικοκυριά και επιχειρήσεις να διευθετήσουν όλες τις οφειλές τους προς τράπεζες, διαχειριστές δανείων (funds – servicers), δημόσιο, ασφαλιστικά ταμεία και λοιπούς ιδιώτες πιστωτές.
Ο νέος νόμος ρύθμισης οφειλών και παροχής 2ης ευκαιρίας έχει τρεις κύριους άξονες:
1ος Άξονας: Έγκαιρη προειδοποίηση
Εστιάζει στην πρόληψη της υπερχρέωσης και την έγκαιρη ενημέρωση των πολιτών και των μικρομεσαίων επιχειρήσεων. Οι οφειλέτες έχουν τη δυνατότητα να απευθυνθούν σε ένα από τα 50 Κέντρα και Γραφεία Ενημέρωσης και Υποστήριξης Δανειοληπτών (http://www.keyd.gov.gr/kgeyd/) της Ειδικής Γραμματείας Διαχείρισης Ιδιωτικού Χρέους (ΕΓΔΙΧ) του Υπουργείου Οικονομικών ή σε θεσμικούς φορείς, όπως τα Επιμελητήρια. Έτσι, μπορούν να λάβουν την κατάλληλη δωρεάν ενημέρωση ή/και εξατομικευμένες συμβουλές. Λόγω της πανδημίας του κορωνοϊού, η ενημέρωση από την ΕΓΔΙΧ πραγματοποιείται μέσω προγραμματισμένης τηλεδιάσκεψης, που διοργανώνεται μέσω τηλεφώνου (213.212.57.30).
2ος Άξονας: Ρύθμιση Οφειλών
Αποσκοπεί στην αντιμετώπιση και διαχείριση της υπερχρέωσης. Παρέχονται τρία εναλλακτικά εργαλεία:
• Εξωδικαστικός Μηχανισμός: οι οφειλέτες μπορούν να υποβάλλουν μια ενιαία ηλεκτρονική αίτηση στην ψηφιακή πλατφόρμα της ΕΓΔΙΧ, μέσω της οποίας παρέχεται η δυνατότητα της ρύθμισης των χρεών των φυσικών και νομικών προσώπων προς τράπεζες, διαχειριστές δανείων και δημόσιο (ΑΑΔΕ, ΕΦΚΑ, ΟΤΑ κλπ). Ειδικά για το δημόσιο, η αποπληρωμή των οφειλών μπορεί να γίνει σε έως 240 δόσεις.
• Διαμεσολάβηση: οι οφειλέτες μπορούν να απευθυνθούν σε έναν πιστοποιημένο διαμεσολαβητή, ο οποίος αναλαμβάνει ως ανεξάρτητος ενδιάμεσος να παρευρίσκεται σε όλες τις διαπραγματεύσεις ανάμεσα στους ιδιώτες πιστωτές και στον οφειλέτη. Έτσι, συντελεί στην εύρεση μιας βιώσιμης ρύθμισης οφειλών που είναι αμοιβαία αποδεκτή.
Ο σχετικός κατάλογος πιστοποιημένων διαμεσολαβητών είναι διαθέσιμος στην ιστοσελίδα του Υπουργείου Δικαιοσύνης: (http://www.diamesolavisi.gov.gr/mitrwo-diamesolavitwn).
• Εξυγίανση Μεσαίων και Μεγάλων Επιχειρήσεων: οι επιχειρήσεις μπορούν να αναθέσουν σε ειδικό εμπειρογνώμονα του Μητρώου της ΕΓΔΙΧ (www.keyd.gov.gr ή www.gov.gr) την εκπόνηση μιας ειδικής έκθεσης, η οποία τεκμηριώνει τη βιωσιμότητά τους.
Η έκθεση αυτή αξιολογείται από τους πιστωτές και εφόσον η πλειοψηφία τους συμφωνεί, τότε κατατίθεται συμφωνία εξυγίανσης στο δικαστήριο προς επικύρωση. Με την υποβολή της αίτησης στο δικαστήριο παρέχεται αναστολή κατασχέσεων και πλειστηριασμών από όλους τους πιστωτές.
3ος Άξονας: Απαλλαγή Οφειλών – 2η Ευκαιρία
Ο τρίτος άξονας περιλαμβάνει την απαλλαγή οφειλών ενός φυσικού ή νομικού προσώπου και την παροχή της 2ης ευκαιρίας. Κατά τη διαδικασία αυτή ρευστοποιούνται όλα τα περιουσιακά στοιχεία των οφειλετών και ταυτόχρονα παρέχεται διαγραφή όλων των οφειλών. Έτσι, μπορούν να έχουν μια 2η ευκαιρία, για ένα νέο ξεκίνημα, δίχως χρέη.
Ο νέος νόμος τίθεται σε ισχύ σταδιακά:
• Από την 1η Μαρτίου 2021, ξεκίνησε η διαδικασία της εξυγίανσης οφειλών των επιχειρήσεων (http://www.keyd.gov.gr/ryumish_ofeilvn_ejygiansh/). Με την εν λόγω διαδικασία, οι μεσαίες και μεγάλες επιχειρήσεις, καθώς και τα φυσικά πρόσωπα που ασκούν επιχειρηματική δραστηριότητα (δηλαδή ελεύθεροι επαγγελματίες – επιτηδευματίες) με κύκλο εργασιών μεγαλύτερο των 700 χιλ. ευρώ, έχουν τη δυνατότητα να ρυθμίσουν τις οφειλές τους και να συνεχίσουν την επιχειρηματική δραστηριότητά τους.
• Την 1η Ιουνίου 2021 θα τεθεί σε ισχύ και για τα νοικοκυριά και τις μικρές επιχειρήσεις. Οι οφειλέτες μπορούν να ρυθμίσουν όλα τα χρέη τους προς τράπεζες, διαχειριστές δανείων και δημόσιο (ΑΑΔΕ, ΕΦΚΑ και ΟΤΑ), μέσω μιας αίτησης προς την ηλεκτρονική πλατφόρμα της ΕΓΔΙΧ.
Στο νέο θεσμικό πλαίσιο έχουν τεθεί ειδικές δικλείδες ασφαλείας, έτσι ώστε να αποτραπεί η κατάχρηση των ευεργετημάτων του Νόμου και να μην ωφελούνται οι στρατηγικοί κακοπληρωτές, δηλαδή αυτοί που έχουν την ικανότητα να πληρώσουν, αλλά προσπαθούν να το καθυστερήσουν ή αποφύγουν.
Τι γίνεται με την προστασία της πρώτης κατοικίας από πλειστηριασμούς;
Έχει θεσπιστεί πλήρης αναστολή όλων των διαδικασιών αναγκαστικής εκτέλεσης, όπως διαταγές πληρωμής, κατασχέσεις, πλειστηριασμοί και εξώσεις, για όλους τους οφειλέτες, κατά το διάστημα της καραντίνας του κορωνοϊού. Όταν δεν υφίσταται καραντίνα, αλλά εν μέσω της πανδημίας, εφαρμόζεται αναστολή πλειστηριασμών και εξώσεων στην 1η κατοικία των ευάλωτων και κορωνόπληκτων νοικοκυριών.
Επιπρόσθετα, έχει θεσπιστεί από το Μάρτιο 2020 η αναστολή οφειλών προς το Δημόσιο, προκειμένου να υποστηριχθούν οι οφειλέτες, οι οποίοι επλήγησαν από την υγειονομική κρίση, καθώς και η αναστολή πληρωμών δόσεων δανείων προς τράπεζες και διαχειριστές δανείων. Ως αποτέλεσμα, περισσότερα από 406 χιλ. δάνεια τέθηκαν σε καθεστώς αναστολής πληρωμής.
Επίσης, τα νοικοκυριά που έχουν πληγεί οικονομικά από την πανδημία του κορωνοϊού λαμβάνουν Κρατική επιδότηση των δανείων 1ης κατοικίας, μέσω του προγράμματος «ΓΕΦΥΡΑ». Η Κρατική επιδότηση αυτή παρέχεται για διάστημα 9 μηνών και θα διαρκέσει έως και το φθινόπωρο του 2021. Μέχρι το τέλος Μαρτίου 2021 έχουν επιδοτηθεί περισσότερα από 113 χιλ. δάνεια, ενώ το συνολικό ποσό της Κρατικής επιδότησης που έχει καταβληθεί ανέρχεται σε 95,9 εκατ. ευρώ. Έτσι αποφεύγονται τα μέτρα των πιστωτών εναντίον της 1ης κατοικίας.
Παράλληλα, ο νέος Νόμος της 2ης ευκαιρίας παρέχει κοινωνικές πρόνοιες, με σκοπό να προστατεύσουν την 1η κατοικία των ευάλωτων νοικοκυριών:
Α. Για τους οφειλέτες που ρυθμίσουν όλες τις οφειλές τους παρέχεται Κρατική επιδότηση των δανείων 1ης κατοικίας σε ευάλωτα νοικοκυριά, για 5 έτη.
Β. Για οφειλέτες που δεν θα μπορέσουν να ρυθμίσουν όλα τα χρέη τους και οδηγούνται σε ρευστοποίηση του συνόλου της περιουσίας τους, η 1η κατοικία εξαιρείται από τη ρευστοποίηση των πιστωτών. Αντιθέτως αποκτάται από έναν ειδικό ιδιωτικό Φορέα, ο οποίος υποχρεούται να μισθώσει την κατοικία στον πολίτη, για 12 έτη. Έτσι, αποφεύγονται οι εξώσεις. Επιπλέον παρέχεται κοινωνικό επίδομα στέγασης ύψους έως 210 € μηνιαίως. Σημειώνεται ότι το νοικοκυριό έχει το δικαίωμα να επαναγοράσει το σπίτι στην εμπορική αξία του ακινήτου, την οποία ορίζει ανεξάρτητος πιστοποιημένος εκτιμητής.
Να σας ρωτήσω σχετικά με το ιδιωτικό χρέος στην Ελλάδα. Αν και βρισκόμαστε ακόμη εν μέσω της κρίσης που δημιούργησε η πανδημία του κορωνοϊού, θα ήθελα να μας κάνετε μία εκτίμηση για την πορεία του. Έχει βελτιωθεί και πώς θα ρυθμιστεί;
Το ιδιωτικό χρέος στην Ελλάδα είναι υψηλό και αποτελεί σημαντικό παράγοντα αναχαίτισης της Ελληνικής Οικονομίας και της Επιχειρηματικής Ανάπτυξης. Το συνολικό χρέος του ιδιωτικού τομέα (νοικοκυριά και επιχειρήσεις), ανερχόταν πριν την πανδημία του κορωνοϊού στα 234 δισεκατ. ευρώ, σύμφωνα με τα επίσημα στοιχεία της ΑΑΔΕ του ΕΦΚΑ και της Τράπεζας της Ελλάδος, εκ των οποίων:
• 91,7 δισεκατ. ευρώ (39,3%) αφορά σε μη εξυπηρετούμενα δάνεια που ανήκουν σε τράπεζες και διαχειριστές δανείων
• 105,6 δισεκατ. ευρώ (45,2%) αφορά σε οφειλές προς τη φορολογική αρχή
• 36,3 δισεκατ. ευρώ (15,5%) αφορά σε οφειλές προς ασφαλιστικά ταμεία.
Οι επιχειρήσεις καταλαμβάνουν περίπου τα 2/3 του χρέους, ενώ το υπόλοιπο 1/3 αφορά σε ιδιώτες.
Το ιδιωτικό χρέος διογκώνεται ως αποτέλεσμα της πολυετούς οικονομικής ύφεσης στην Ελλάδα, η οποία επιδεινώνεται από την πανδημία του κορωνοϊού και τις δυσμενείς οικονομικές συνέπειές της. Σημαντικός αριθμός οφειλετών έχει αναστείλει τις πληρωμές προς τράπεζες και δημόσιο, καθώς αδυνατεί να ανταποκριθεί στις υποχρεώσεις του, με αποτέλεσμα τη συσσώρευση επιπρόσθετων χρεών. Tο ιδιωτικό χρέος στην Ελλάδα το 2020 συγκριτικά με το 2019, αυξήθηκε κατά 2% στα νοικοκυριά και κατά 10% στις επιχειρήσεις. Η αύξηση αυτή ήταν μικρότερη από ότι σε άλλες χώρες της Ε.Ε., όπως η Γαλλία και η Ισπανία.
Μετά την πανδημία, το ιδιωτικό χρέος εκτιμάται ότι θα αυξηθεί σε παγκόσμιο επίπεδο.
Στην Ελλάδα, τα μη εξυπηρετούμενα δάνεια αναμένεται να αυξηθούν έως 10%, σύμφωνα με τις εκτιμήσεις.
Το ιδιωτικό χρέος, θα ρυθμιστεί με το νέο νόμο 4738/2020, με τον οποίο ενσωματώνονται στο εθνικό δίκαιο οι διατάξεις της Ευρωπαϊκής Οδηγίας 1023/2019 περί πλαισίου για την προληπτική αναδιάρθρωση, την απαλλαγή από τα χρέη και τις ανικανότητες ή την έκπτωση οφειλετών, καθώς και περί μέτρων βελτίωσης των διαδικασιών αυτών και για την τροποποίηση της Οδηγίας 2017/1132 για την αναδιάρθρωση και την αφερεγγυότητα. Συνεπώς, το ιδιωτικό χρέος αναμένεται να αντιμετωπιστεί είτε μέσω της ρύθμισης και μακροχρόνιας αποπληρωμής όλων των οφειλών ή μέσω της διαγραφής αυτών και την παροχή 2ης ευκαιρίας.
Σημαντικό ρόλο στη συγκράτηση διόγκωσης του ιδιωτικού χρέους έχουν τα έκτακτα προγράμματα στήριξης που παρέχει η πολιτεία, λόγω κορωνοϊού, όπως:
• το πρόγραμμα ΓΕΦΥΡΑ για την επιδότηση δανείων 1ης κατοικίας
• το πρόγραμμα ΓΕΦΥΡΑ 2 για την επιδότηση επιχειρηματικών δανείων
• τα προγράμματα οικονομικής ενίσχυσης (π.χ. επιστρεπτέα προκαταβολή)
• τα χρηματο-οικονομικά προϊόντα της Ελληνικής Αναπτυξιακής Τράπεζας κλπ.
Σχετικά με την εξωδικαστική επίλυση διαφορών, ήταν ένα μέτρο που είχε ξεκινήσει από την προηγούμενη κυβέρνηση και το έχετε διαχειριστεί εσείς. Μιλήστε μας γι αυτό.
Η εξωδικαστική επίλυση διαφορών, είναι μία εναλλακτική διαδικασία διευθέτησης των οφειλών, η οποία δεν περιλαμβάνει τη χρονοβόρα διαδικασία των δικαστηρίων, δεδομένου ότι ακόμη και σήμερα εκκρεμούν προς εκδίκαση δεκάδες χιλιάδες υποθέσεις οφειλετών.
Ο Εξωδικαστικός Μηχανισμός Ρύθμισης Οφειλών είχε τεθεί πρώτη φορά σε εφαρμογή με τον Νόμο 4469/2017 και μπορούσαν να υπαχθούν σε αυτόν νομικά πρόσωπα, καθώς και φυσικά πρόσωπα, τα οποία ασκούσαν εμπορική δραστηριότητα και διέθεταν πτωχευτική ικανότητα.
Το νέο νομοθετικό πλαίσιο «Ρύθμιση Οφειλών και Παροχή 2ης Ευκαιρίας» περιλαμβάνει το νέο εξωδικαστικό μηχανισμό ρύθμισης οφειλών, ο οποίος αποτελεί ένα από τα βασικότερα εργαλεία για την επίτευξη του πρωταρχικού σκοπού του, δηλαδή τη ρύθμιση οφειλών όλων των φυσικών και νομικών προσώπων, με σκοπό την αποτροπή πτώχευσης και ρευστοποίησης περιουσίας από τους πιστωτές.
Σημαντικό κομμάτι των εξωδικαστικών μηχανισμών είναι ότι αξιοποιείται η τεχνολογία και ψηφιοποιούνται οι διαδικασίες, γεγονός που παρέχει ομοιομορφία, ταχύτητα και διαφάνεια. Ομοίως και η διαμεσολάβηση συμβάλλει στην εξωδικαστική επίλυση διαφορών για τα χρέη, βοηθώντας οφειλέτες και πιστωτές να καταλήξουν σε μια αμοιβαία επωφελή λύση ρύθμισης οφειλών που είναι συνάμα και βιώσιμη.





Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.