






















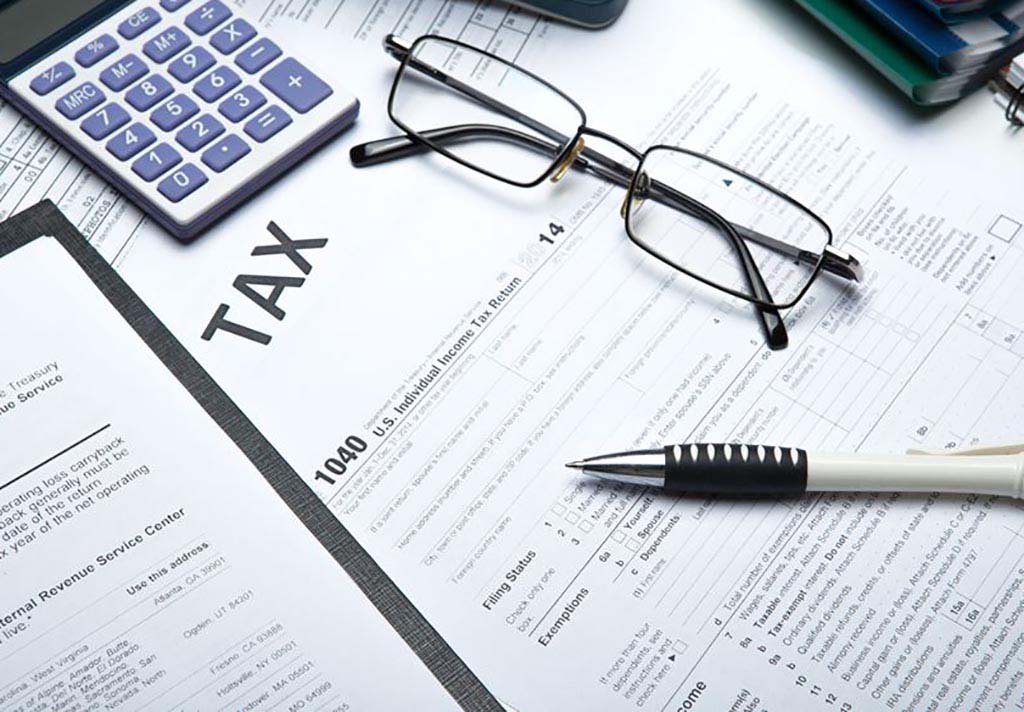
Σύντομα ξεκινάει η υποβολή των φορολογικών δηλώσεων για τα εισοδήματα που απέκτησαν οι φορολογούμενοι το 2022, ενώ πριν από το τέλος του μήνα θα ανοίξει η ηλεκτρονική πλατφόρμα στο myAADE.
Σύμφωνα με τη νομοθεσία ως καταληκτική ημερομηνία για την υποβολή των φορολογικών δηλώσεων του 2023, είναι η 30η Ιουνίου 2023.
Η πρώτη δόση του επιπλέον φόρου που ενδεχομένως θα προκύψει, θα πρέπει να πληρωθεί έως την 31η Ιουλίου.
Η εξόφληση του φόρου εισοδήματος θα γίνει σε οκτώ (8) ισόποσες μηνιαίες δόσεις με την τελευταία να είναι προγραμματισμένη να πληρωθεί τον Φεβρουάριο του 2024. Στην περίπτωση που κάποιος φορολογούμενος θελήσει να πληρώσει εφάπαξ τον φόρο, τότε θα λάβει έκπτωση επί του συνολικού ποσού ύψους 3%.
Οι κωδικοί για το βασικό έντυπο της εφορίας σχεδόν στο σύνολό τους παραμένουν αμετάβλητοι και έτσι και φέτος οι 8.500.000 φορολογούμενοι δεν θα αντιμετωπίσουν ιδιαίτερα προβλήματα κατά τη συμπλήρωσή τους. Επίσης, το ίδιο θα συμβεί και με τη φορολόγηση των εισοδημάτων καθώς οι φορολογικές κλίμακες παραμένουν ίδιες για τα εισοδήματα που αποκτήθηκαν πέρυσι και θα δηλωθούν φέτος.
Το νέο στοιχείο της φετινής φορολογικής δήλωσης
Το νέο στοιχείο της φετινής φορολογικής δήλωσης είναι ότι το έντυπο Ε3 θα είναι προσυμπληρωμένο με τα έσοδα και τα έξοδα που έχουν δηλώσεις επιχειρήσεις και επαγγελματίες στα ηλεκτρονικά βιβλία τα myData. Οι προσυμπληρωμένοι κωδικοί δεν θα είναι κλειδωμένοι αλλά ανοιχτοί ώστε οι φορολογούμενοι να έχουν τη δυνατότητα διορθώσεων στα ποσά που έχουν προσυμπληρωθεί.
Σημειώνεται ότι τα εισοδήματα με βάση τις βεβαιώσεις αποδοχών από μισθούς και συντάξεις καθώς και οι φόροι που αναλογούν και παρακρατήθηκαν είναι προσυμπληρωμένα και δυνατότητα διόρθωσης δεν υπάρχει.
Τι πρέπει να γνωρίζει κάθε φορολογούμενος πριν τη συμπλήρωση των δηλώσεων:
* Κοινές δηλώσεις συζύγων: Στην περίπτωση που γίνεται κοινή δήλωση των συζύγων, πραγματοποιείται ξεχωριστή βεβαίωση του φόρου και εν συνεχεία εκδίδονται δύο ξεχωριστές πράξεις προσδιορισμού φόρου, μία για τον κάθε σύζυγο. Πιστωτικά ποσά του ενός συζύγου δεν συμψηφίζονται με τυχόν χρεωστικά του άλλου και στην περίπτωση που έχουν και οι δύο πιστωτικά ποσά επιστρέφονται στον κάθε δικαιούχο χωριστά. Ο φόρος των συζύγων που προκύπτει από την κοινή τους δήλωση βεβαιώνεται στη Δ.Ο.Υ. του υπόχρεου, ακόμη και στις περιπτώσεις που οι σύζυγοι έχουν διαφορετική Δ.Ο.Υ. λόγω του ότι ένας εκ των δύο (ή και οι δύο) ασκεί επιχειρηματική δραστηριότητα ή λόγω διαφορετικής φορολογικής κατοικίας. Ως εκ τούτου, οι πράξεις προσδιορισμού φόρου που εκδίδονται με την υποβολή κοινής δήλωσης αναγράφουν και στους δύο συζύγους τη Δ.Ο.Υ. του υπόχρεου συζύγου.
* Χωριστές δηλώσεις συζύγων: Οι σύζυγοι υποβάλουν χωριστή δήλωση εφόσον το έχουν δηλώσει, η καταληκτική ημερομηνία έχει παρέλθει καθώς ήταν η 28η Φεβρουαρίου. Υποχρεωτικά χωριστές δηλώσεις υποβάλλονται στις περιπτώσεις που έχει διακοπεί η έγγαμη συμβίωση κατά τον χρόνο υποβολής της δήλωσης ή ο ένας από τους δύο συζύγους είναι σε κατάσταση πτώχευσης ή έχει υποβληθεί σε δικαστική συμπαράσταση.
* Σύμφωνο συμβίωσης: Τα φυσικά πρόσωπα που έχουν συνάψει σύμφωνο συμβίωσης, δύνανται να υποβάλλουν κοινή δήλωση για τα εισοδήματά τους και έχουν την ίδια φορολογική αντιμετώπιση με τους έγγαμους.
* Κάτοικοι εξωτερικού: Σε περίπτωση που φορολογικός κάτοικος Ελλάδας μετέφερε την κατοικία του στο εξωτερικό εντός του 2022, η δήλωση υποβάλλεται εμπρόθεσμα καθ’ όλη τη διάρκεια του φορολογικού έτους και το αργότερο έως τις 31.12.2023.
* Δηλώσεις αποβιωσάντων: Υποβάλλονται για τα εισοδήματα που απέκτησαν το έτος 2022 μέχρι την ημερομηνία του θανάτου τους από τους νόμιμους κληρονόμους τους στην αρμόδια Δ.Ο.Υ. εμπρόθεσμα έως 31.12.2023.
* Ανήλικο τέκνο: Στην περίπτωση που ανήλικο άγαμο τέκνο υποβάλλει ξεχωριστή φορολογική δήλωση και παράλληλα αποκτά και εισοδήματα άλλης κατηγορίας, όπως για παράδειγμα εισόδημα από ακίνητη περιουσία, αυτά αναγράφονται στη δήλωση του υπόχρεου γονέα.
* Δηλώσεις με επιφύλαξη: Υποβάλλονται ηλεκτρονικά μέσω της ψηφιακής πύλης myAADE, και εντός χρονικού διαστήματος 30 ημερών από την ημερομηνία υποβολής της δήλωσης οφείλουν οι φορολογούμενοι να προσκομίσουν στη Δ.Ο.Υ. τα απαραίτητα δικαιολογητικά, τα οποία αποδεικνύουν τους ισχυρισμούς τους και τον λόγο της επιφύλαξης, προκειμένου να εκκαθαριστούν οι δηλώσεις και να εκδοθούν οι πράξεις διοικητικού προσδιορισμού φόρου από τη Δ.Ο.Υ. προθεσμίας των 90 ημερών από την υποβολή της δήλωσης. Σε περίπτωση που τα απαιτούμενα δικαιολογητικά δεν προσκομιστούν εντός της προαναφερθείσας προθεσμίας των 30 ημερών, οι δηλώσεις εκκαθαρίζονται, χωρίς να ληφθεί υπόψη η επιφύλαξη.
* Τροποποιητικές δηλώσεις. Για αναδρομικά ποσά μισθών, συντάξεων, επιδομάτων και λοιπών αναδρομικών ποσών φορολογικού έτους 2015 και επόμενων, για την καταβολή των οποίων αποστέλλεται σχετική πληροφορία στη φορολογική διοίκηση από τον καταβάλλοντα αυτά, υποβάλλονται μέσω της ψηφιακής πύλης myAADE.
* Νέοι φορολογούμενοι: Όσοι θα υποβάλουν για πρώτη φορά φορολογική δήλωση θα πρέπει να αποκτήσουν κωδικούς πρόσβασης. Οι νέοι που συμπλήρωσαν το 18ο έτος της ηλικίας τους το 2022 και απέκτησαν οποιουδήποτε ύψους πραγματικό ή τεκμαρτό εισόδημα υποβάλλουν τη δική τους φορολογική δήλωση.
Οι 18αρηδες ενηλικιώνονται και φορολογικά και αποκτούν την πρώτη τους επαφή με την Εφορία εφόσον:
Δεν συγκατοικούν στο ίδιο σπίτι με τους γονείς τους αλλά διαμένουν σε κατοικία στην οποία κατέχουν έστω ένα μικρό ποσοστό πλήρους κυριότητας ή επικαρπίας ή σε κατοικία που τους παραχωρήθηκε δωρεάν από τους γονείς τους ή από κάποιον φίλο τους.
Κατέχουν οποιοδήποτε άλλο περιουσιακό στοιχείο που λαμβάνεται υπόψη ως τεκμήριο διαβίωσης, όπως αυτοκίνητο.
Απέκτησαν εντός του 2022 οποιασδήποτε μορφής εισόδημα, όπως από μισθούς, επιδόματα, ενοίκια, αγροτικές ή επιχειρηματικές δραστηριότητες,υπεραξίες από μετοχές, ομόλογα, αμοιβαία κεφάλαια κ.λπ.
Ίδρυσαν εντός του 2022 επιχείρηση στο όνομά τους.
Προχώρησαν εντός του 2022 σε έναρξη ελευθέριου επαγγέλματος.
Είναι έγγαμοι τη στιγμή της υποβολής της φορολογικής δήλωσης.
Εξαίρεση από την τελευταία υποχρέωση υποβολής δήλωσης, έχουν μόνον όσοι 18αρηδες, το προηγούμενο έτος δεν είχαν καθόλου εισοδήματα, ούτε περιουσιακά στοιχεία που να αποτελούν τεκμήρια (κατοικία, αυτοκίνητο κ.λπ.), εφόσον φιλοξενήθηκαν σε σπίτια γονέων ή είναι φοιτητές και λόγω σπουδών διαμένουν με ενοίκιο σε άλλη πόλη από αυτήν στην οποία ζουν οι γονείς τους.
Με πληροφορίες από ΑΠΕ-ΜΠΕ




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.