











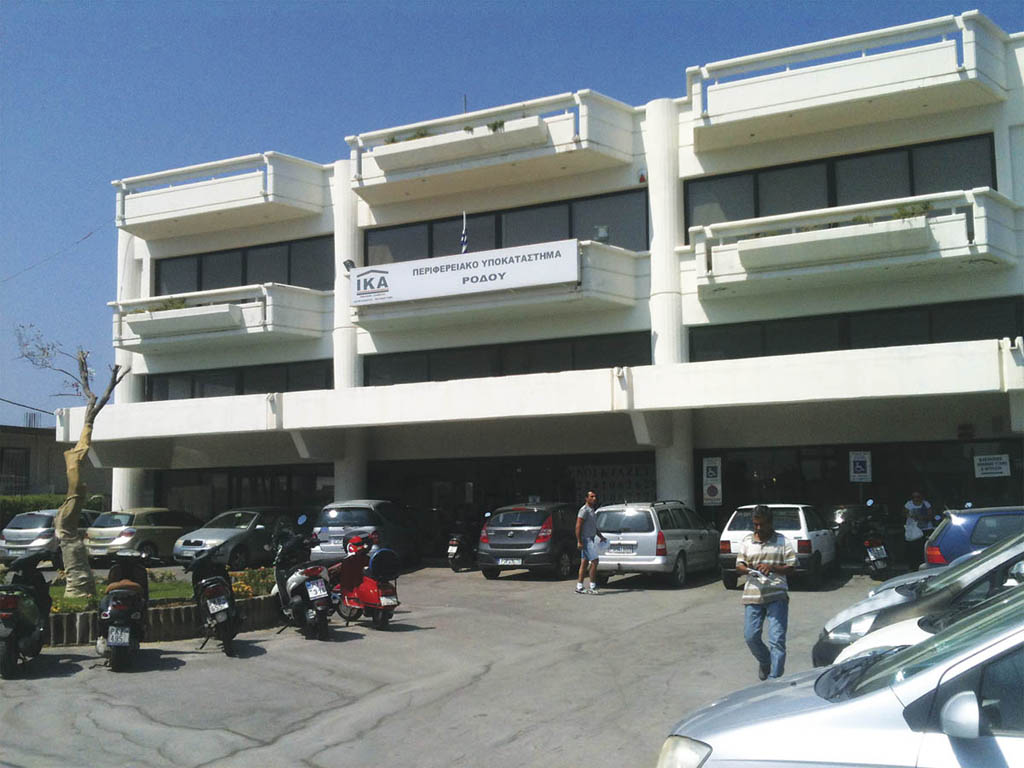
Ενώπιον της τακτικής Ανακρίτριας Ρόδου κατέθεσαν χθες ο διευθυντής και μια ελεγκτής του ΕΦΚΑ, ως μάρτυρες κατηγορίας σε δικογραφία που εκκρεμεί εις βάρος συνταξιούχου πλέον υπαλλήλου του ΙΚΑ – ΕΤΑΜ Ρόδου και εκπροσώπων γνωστής εταιρείας, που ενεπλάκησαν σε υπόθεση έκδοσης ψευδούς ασφαλιστικής ενημερότητας.
Η έρευνα είχε ολοκληρωθεί στο στάδιο της κυρίας Ανάκρισης το έτος 2016 και η δικογραφία είχε διαβιβαστεί από την τότε Ανακρίτρια Ρόδου στην Εισαγγελία Πλημμελειοδικών Ρόδου με τυπική κλήση. Η Εισαγγελία δεν συμφώνησε και επέστρεψε τη δικογραφία στην κ. Ανακρίτρια για την απαγγελία κατηγοριών.
Αφορμή για τη συγκεκριμένη έρευνα αποτέλεσαν αναφορές του διευθυντή του ΕΦΚΑ και υπηρεσιακά σημειώματα πρώην προϊσταμένης και υπαλλήλου του.
Από την έρευνα είχε διαπιστωθεί ότι την 31η Μαΐου 2010 είχε κατατεθεί σε τράπεζα η υπ’ αριθμ. 2663/25-05-10 πλαστή Βεβαίωση Ασφαλιστικής Ενημερότητας, από ομόρρυθμη εταιρεία της Ρόδου.
Την 23η Απριλίου 2010 μετέβη στο ΙΚΑ ένας κάτοικος Ρόδου, εκπρόσωπος της ανώνυμης εταιρείας και ομόρρυθμο μέλος στην επιχείρηση που προαναφέρθηκε, προκειμένου να ζητήσει τον έλεγχο και τη ρύθμιση οφειλών στις δύο επιχειρήσεις σύμφωνα με τις διατάξεις του αρ. 19 Ν. 3833/2010.
Από χειρόγραφη σημείωση που έχει τεθεί επί του σώματος της αίτησης, που αφορά την ανώνυμη εταιρεία, προκύπτει ότι η διεκπεραίωσή της χρεώθηκε στον υπάλληλο, ο οποίος διενήργησε έλεγχο και στις δύο επιχειρήσεις καταλογίζοντας τις οφειλόμενες εισφορές.
Για την ανώνυμη εταιρεία εκδόθηκε την 23η Μαΐου 2010 απόφαση για τη ρύθμιση οφειλών με τις διατάξεις του Ν. 3833/2010 ενώ για την ομόρρυθμη εταιρεία οι βεβαιωμένες οφειλές παρέμειναν αρρύθμιστες.
Εν συνεχεία, εκπρόσωπος της επιχείρησης κατέθεσε στο ΙΚΑ αίτηση χορήγησης βεβαίωσης μη οφειλής για χρήση σε τράπεζες, που αφορούσε την ανώνυμη εταιρεία.
Επί του σώματος της ανωτέρω αίτησης, την οποία παρέλαβε ο υπάλληλος, δεν έχει τεθεί σφραγίδα της ανωτέρω επιχείρησης και ενώ ως επωνυμία είχαν αρχικά αναγραφεί τα στοιχεία της επιχείρησης ανώνυμης εταιρείας, χωρίς να αναγραφεί ο αντίστοιχος ΑΜΕ, εν συνεχεία η επωνυμία διεγράφη με στυλό και στη θέση της ετέθη η επωνυμία της ομόρρυθμης εταιρείας.
Ο υπάλληλος στη συνέχεια φέρεται να έθεσε επί της επίμαχης αίτησης την υπογραφή του προκειμένου να βεβαιώσει ότι η επιχείρηση ήταν ενήμερη και χωρίς να την παραδώσει μαζί με τα συνημμένα παραστατικά στην υπάλληλο η οποία την 25η Μαΐου 2010 διεκπεραίωνε τη συναλλαγή για τη χορήγηση βεβαιώσεων μη οφειλής, τη διαβεβαίωσε ότι είχε προβεί σε έλεγχο της επιχείρησης και εκκρεμούσε μόνο να τεθεί πρωτόκολλο στην αίτηση.
O εν λόγω υπάλληλος φέρεται να καταχώρησε ο ίδιος στο βιβλίο Πρωτοκόλλου Ασφαλιστικών Ενημεροτήτων τα στοιχεία της ομόρρυθμης επιχείρησης.
Στη συνέχεια φέρεται να παρέλαβε από το φαξ την απάντηση σε τηλεομοιοτυπία, η οποία στο πεδίο «κατάσταση» της ανωτέρω επιχείρησης έφερε την ένδειξη «οφειλέτης (401)» και ακολούθως, εξακολουθώντας να μην παραδίδει τα παραστατικά στην υπάλληλο, της υπαγόρευσε τα αναγκαία για την έκδοση της βεβαίωσης στοιχεία. Ακολούθως, ο υπάλληλος φέρεται να παρέλαβε την εκδοθείσα σε τρία αντίγραφα βεβαίωση ασφαλιστικής ενημερότητας, ισχυριζόμενος ότι θα την προωθούσε ο ίδιος στην προϊσταμένη για υπογραφή.
Αντί αυτού ωστόσο, παρέλαβε τη στρογγυλή σφραγίδα του υποκαταστήματος από το γραφείο της προϊσταμένης εσόδων και αναρμοδίως έθεσε αυτή επί της εκδοθείσας βεβαίωσης μη οφειλής και εν συνεχεία έθεσε την υπογραφή του.
Εν συνεχεία, χωρίς να παραδώσει τα αντίστοιχα παραστατικά στην αρμόδια υπάλληλο προκειμένου να αρχειοθετηθούν, την ενημέρωσε ψευδώς ότι η από 25 Μαΐου 2010 βεβαίωση δεν χορηγήθηκε καθώς υπήρχαν οφειλές σε συνυπεύθυνη εταιρεία.
Ακολούθως, μετά το πέρας του ωραρίου του και εκτός του χώρου εργασίας, παρέδωσε στον εκπρόσωπο της εταιρείας την επίμαχη ασφαλιστική ενημερότητα ο οποίος κατά την ημερομηνία χορήγησης παρουσίαζε βεβαιωμένες και μη ρυθμισμένες οφειλές κύριων εισφορών 198.225,22 ευρώ πλέον π.τ. 41.321,52 ευρώ.
Ο ίδιος εξεταζόμενος ισχυρίστηκε ότι λόγω του φόρτου εργασίας (λόγω συσσωρευμένης υποβολής αιτήσεων και λήψης βεβαιώσεων) αφού έβαλε αριθμό πρωτοκόλλου στην αίτηση, θεωρώντας ότι είχε το δικαίωμα να πράξει κάτι τέτοιο, αφού ήταν εκείνος που διενήργησε τους ελέγχους, είπε στον αιτούντα ότι δεν μπορούσε να λάβει ενημερότητα για την ΑΕ παρά μόνο για την ΟΕ.
Διατείνεται ότι διόρθωσε ο αιτών την αίτηση και ότι ο ίδιος ζήτησε από συνάδελφό του να ετοιμάσουν την βεβαίωση ασφαλιστικής ενημερότητας.
Επειδή, όπως είπε, στο γκισέ της υπηρεσίας υπήρχε πλήθος κόσμου εξαιτίας άγχους και υπερέντασης υπαγόρευσε λάθος στοιχεία με αποτέλεσμα από ανθρώπινο λάθος να είναι εσφαλμένη. Αυθόρμητα, όπως είπε, υπέγραψε μάλιστα ο ίδιος. Τόνισε επίσης ότι το λάθος εντοπίστηκε σύντομα και επεσήμανε ότι προέβη στις ως άνω ενέργειες μην έχοντας πρόθεση ή σκοπό να αποκομίσει οποιοδήποτε όφελος.




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.