



















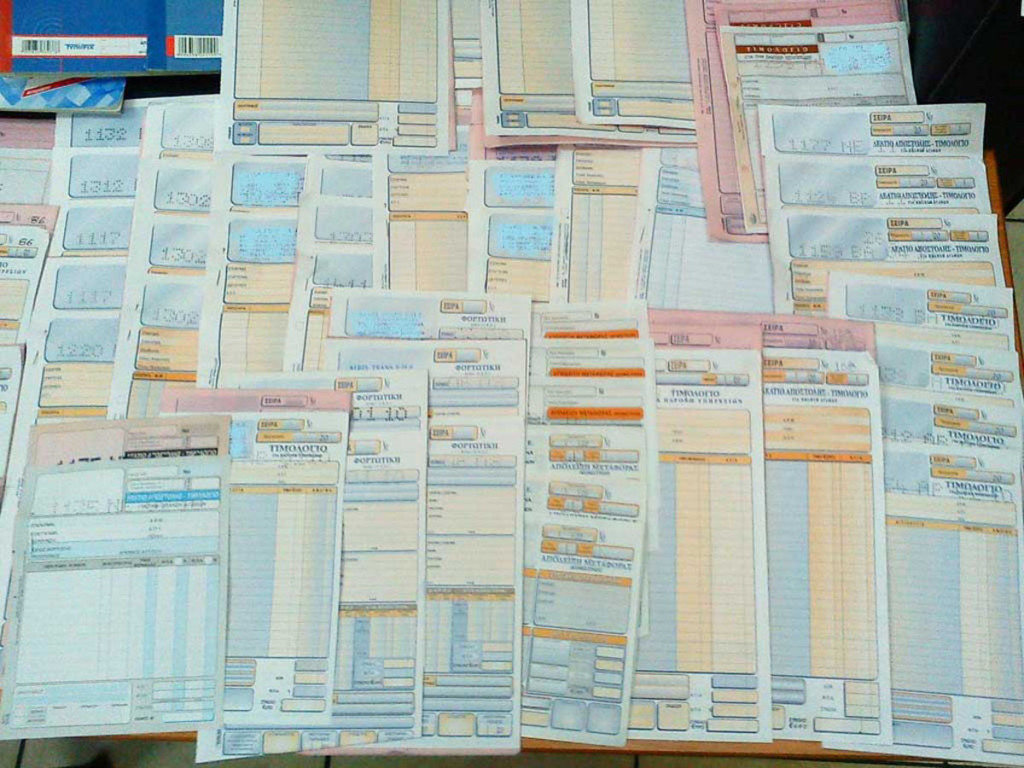
Ποινή φυλάκισης 2 ετών με 3ετή αναστολή επέβαλε χθες το Πενταμελές Εφετείο Δωδεκανήσου σε δύο ημεδαπούς αδελφούς από την Κω, ηλικίας 53 και 49 ετών, που κρίθηκαν ένοχοι με ελαφρυντικό έκδοσης εικονικών φορολογικών στοιχείων άνω των 150.000 ευρώ.
Το δευτεροβάθμιο δικαστήριο μείωσε την πρωτόδικη ποινή τους κατά ένα έτος.
Οι κατηγορούμενοι ως ομόρρυθμοι εταίροι και διαχειριστές εταιρίας, που δραστηριοποιείται στον τομέα της εμπορίας και τοποθέτησης υαλοπινάκων, καθρεπτών και αλουμινοκατασκευών και εδρεύει στο Μαρμαρωτό εξέδωσαν 9 τιμολόγια πώλησης συνολικής καθαρής αξίας 384.952 ευρώ, με λήπτρια ανώνυμη εταιρία, τα οποία κρίθηκαν μερικώς εικονικά ως προς την αξία τους, καθώς είναι υπερτιμολογημένα κατά το ποσό των 226.194,82 ευρώ.
Κρίθηκε ειδικότερα ότι ο αναγραφόμενος στα δελτία αποστολής αριθμός κυκλοφορίας αυτοκινήτου, επιβατηγού ιδιωτικής χρήσεως που φέρεται ότι χρησιμοποιήθηκε για τη μεταφορά των πωληθέντων ειδών στη λήπτρια εταιρία, ουδέποτε ανήκε στην εκδότρια εταιρία ούτε στους εταίρους της, η περιγραφή των αναγραφομένων πωληθέντων οδών σε 4 τιμολόγια πώλησης που αφορούν παράθυρα, πόρτες μπαλκονόπορτες και διαχωριστικό δεν είναι αναλυτική, η εκδότρια εταιρία δεν είχε το έτος 2008 τις απαραίτητες αγορές και αποθέματα πρώτων υλών για να κατασκευάσει και να πωλήσει τα αναγραφόμενα πωληθέντα είδη στα προαναφερόμενα τιμολόγια πώλησης, η εκδότρια εταιρία από το έτος 2003 έως την ημερομηνία ελέγχου (19-4-2013) από υπαλλήλους-ελεγκτές του Σώματος Δίωξης Οικονομικού Εγκλήματος (Σ.Δ.Ο.Ε) – Περιφερειακή Διεύθυνση Νοτίου Αιγαίου δεν είχε υποβάλει καμία δήλωση ΦΠΑ και δεν είχε αποδώσει στο Δημόσιο φόρο που αναλογούσε, δεν είχε υποβάλει φορολογικές δηλώσεις από το οικονομικό έτος 2005 και μετά, δεν είχε υποβάλει τις συγκεντρωτικές καταστάσεις που προβλέπονται από το ΠΔ 186/1992 (ΚΒΣ) για τα έτη από το 2003 και μετά και κατά συνέπεια δεν είχε τη συμπεριφορά μιας υγιούς επιχείρησης που θα μπορούσε να αναλάβει την κατασκευή και πώληση κουφωμάτων και υαλοπινάκων τόσο μεγάλης ποσότητας και αξίας όπως αναγράφονται στα τιμολόγια πώλησης.
Την υπόθεση χειρίστηκε ο δικηγόρος κ. Δημήτρης Δρόσος.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.