
























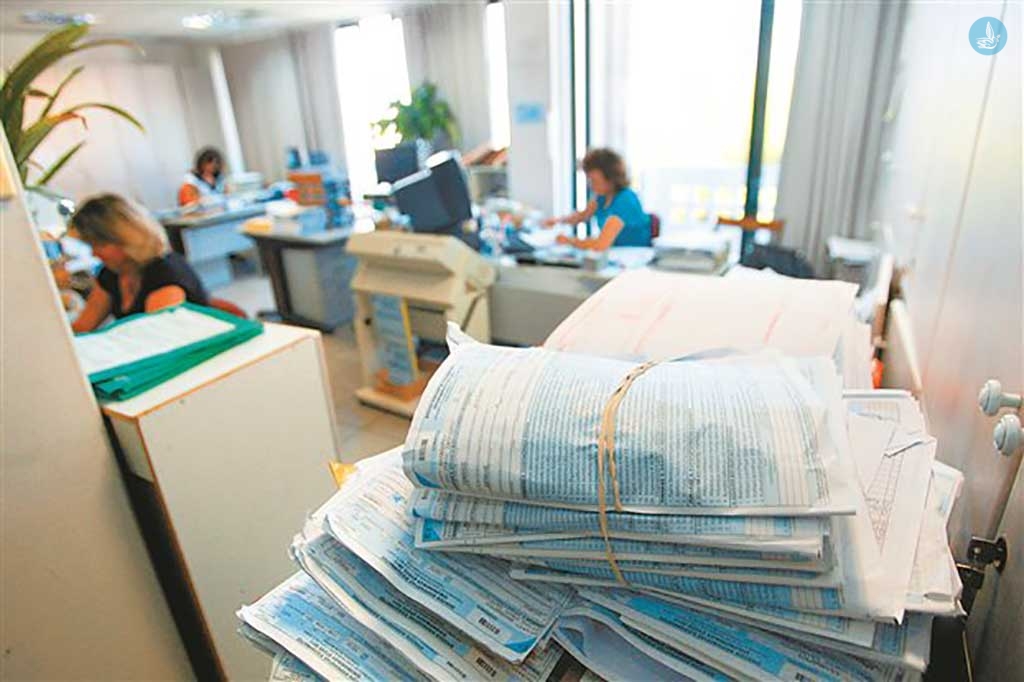
Με πρόφαση τα «λιμνάζοντα νερά» ετών στις φορολογικές υπηρεσίες, χιλιάδες ανέλεγκτες φορολογικές υποθέσεις δεκαετιών οδεύουν προς παραγραφή. Αυτό τουλάχιστον προκύπτει από την «πρόθεση» που φέρεται να έχει το υπουργείο Οικονομικών, κατόπιν εγκλήσεων των δανειστών, να μην δώσει νέα παράταση για τον έλεγχό τους, ώστε να ρίξουν οι φορολογικές αρχές, όπως λέγεται, το βάρος τους σε υποθέσεις που μπορούν να αποδώσουν χρήματα στα δημόσια ταμεία.
Σύμφωνα με το Euro2day, το μήνυμα που έχουν στείλει ξεκάθαρα εδώ και μήνες οι δανειστές στην πολιτική ηγεσία του υπουργείου Οικονομικών, ώστε μετά το «ξεσκαρτάρισμα» που επιχειρεί η ΓΓΔΕ, να μπουν στο επίκεντρο υποθέσεις με μεγάλο φορολογικό ενδιαφέρον.
Εγκύκλιος από την ΓΓΔΕ… για την τιμή των όπλων
Σύμφωνα με εγκύκλιο που εξέδωσε προ ημερών ο Γενικός Γραμματέας Δημοσίων Εσόδων, Γιώργος Πιτσιλής, προς τις εφορίες, η ΓΓΔΕ ζήτησε από όλες τις Δ.Ο.Υ να προχωρήσουν μέσα σε 24 ώρες όλες τις υποθέσεις οι οποίες παραγράφονται στο τέλος του έτους, προκειμένου να κυνηγήσει άμεσα -όσο υπάρχει καιρός- αυτές με σοβαρό φορολογικό και εισπρακτικό ενδιαφέρον.
Όπως αναφέρεται στον analitis.gr, σύμφωνα με την εγκύκλιο απαιτείται να περάσουν από 3 έως και 20 έτη για να παραγραφεί μια απαίτηση του Δημοσίου από φορολογούμενο σύμφωνα με τις ισχύουσες διατάξεις περί δημοσίου λογιστικού και περί Κώδικα Φορολογικών Διαδικασιών. Ακόμη, δε, και μετά την παραγραφή τους οι απαιτήσεις του Δημοσίου μπορούν να ληφθούν υπόψη μέχρι και για τρία ακόμη χρόνια για συμψηφισμούς τους με απαιτήσεις των φορολογουμένων έναντι του Δημοσίου.
Από την εγκύκλιο προκύπτει ότι η παραγραφή διακόπτεται σε κάθε περίπτωση που το Δημόσιο κοινοποιεί ειδοποιητήριο προς το φορολογούμενο για την τακτοποίηση των οφειλών του ή προχωρεί στη λήψη μέτρων αναγκαστικής είσπραξης. Ακόμη, αναστολή της παραγραφής επέρχεται σε περίπτωση υπαγωγής οφειλέτη σε ρύθμιση τμηματικής καταβολής του χρέους του καθώς και σε περίπτωση υποβολής αίτησης για την άσκηση ποινικής δίωξης σε βάρος οφειλέτη με ληξιπρόθεσμα χρέη άνω των 100.000 ευρώ.
Αναλυτικά, σύμφωνα με τα όσα αναφέρονται στην εγκύκλιο:
- Παραγραφή απαίτησης είναι το χρονικό διάστημα μετά τη συμπλήρωση του οποίου ο δανειστής δεν δύναται να επιδιώξει την είσπραξη αυτής και ο οφειλέτης έχει δικαίωμα να αρνηθεί την παροχή. Ο,τι καταβλήθηκε όμως χωρίς γνώση της παραγραφής δεν αναζητείται. Εάν παρέλθει άπρακτος ο χρόνος παραγραφής, παραλύει το εναγώγιμο της αξίωσης, παραμένει όμως φυσική ή ατελής ενοχή.
- Αναστολή παραγραφής είναι ο μη υπολογισμός στον χρόνο της παραγραφής ορισμένου χρονικού διαστήματος κατά το οποίο διαρκεί ο λόγος της αναστολής. Η παραγραφή συνεχίζεται μετά την παύση της αναστολής.
- Διακοπή παραγραφής είναι η ματαίωση του χρόνου της παραγραφής που διανύθηκε πριν λάβει χώρα ο λόγος της διακοπής. Από την περάτωση της διακοπής αρχίζει νέος χρόνος παραγραφής.
Χρόνος έναρξης της παραγραφής
- Ο χρόνος παραγραφής των χρεών που εμπίπτουν στο πεδίο εφαρμογής των διατάξεων των Ν. 321/1969, Ν.2362/1995 και Ν. 4270/2014 αρχίζει από τη λήξη του οικονομικού έτους, εντός του οποίου βεβαιώθηκαν εν στενή εννοία και κατέστησαν ληξιπρόθεσμα.
- Ο χρόνος παραγραφής των φόρων και λοιπών εσόδων του Δημοσίου που εμπίπτουν στο πεδίο εφαρμογής του Ν. 4174/2013, των οποίων ο εκτελεστός τίτλος αποκτήθηκε από 1-1-2014, αρχίζει από τη λήξη του έτους, εντός του οποίου αποκτήθηκε ο νόμιμος τίτλος εκτέλεσης.
Προθεσμία παραγραφής
Ο χρόνος παραγραφής των απαιτήσεων που εμπίπτουν στο πεδίο εφαρμογής των διατάξεων του Ν.Δ.321/1969, ήτοι των απαιτήσεων που γεννήθηκαν μέχρι και 31-12-1995, ορίζεται στις διατάξεις του άρθρου 87 αυτού, ως εξής:
- Σε πενταετή παραγραφή υπόκεινται: i. Κάθε χρέος προς το Δημόσιο, εφ’ όσον δεν ορίζεται διαφορετικά από το ανωτέρω Ν.Δ., που αρχίζει από τη λήξη του οικονομικού έτους εντός του οποίου βεβαιώθηκε στο Δημόσιο Ταμείο με τη στενή έννοια. Εάν η βεβαίωση έγινε πριν το χρέος καταστεί ληξιπρόθεσμο, μερικά ή ολικά, η παραγραφή αρχίζει από τη λήξη του οικονομικού έτους κατά το οποίο το χρέος κατέστη ληξιπρόθεσμο και για το ποσό αυτό. ii. Χρέη προς το Δημόσιο προερχόμενα από απαιτήσεις που περιήλθαν σ’ αυτό από οποιονδήποτε λόγο, οι οποίες δεν έχουν παραγραφεί στο πρόσωπο του δικαιοπαρόχου μέχρι τη μεταβίβασή των στο Δημόσιο. iii. Χρέη από πρόστιμα, χρηματικές ποινές και συναφή δικαστικά έξοδα και τέλη.
- Σε δεκαετή παραγραφή υπόκεινται: i. Χρέη προς το Δημόσιο από παρακρατηθέντες ή για λογαριασμό του Δημοσίου εισπραχθέντες φόρους, τέλη και δικαιώματα. ii. Χρέη προς το Δημόσιο από εισαγωγικούς δασμούς και τέλη εν γένει εισπραττόμενα στα Τελωνεία, η οποία αρχίζει από την λήξη του οικονομικού έτους εντός του οποίου γεννήθηκε η προς είσπραξη αυτών απαίτηση του Δημοσίου. Ως χρόνος γένεσης της αξίωσης προς είσπραξη εισαγωγικών δασμών και λοιπών τελών εμπορευμάτων υπό αποταμίευση, λογίζεται για την παραγραφή, η επομένη της λήξης της σύμφωνα με τους τελωνειακούς νόμους οριζόμενης προθεσμίας αποταμίευσης, σε περίπτωση δε διενέργειας ως προς αυτήν ελέγχου των αποθηκών, η ημέρα της σύνταξης έκθεσης περί διαπίστωσης ελλείμματος.
- Σε εικοσαετή παραγραφή υπόκεινται: Χρέη προς το Δημόσιο που προέρχονται από: i. τελεσίδικες δικαστικές αποφάσεις, πλην χρεών από πρόστιμα, χρηματικές ποινές και συναφή δικαστικά έξοδα και τέλη, ii. άπιστη διαχείριση, iii. συμβάσεις και διατάξεις τελευταίας βουλήσεως, περιλαμβανόμενων και των περιοδικών παροχών και iv. καταλογισμούς που επιβλήθηκαν από οποιαδήποτε κατά νόμο αρμόδια Αρχή.
Προθεσμία παραγραφής απαιτήσεων που γεννήθηκαν από 1-1-1996 (Ν. 2362/1995 και Ν. 4270/2014).
- Σε τριετή παραγραφή υπόκεινται: Οι απαιτήσεις του Δημοσίου από δασμούς, φόρους, τέλη και λοιπά δικαιώματα που εισπράττονται από τα Τελωνεία, εφ’ όσον δεν έχουν βεβαιωθεί ταμειακά ή βεβαιώθηκαν ελλιπώς, η οποία αρχίζει από την ημερομηνία κατά την οποία κατέστη απαιτητή η οφειλή.
- Σε πενταετή παραγραφή υπόκειται: Χρηματική απαίτηση του Δημοσίου μαζί με τα πρόστιμα, τους τόκους και τις προσαυξήσεις που έχουν βεβαιωθεί, εφόσον δεν ορίζεται διαφορετικά στον ίδιο νόμο ή σε άλλη ειδική διάταξη που ρυθμίζει προθεσμία παραγραφής απαιτήσεων του Δημοσίου. Η προθεσμία παραγραφής αρχίζει από τη λήξη του οικονομικού έτους εντός του οποίου βεβαιώθηκε με την στενή έννοια η απαίτηση και κατέστη αυτή ληξιπρόθεσμη.
- Σε δεκαετή παραγραφή υπόκεινται: i. Απαιτήσεις του Δημοσίου από δασμούς, φόρους, τέλη και λοιπά δικαιώματα που βεβαιώθηκαν στα τελωνεία, η οποία αρχίζει από τη λήξη του οικονομικού έτους εντός του οποίου βεβαιώθηκαν κατά τις ειδικότερες διατάξεις της τελωνειακής νομοθεσίας. Ως χρόνος γένεσης αξίωσης για είσπραξη δασμών ,φόρων, τελών και λοιπών δικαιωμάτων επί εμπορευμάτων που βρίσκονται υπό τελωνειακή παρακολούθηση την οποία επιβάλλει η προσωρινή εναπόθεση των εμπορευμάτων αυτών ή η υπαγωγή τους σε τελωνειακό καθεστώς, το οποίο συνεπάγεται τελωνειακή παρακολούθηση, θεωρείται για την παραγραφή το χρονικό σημείο κατά το οποίο πραγματοποιείται η διαφυγή του εμπορεύματος από την τελωνειακή παρακολούθηση και όπου αυτό δεν είναι δυνατόν να προσδιοριστεί, το χρονικό σημείο διαπίστωσης της διαφυγής. ii. Απαιτήσεις του Δημοσίου ως εγγυητή που υποκαταστάθηκε πλήρως στα δικαιώματα του δανειστή ή πιστωτή κατά του οφειλέτη, κατά του εγγυητή και κατά των λοιπών συνυπόχρεων, οι οποίες βεβαιώνονται με τη στενή έννοια από 1/1/1996 στις Δημόσιες Οικονομικές Υπηρεσίες.
Η προθεσμία παραγραφής αρχίζει από το τέλος του οικονομικού έτους μέσα στο οποίο μετά την εν στενή εννοία βεβαίωσή τους κατέστησαν ληξιπρόθεσμες.
Πρόσωπα αυξημένου πολιτικού ενδιαφέροντος ανάμεσά τους;
Το θέμα έφερε στην δημοσιότητα ο πρώην ΓΓΔΕ και νυν ανεξάρτητος βουλευτής Χάρης Θεοχάρης προς τον υπουργό Οικονομικών, με ερώτησή του στη Βουλή. Με αυτήν, ζητά στοιχεία αναφορικά με το ενδεχόμενο παραγραφής υποθέσεων οι οποίες αφορούν πολιτικά πρόσωπα, βουλευτές και υπουργούς ή συγγενικά τους πρόσωπα. Πιθανή απάντηση του υπουργείου Οικονομικών (μετά την αποχώρηση Αλεξιάδη, ο οποίος απαντούσε σε όλες τις ερωτήσεις) θα είχε ενδιαφέρον.
Ο κ. Θεοχάρης, προφανώς και λόγω της εμπειρίας του στη ΓΓΔΕ, αναγνωρίζει ότι «η μη παραγραφή υποθέσεων που χρονίζουν αναγκάζει τη φορολογική διοίκηση να ασχοληθεί και να κατανείμει διοικητικούς πόρους σε υποθέσεις με χαμηλή πιθανότητα εισπρακτικής επιτυχίας, ενώ παράλληλα δεν της επιτρέπει να δώσει έμφαση σε πρόσφατες υποθέσεις από τις οποίες μπορεί να αναμένει με μεγαλύτερες πιθανότητες εισπρακτικά οφέλη». Από την άλλη, όμως, εμφανίζει και τις πιθανές «επιπλοκές».
με πληροφορίες από Euro2day, analitis.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.